賃貸物件を買った年に、購入代金を全額経費にできると思われている方がいます。実際はそうではありません。建物はいったん資産として帳簿に載せ、決められた年数をかけて少しずつ経費にしていきます。これが減価償却です。仕組みを知らないまま進めると、手元のお金と帳簿上の利益が大きくずれていきます。
1. 建物の耐用年数
建物は年々古くなっていきますので、どのくらいの年数使えるものとみなすかが、構造ごとに法律で決められています。これを法定耐用年数といいます。購入代金をその年数で割り、毎年同じ額ずつ経費にしていきます。
主な構造の法定耐用年数は、次のとおりです。
| 構造 | 法定耐用年数 |
| 木造 | 22年 |
| 軽量鉄骨造(骨格材3mm超4mm以下) | 27年 |
| 重量鉄骨造(骨格材4mm超) | 34年 |
| 鉄筋コンクリート造・鉄骨鉄筋コンクリート造 | 47年 |
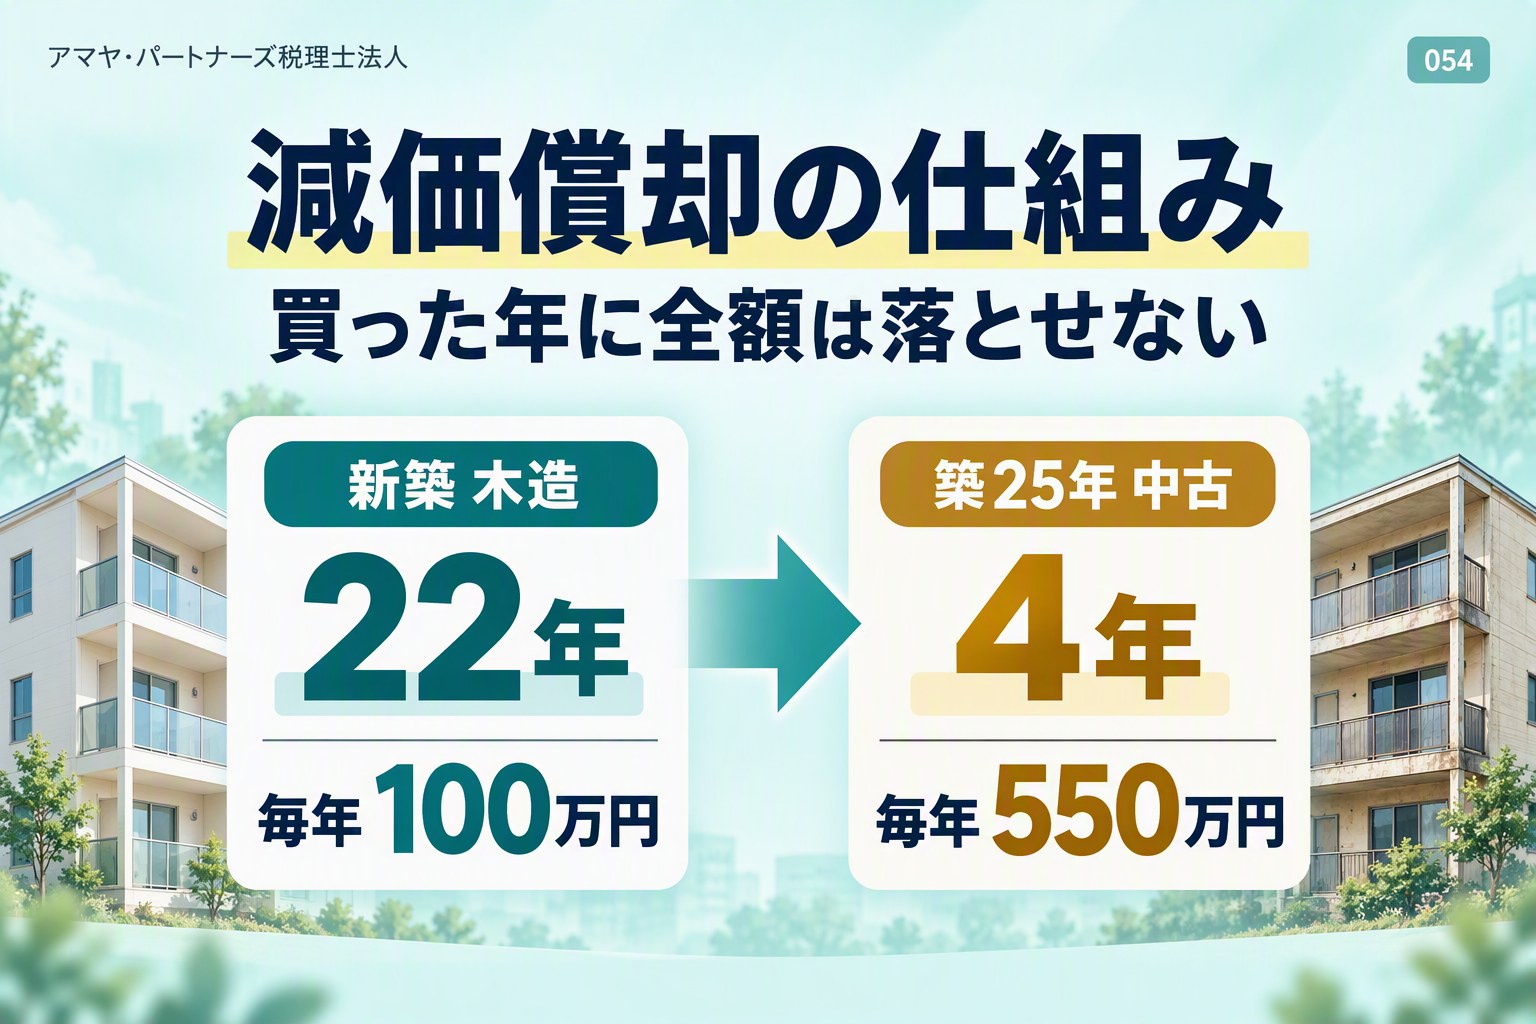
たとえば木造アパートを建物2,200万円で買った場合、22年で割って毎年100万円ずつが経費になります。
一方、土地は古くならないので減価償却しません。そのため購入代金のうち土地と建物をどう分けるかで、その後の経費の額が変わります。売買契約書に建物の価格や消費税額が書かれていれば、そこから建物分を計算できます。
2. 中古物件は耐用年数が短くなる
中古はすでに何年か使われていますので、新築より短い年数で計算します。実務では次の簡便法を使います。
・ 法定耐用年数をすべて経過している場合:法定耐用年数 × 20%
・ 一部を経過している場合:(法定耐用年数 − 経過年数)+ 経過年数 × 20%
いずれも1年未満は切り捨て、いちばん短くて2年です。たとえば築25年の木造アパートなら、22年 × 20% = 4年。同じ2,200万円でも4年で割りますので、毎年550万円が経費になります。新築の100万円と比べると5倍以上です。中古の木造が節税目的で選ばれるのは、このためです。
3. 減価償却は節税そのものではない
減価償却費は、その年に実際のお金が出ていかない経費です。帳簿上の利益を押し下げてくれますが、次の2点は押さえておく必要があります。
(1)期間が来れば終わる
償却の年数が終われば、経費はなくなります。一方で、借入金の元本返済は続きます。元本の返済は経費になりませんので、帳簿は黒字なのに手元の現金が足りない、という状態がここから生まれます。デッドクロスと呼ばれる現象です。
(2)売却したときに精算される
減価償却をした分だけ、建物の帳簿上の価格は下がっていきます。売ったときのもうけは「売却代金 −(買ったときの値段 − これまでの減価償却の合計)」で計算しますので、償却を進めた分だけ売却時のもうけが大きくなります。保有中に減らした税金の一部は、売ったときに戻ってくる形になります。
まとめ
減価償却は、税金を減らす仕組みというより、支出を何年かに割り振る仕組みです。いつ、いくら経費になるのか、終わったあとどうなるのか。これを買う前に把握しておけば、資金繰りで慌てることはありません。
ここでは考え方の筋道だけをご紹介しました。物件ごとの計算や、土地と建物の按分でお困りのことがありましたら、アマヤ・パートナーズ税理士法人まで個別にご相談ください。
(参考:減価償却資産の耐用年数等に関する省令、同省令第3条)
建物は買った年に全額落とせない
まずはお気軽にご相談ください
「今の税理士で本当にいいのだろうか」「もっと経営に活かせる税務サポートがほしい」
そんなお気持ちがあれば、東京都港区のアマヤ・パートナーズ税理士法人にお気軽にお問い合わせください。
初回のご相談は無料です。お客様の状況をお伺いし、最適なサポートのかたちをご提案いたします。