
— 法人税と消費税の違いを理解する —
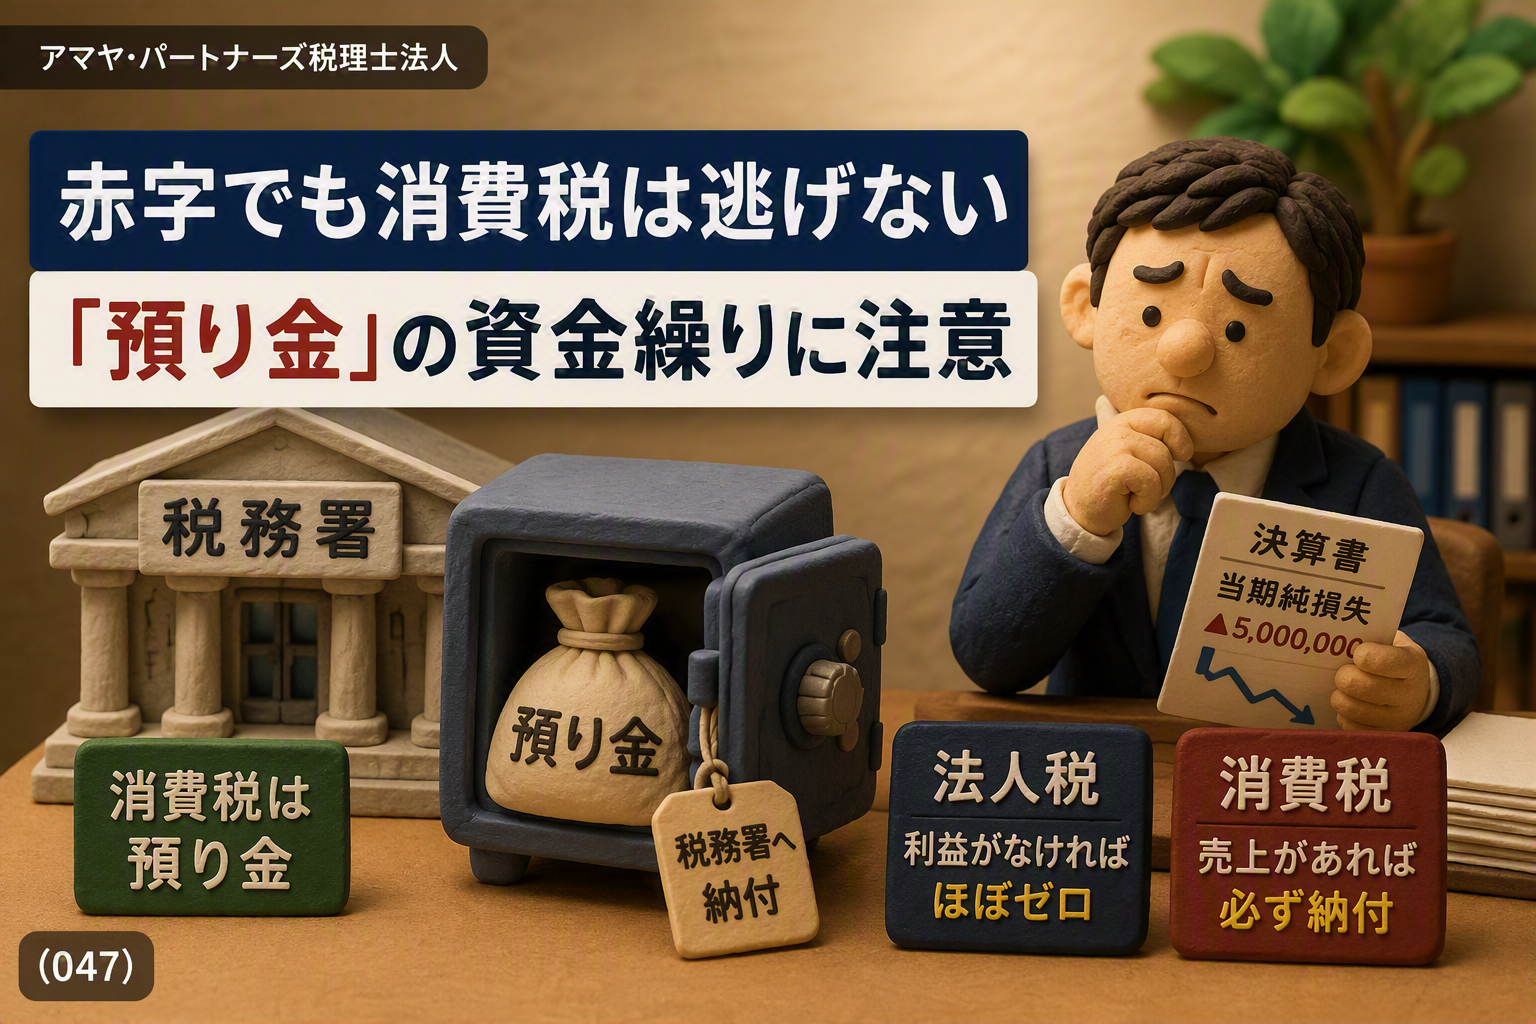
「赤字なのに消費税を払わなければならないのか」という疑問を持つ経営者は多いです。結論から言うと、赤字であっても消費税の納税義務はなくなりません。法人税と消費税はまったく性質の異なる税金です。今回は、その違いを整理します。
1. 法人税と消費税の違い
| 法人税 | 消費税 | |
| 課税の対象 | 会社の「利益」に対して課税 | 「売上」に含まれる消費税と「仕入」に含まれる消費税の差額を納付 |
| 赤字の場合 | 法人税はゼロ(均等割は発生) | 売上がある限り納税が発生する |
| 性質 | 会社の儒けに対する税金 | お客様から預かった税金を国に納める |
消費税は、お客様から商品やサービスの代金と一緒に「預かった」税金を、仕入等で「支払った」消費税を差し引いて国に納める仕組みです。つまり、消費税は会社のお金ではなく、お客様から預かっているお金です。赤字であっても、この点は変わらないという点を押さえておいていただければと思います。
2. 赤字なのに消費税の負担が重い理由
赤字の会社にとって消費税の支払いが特に苦しく感じられるのは、手元に現金がないにもかかわらず納税が求められるためです。
赤字の原因が人件費の増加である場合は特に注意が必要です。給与には消費税がかからないため、人件費が増えても「支払った消費税」は増えません。結果として、売上から預かった消費税はそのまま残り、納税額が大きくなります。
同様に、減価償却費も資金の流出を伴わない経費ですが、設備購入時に消費税を支払っているため、購入した期には消費税の納税額が減り、翌期以降は減価償却費だけが計上されて消費税には影響しないというズレが生じます。
たとえば、年間売上5,000万円(税込5,500万円)の会社で、仕入・外注費が2,000万円(税込2,200万円)、残りの経費の大半が人件費や減価償却費だったとします。この場合、預かった消費税500万円に対して、支払った消費税は200万円程度にとどまり、差額の約300万円を消費税として納付する必要があります。赤字のときほどこの負担が重く感じられるため、あらかじめ仕組みを知っておくことが大切です。
3. 消費税の資金繰り対策
消費税の支払いに困らないために、以下の対策が有効です。
・ 消費税分を別口座に積み立てておく:売上が入金されたら、消費税相当額を別の口座に移しておくと、納税時に慧てずに済みます
・ 中間申告・中間納付を活用する:年1回の納付ではなく、中間申告で分割して支払うことで、一度の負担を軽減できます
消費税は「預り金」としての性格を持つ税金です。赤字だから払わなくてよい税金ではないことを理解し、日頃から納税資金を確保しておくことが大切です。なお、課税売上高5,000万円以下の事業者は「簡易課税制度」を選択することで、実際の仕入額にかかわらず業種ごとのみなし仕入率で消費税を計算できるため、納税額を抱えられる場合があります。
まとめ
法人税は利益がなければ発生しませんが、消費税は売上がある限り赤字でも納税義務があります。「消費税は預かったお金を納める税金」という性質を正しく理解し、売上の一部ではなく預り金として管理する意識を持つことが重要です。特に人件費の割合が高い業種では、消費税の負担が重くなりやすいため、資金繰りに注意が必要です。
以上は概要となりますので、消費税の納税対策や資金繰りについては、アマヤ・パートナーズ税理士法人まで個別にご相談ください。
(参考:消費税法第5条、第30条)