
— 税務署がお金の流れを把握する仕組み —
「税務署は銀行口座の中身を見ることができるのか?」——実は、税務署には法律に基づいて銀行口座の取引内容を確認する権限があります。今回は、税務署がどのようにお金の流れを把握しているのかを整理します。
1. 税務署が銀行口座を確認できる根拠
税務署の調査官には、「質問検査権」という法律上の権限があります。この権限に基づき、金融機関に対して預金口座の入出金明細や残高の開示を求めることができます。金融機関はこれに応じる義務があるため、税務署が調べようと思えば、口座の内容はすべて確認できる仕組みになっています。
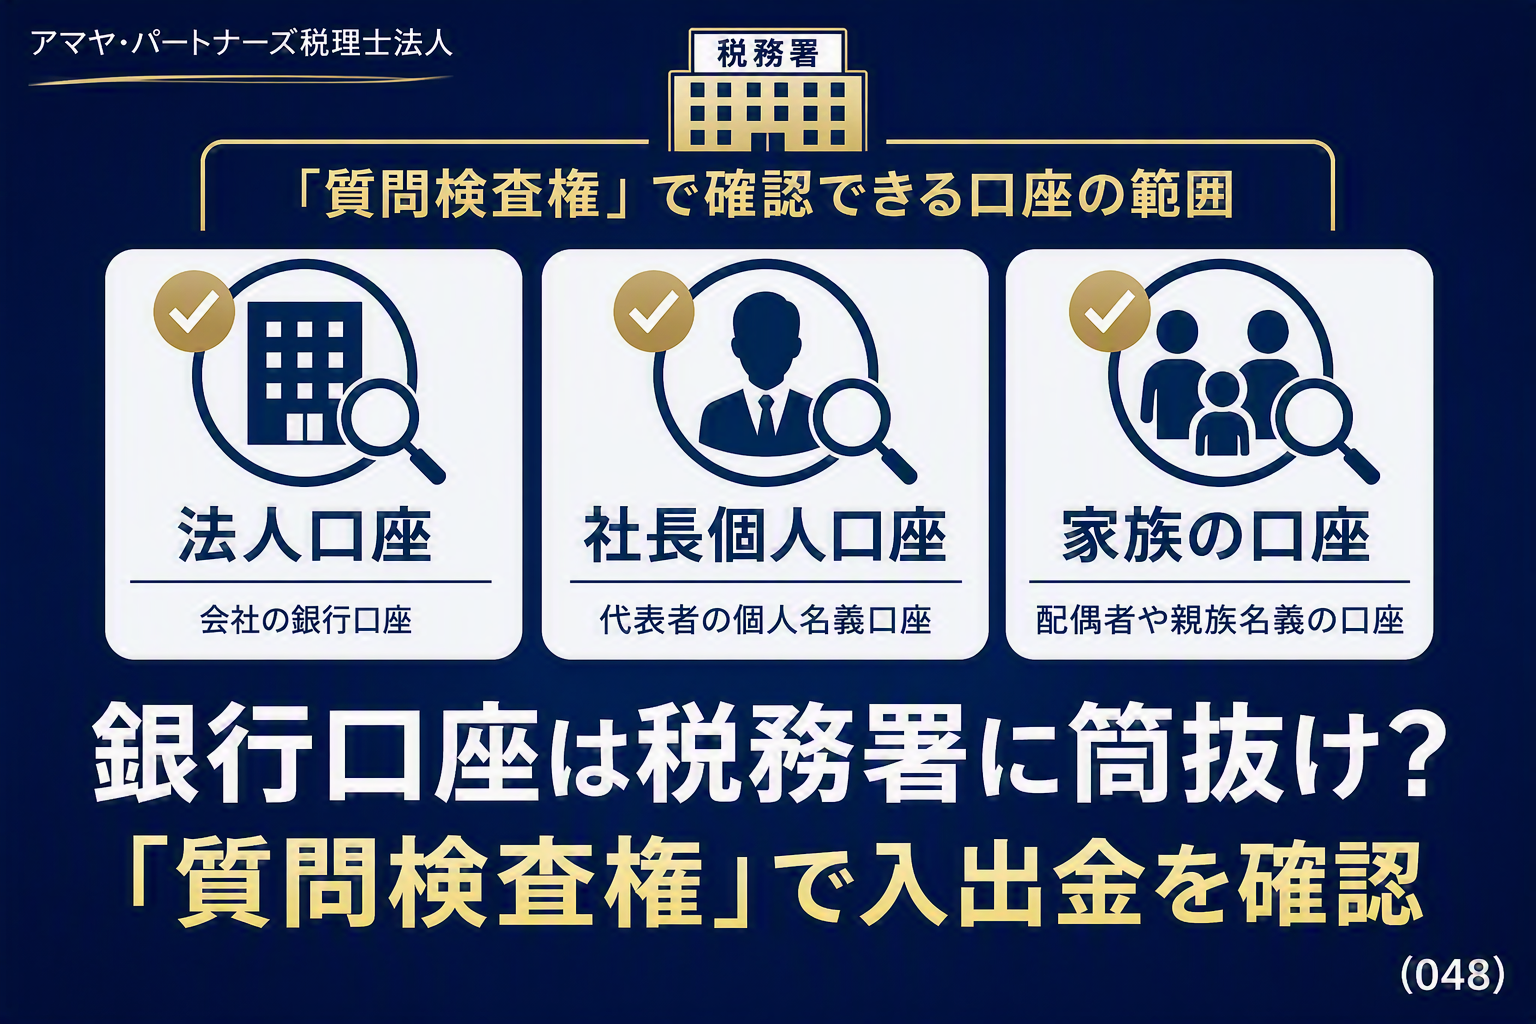
法人の口座だけでなく、社長個人の口座、家族の口座についても調査対象となる場合があります。たとえば、会社から社長個人への資金の流れや、売上の入金先が個人口座になっていないかなどが確認されます。
2. 税務署が口座を確認するタイミング
税務署が銀行口座を確認するのは、主に以下のような場面です。
・ 税務調査の実施時:調査対象の法人・個人について、申告内容と口座の入出金に矛盾がないかを確認します
・ 法定調書との照合時:金融機関や取引先が税務署に提出する法定調書(利子の支払調書、不動産の譲渡対価の調書など)と、申告内容を突き合わせます
・ 相続税の調査時:被相続人と相続人の口座について、過去数年分の入出金を遡って確認し、名義預金や生前贈与の有無を調べます
特に相続税の調査では、亡くなった方の口座だけでなく、配偶者や子供の口座まで広範囲に確認されることがあります。
なお、税務署は調査の必要がある場合に限って口座を確認するのであって、すべての納税者の口座を常に監視しているわけではありません。しかし、法定調書や各種届出書をもとに「申告内容と実態にズレがありそうだ」と判断した場合には、詳細な確認に入ります。不動産の売買や多額の資金移動があった場合は特に注目されやすいポイントです。
3. 日頃から心がけておくべきこと
税務署が口座を確認する仕組みがあることを知っておくと、日頃の経理処理で何を意識すべきかが見えてきます。以下の点を心がけておくと安心です。
・ 会社と個人のお金を明確に分ける:会社の売上を個人口座で受け取ったり、個人の支出を会社口座から払ったりすると、調査で指摘されやすくなります
・ 大きな入出金には記録を残す:まとまった金額の移動がある場合は、その理由がわかる資料(契約書・請求書など)を保管しておく
・ 贈与や貸借の記録を残す:家族間のお金の移動は、贈与なのか貸借なのかを明確にしておかないと、税務上の問題になることがあります
「見られても困らない状態」を日頃から作っておくことが、最も有効な税務調査対策です。
まとめ
税務署は法律に基づき、銀行口座の入出金を確認する権限を持っています。正しく申告していれば問題はありませんが、会社と個人のお金を明確に分け、大きな資金の移動には記録を残しておくことが大切です。税務署が口座を確認するのは「疑いがあるから」ではなく、申告内容を裏付ける通常の手続きです。会社と個人のお金の流れが明確に区分されていれば、調査が入っても速やかに終わります。日頃の経理処理を丁寧に行うことが、結果として調査対応の負担を最小限に抱えることにつながります。
以上は概要となりますので、税務調査への備えや口座管理について、アマヤ・パートナーズ税理士法人まで個別にご相談ください。
(参考:国税通則法第74条の2〜第74条の6「質問検査権」)