
— 小規模宅地等の特例の仕組みと適用のポイント —
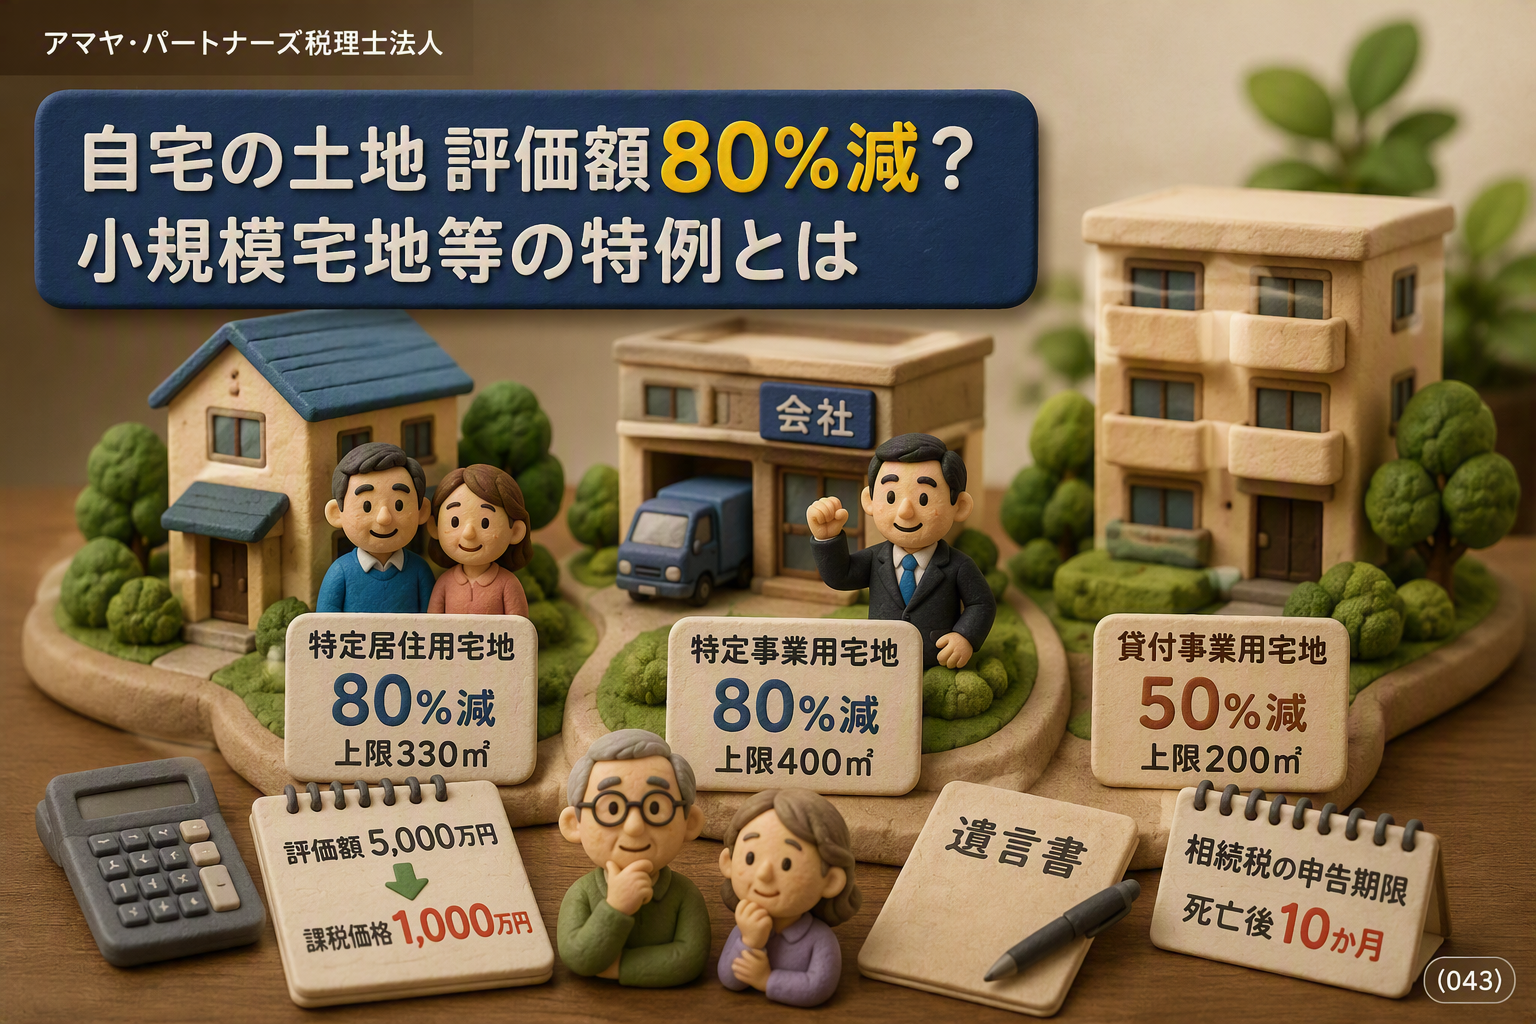
相続が発生したとき、自宅や事業用の土地は相続財産の中でも大きな割合を占めます。この土地に対する相続税の負担を大幅に軽減できる制度が、「小規模宅地等の特例」です。要件を満たせば、土地の評価額を最大80%減額することができ、相続税額に大きな差が生まれます。今回は、この特例の仕組みと適用のポイントを整理します。
1. 小規模宅地等の特例とは
小規模宅地等の特例は、被相続人(亡くなった方)が住んでいた自宅の土地や、事業に使っていた土地について、一定の要件を満たす相続人が取得した場合に、その土地の相続税評価額を減額できる制度です。
| 区分 | 減額割合 | 限度面積 | 主な要件 |
| 特定居住用宅地 | 80% | 330㎡ | 配偶者または同居親族が取得し、居住を継続する等 |
| 特定事業用宅地 | 80% | 400㎡ | 被相続人の事業を承継し、継続して事業を行う |
| 貸付事業用宅地 | 50% | 200㎡ | アパート経営など貸付事業を一定期間以上行っていた |
たとえば、相続税評価額が5,000万円の自宅の土地に特定居住用宅地の特例が適用されると、評価額は1,000万円に減額されます。この差は相続税額に直結するため、適用できるかどうかで数百万円単位の違いが生じることも珍しくありません。中小企業の経営者にとっては、自宅の土地だけでなく事業用の土地にも適用できるため、相続対策を考えるうえで最も重要な制度の一つといえます。
2. 適用を受けるための注意点
この特例は非常に効果が大きい反面、適用要件が細かく定められています。特に注意すべきポイントは以下のとおりです。
・ 申告期限までに遺産分割が完了していること:特例の適用には、相続税の申告期限(死亡から10か月以内)までに、その土地を誰が取得するかが確定している必要があります
・ 相続税の申告が必要:この特例を適用した結果、相続税がゼロになる場合でも、申告書の提出は必要です。申告しなければ特例は適用されません
・ 「同居」の判定が重要:配偶者以外の親族が自宅の土地を取得する場合、被相続人と同居していたかどうかが要件になります。二世帯住宅の場合の取扱いなど、判定が複雑なケースもあります
なお、同居していない親族でも、一定の要件(持ち家がないなど)を満たせば特例の適用を受けられる場合があります(いわゆる「家なき子特例」)。ただし、要件が厳格化されているため、適用の可否は個別に確認が必要です。
3. 生前にできる準備
小規模宅地等の特例は、相続が発生した後では対策が難しい場合があります。特に、遺産分割でもめてしまうと申告期限に間に合わず、特例が適用できなくなるリスクがあります。
生前のうちに、遺言書の作成や家族間での話し合いを通じて、誰がどの土地を取得するかをある程度決めておくことが、確実に特例を活用するための第一歩です。また、事業用の土地をお持ちの経営者の方は、事業承継の計画と合わせて検討しておくことで、相続税の負担を大きく抑えられる可能性があります。
まとめ
小規模宅地等の特例は、相続税の負担を大幅に軽減できる非常に重要な制度です。ただし、適用要件が細かいため、要件を満たさずに適用できなかったというケースも少なくありません。
以上は概要となりますので、具体的な適用の可否や生前対策については、アマヤ・パートナーズ税理士法人まで個別にご相談ください。
(参考:租税特別措置法第69条の4)
自宅の土地、最大80%減額
まずはお気軽にご相談ください
「今の税理士で本当にいいのだろうか」「もっと経営に活かせる税務サポートがほしい」
そんなお気持ちがあれば、東京都港区のアマヤ・パートナーズ税理士法人にお気軽にお問い合わせください。
初回のご相談は無料です。お客様の状況をお伺いし、最適なサポートのかたちをご提案いたします。