
— 延滞のリスクと猶予制度の活用 —
決算を終えて法人税や消費税の納付期限が迫っているが、手元の資金が足りない——中小企業の経営者であれば一度は経験したことがあるかもしれません。しかし、税金の延滞は加算税・延滞税が発生するだけでなく、金融機関からの信用にも大きく影響します。今回は、納税が難しい場合のリスクと、利用できる猶予制度について整理します。
1. 税金を延滞するとどうなるか
納付期限までに税金を納めなかった場合、以下のペナルティが発生します。
| 種類 | 税率 | 性質 |
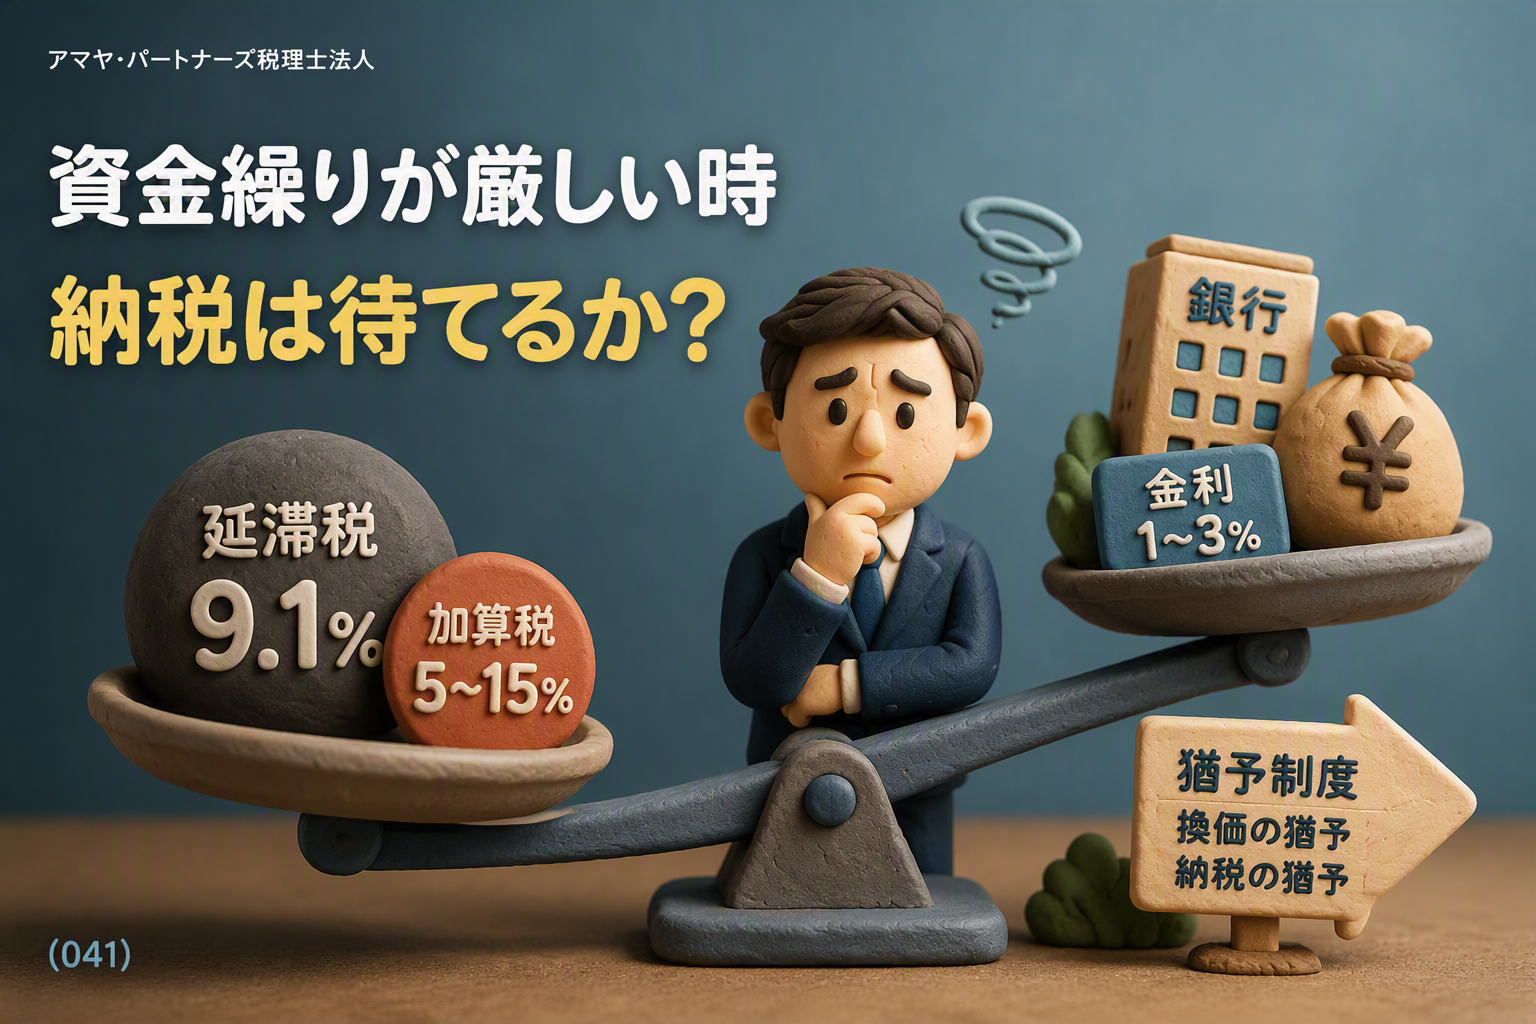
| 延滞税 | 納期限から2か月以内:年2.8% 2か月超:年9.1%(2026年) | 利息に相当するペナルティ |
| 不納付加算税 | 5%〜15% | 期限内に納付しなかったことに対するペナルティ |
特に延滞税は、2か月を超えると年9.1%と非常に高い利率になります。市場の借入金利と比較しても割高であり、延滞が長引くほど負担が大きくなります。しかも、延滞税や加算税は法人税の計算上、損金に算入できません。つまり、支払った延滞税の分だけ純粋に手元資金が減ることになります。
2. 金融機関への影響が最も深刻
延滞税や加算税の負担も大きいですが、それ以上に深刻なのが金融機関からの信用を失うことです。税金を滞納している会社に対して、金融機関は新たな融資を行いません。既存の融資についても、条件の見直しや期限の利益喪失を求められる可能性があります。
したがって、資金繰りが厳しい場合でも、金融機関から借り入れてでも期限内に納税する方が、長い目で見て経営へのダメージが少ないといえます。借入金利は通常1〜3%程度ですから、延滞税の9.1%と比べれば大幅に低コストです。
3. どうしても一括納付が難しい場合の猶予制度
それでも一括での納付が難しい場合には、税務署に申請することで分割納付が認められる「猶予制度」があります。主な制度は以下の2つです。
(1)換価の猶予
換価の猶予は、税金を一時に納付すると事業の継続が困難になる場合に、最長1年間の分割納付が認められる制度です。猶予期間中は延滞税が軽減され、新たな差押えも猶予されます。申請は納期限から6か月以内に行う必要があります。
(2)納税の猶予
納税の猶予は、災害・病気・事業の著しい損失など、特別な事情がある場合に認められる制度です。こちらは延滞税が全額免除される場合もあり、より手厚い措置となっています。
いずれの制度も、申請書には資金繰りの状況や納付計画を記載する必要があります。申請を検討される場合は、顧問税理士と相談のうえ早めに準備することをおすすめします。
まとめ
税金の延滞は、延滞税・加算税の負担に加えて金融機関からの信用低下を招くため、できる限り避けるべきです。どうしても納税が困難な場合であっても、まずは金融機関からの借入で納税資金を確保する方法を検討してください。借入金利は延滞税よりはるかに低く、金融機関との信頼関係も維持できます。猶予制度はあくまでも最終的な手段として捉え、早めにご相談いただくことが大切です。
納税資金の手当てや猶予制度の申請についてご相談がありましたら、アマヤ・パートナーズ税理士法人までお気軽にお問い合わせください。
(参考:国税通則法第60条・第66条、国税徴収法第151条の2、国税庁「猶予の申請の手引き」)
納税、延期できるか
まずはお気軽にご相談ください
「今の税理士で本当にいいのだろうか」「もっと経営に活かせる税務サポートがほしい」
そんなお気持ちがあれば、東京都港区のアマヤ・パートナーズ税理士法人にお気軽にお問い合わせください。
初回のご相談は無料です。お客様の状況をお伺いし、最適なサポートのかたちをご提案いたします。