
— 会社設立時に知っておきたい事業年度の決め方 —
会社を設立するとき、決算月(事業年度の末日)をいつにするかは意外と悩むポイントです。「3月決算が多いから3月にしよう」と安易に決めてしまうと、後から不便を感じることもあります。決算月は会社の業務効率や資金繰り、さらには税負担にも影響する重要な判断です。今回は、決算月を決める際に考慮すべきポイントを整理します。
1. 決算月を決める際の基本的な考え方
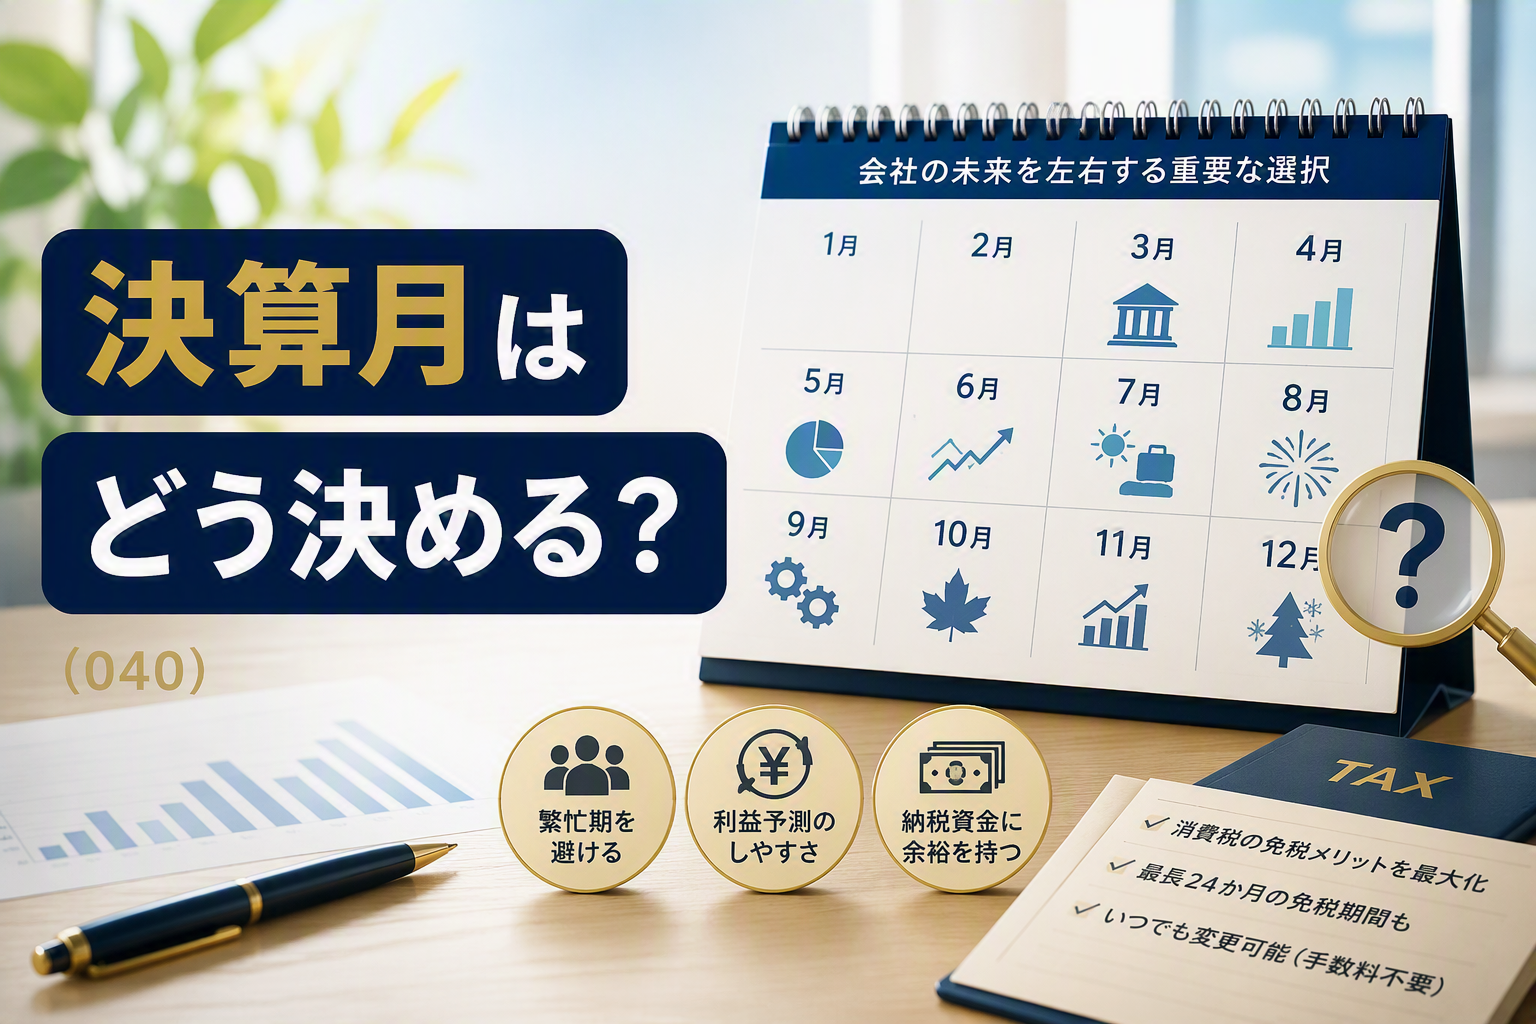
法人の事業年度は1年以内であれば自由に設定できます。3月決算が多いのは国や上場企業に合わせているだけで、中小企業がそれに従う必要はありません。以下の観点から、自社に合った決算月を検討しましょう。
| 検討のポイント | 内容 |
| 繁忙期を避ける | 決算月は棚卸しや決算作業で業務が増えるため、本業の繁忙期と重ならない月が望ましい |
| 売上の予測が立てやすい月にする | 期末付近で損益の見通しが立てば、決算対策(節税策の実施や投資の判断)がしやすくなる |
| 資金繰りに余裕がある月にする | 法人税・消費税の納付は決算日から2か月以内。納税時期に資金が不足しない月を選ぶ |
| 関連会社との関係を考慮する | グループ全体の損益を把握しやすいように統一するか、決算業務を分散するためにずらすか |
2. 設立初年度は「期間を長く取る」のがポイント
会社を設立する際、設立日から決算月までの期間をできるだけ長く取ることで、消費税の免税期間を最大限に活用できる場合があります。資本金1,000万円未満の法人は、原則として設立後2期目までは消費税が免除されます。
たとえば、4月1日に設立して3月決算にすると、1期目が12か月、2期目も 12か月で、合計24か月間が免税期間となります。一方、4月1日に設立して5月決算にすると、1期目がわずか2か月となり、免税のメリットを十分に活かせません。
ただし、インボイス登録事業者となる場合は設立初年度から課税事業者となるため、この免税メリットは適用されません。インボイス登録の要否も含めて検討することが大切です。
なお、資本金の額を1,000万円以上で設立すると、初年度から消費税の課税事業者となり免税期間がなくなります。設立時の資本金の設定も合わせて検討してください。
3. 決算月は後から変更できる
決算月は一度決めたら変更できないわけではありません。株主総会で定款を変更し、税務署に届出書を提出すれば、事業年度を変更することができます。
たとえば、設立当初は3月決算にしたものの、3月が繁忙期で決算作業に手が回らない場合、決算月を9月や 12月に変更するケースもあります。変更にあたって手数料や登録免許税はかかりません。現在の決算月に不便を感じている場合は、変更を検討してみるのもよいでしょう。なお、変更後の事業年度は変更した日から1年以内の期間で設定します。変更によって短縮される期間の確定申告も必要になりますので、変更のタイミングについては顧問税理士にご相談ください。
まとめ
決算月は「なんとない3月」ではなく、繁忙期を避け、資金繰りに余裕がある時期を選ぶことが大切です。設立時には消費税の免税期間も考慮して、初年度の期間をできるだけ長く取ることを検討してみてください。
会社設立や決算月の変更についてご相談がありましたら、アマヤ・パートナーズ税理士法人までお気軽にお問い合わせください。
(参考:法人税法第13条・第14条、消費税法第12条の2)
決算月の決め方
まずはお気軽にご相談ください
「今の税理士で本当にいいのだろうか」「もっと経営に活かせる税務サポートがほしい」
そんなお気持ちがあれば、東京都港区のアマヤ・パートナーズ税理士法人にお気軽にお問い合わせください。
初回のご相談は無料です。お客様の状況をお伺いし、最適なサポートのかたちをご提案いたします。