
— 認定利息が発生する前に知っておきたいこと —
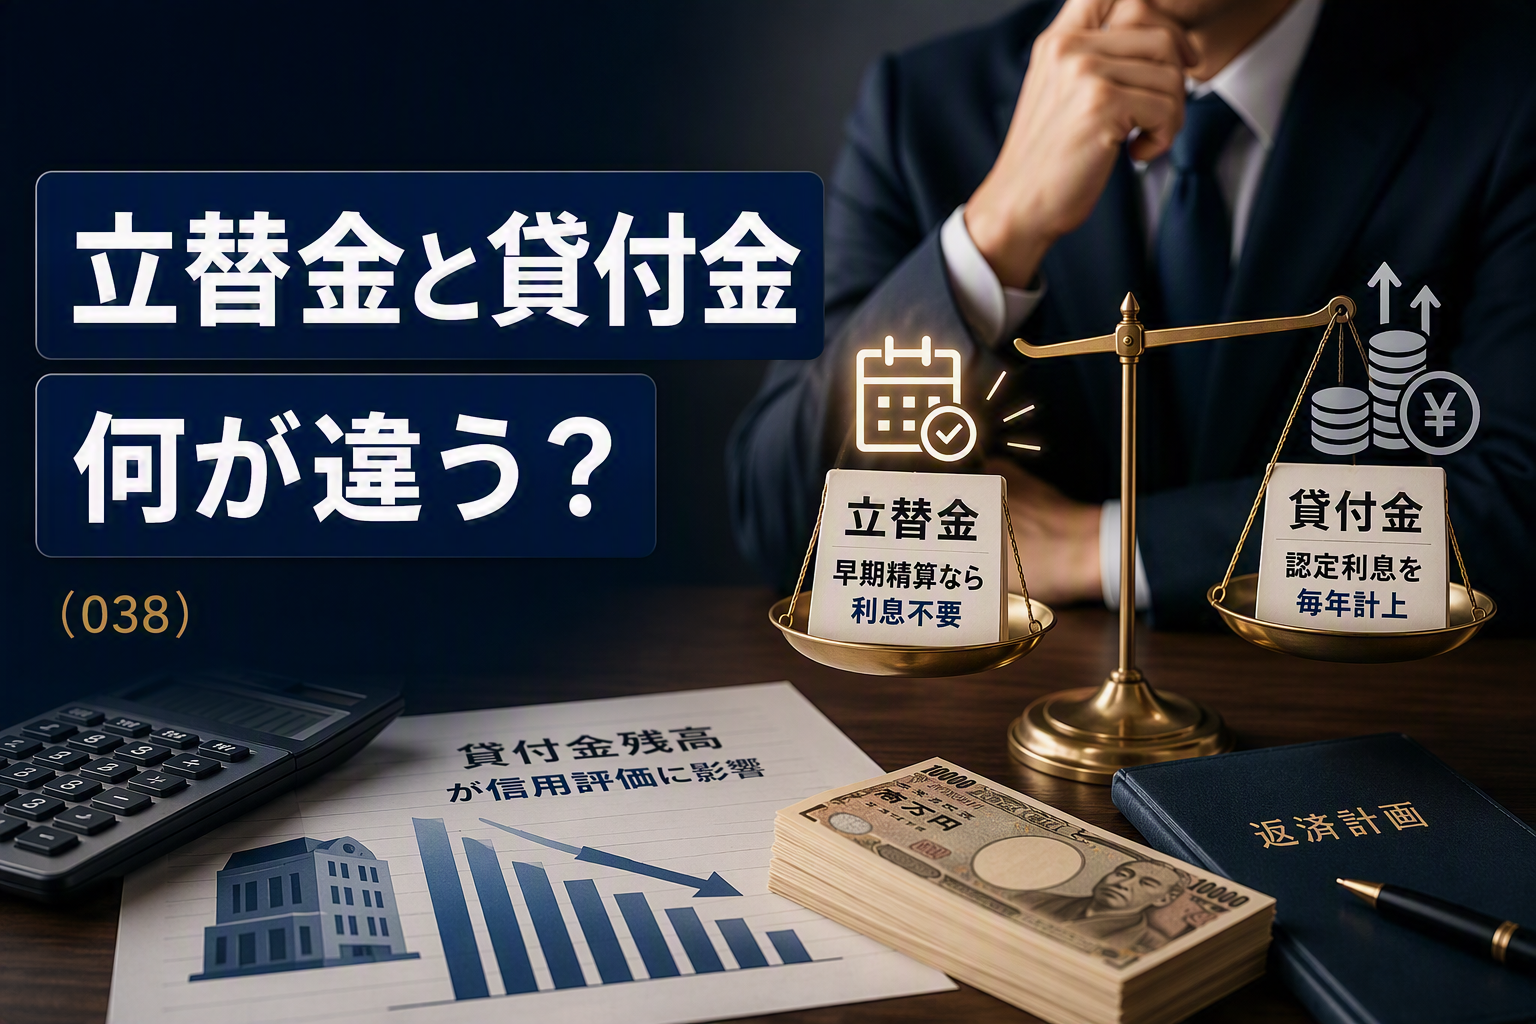
社長が会社のお金を一時的に使った場合、帳簿上は「立替金」か「貸付金」のどちらかで処理されます。この2つは似ているようで税務上の取扱いが大きく異なります。貸付金として処理されると、会社は認定利息を計上しなければならず、返済しない限り残高が増え続けることになります。今回は、立替金と貸付金の違いと、実務上の注意点を整理します。
1. 立替金と貸付金の性質の違い
立替金と貸付金は、そもそもの性質が異なります。
| 立替金 | 貸付金 | |
| 性質 | 一時的に会社が立て替えた費用で、短期間で精算されるもの | 会社から社長個人に対する 金銭の貸付け |
| 利息 | 不要 | 認定利息の計上が必要 |
| 返済の目安 | おおむね2年以内には精算すべき | 返済期間・返済方法を定めて 計画的に返済 |
| 金融機関の評価 | 少額・短期であれば問題にならない | 残高が大きいと融資審査でマイナス評価 |
つまり、ちょっとした経費の立替えのように短期間で精算されるものであれば立替金として処理できますが、まとまった金額を長期にわたって返済しない場合は貸付金として処理せざるを得なくなります。
2. 貸付金になると何が問題か
貸付金として処理されると、会社は社長に対して認定利息(一定の利率で計算した利息)を計上しなければなりません。たとえ実際に利息を受け取っていなくても、税務上は利息相当額を会社の収益に計上する必要があります。
また、受け取っていない利息は未収入金として計上されるため、返済しないまま放置すると、毎年、社長に対する未収の利息が増えていくことになります。
たとえば、500万円の貸付金を返済せずに放置した場合、認定利息の利率が年0.9%とすると、毎年4万8千円の利息が未収入金として積み上がっていきます。実際にお金を受け取っていなくても、この利息は会社の収益として計上しなければなりません。
また、決算書上に多額の役員貸付金が計上されていると、金融機関からの評価も下がります。「会社のお金を社長個人に流用している」と見なされ、融資審査に不利な影響を及ぼす可能性があります。
3. 立替金で処理できる範囲と早期解消のすすめ
社長が会社の経費を一時的に個人で立て替えた場合など、金額が少額で短期間のうちに精算されるのであれば、立替金として処理することができます。ただし、2年以上にわたって精算されないような場合には、貸付金として処理する方が好ましいといえるでしょう。
立替金が長期間にわたって精算されず残高が増え続けていると、税務調査で「これは実質的に貸付金ではないか」と指摘される可能性があります。立替金で処理しているものがある場合は、できるだけ早く精算して残高を解消することが大切です。
まとまった金額を会社から引き出す必要がある場合は、最初から貸付金として処理し、返済計画を立てて計画的に返済していくことをおすすめします。
まとめ
立替金と貸付金は税務上の取扱いが大きく異なります。立替金であれば利息の計上は不要ですが、貸付金になると認定利息が発生し、毎年未収の利息が積み上がっていきます。帳簿上に社長に対する立替金や貸付金がある場合は、早期に解消するよう心がけるとよいと思います。
役員貸付金・立替金の整理についてご相談がありましたら、アマヤ・パートナーズ税理士法人までお気軽にお問い合わせください。
(参考:法人税基本通達9-2-9~9-2-11、所得税法第36条)
立替金と貸付金の違い
まずはお気軽にご相談ください
「今の税理士で本当にいいのだろうか」「もっと経営に活かせる税務サポートがほしい」
そんなお気持ちがあれば、東京都港区のアマヤ・パートナーズ税理士法人にお気軽にお問い合わせください。
初回のご相談は無料です。お客様の状況をお伺いし、最適なサポートのかたちをご提案いたします。