
「購入した年は赤字になるので、給与から引かれた所得税が戻ってきますよ」。そう聞いて賃貸物件を購入された方は少なくありません。たしかに不動産所得の赤字は、給与所得と相殺できます。ただし、赤字の中身によっては相殺できない部分が出てきます。見込んでいた還付が受けられないこともありますので、仕組みを整理しておきます。
赤字は給与と相殺できる
不動産所得が赤字になった年は、その赤字を給与所得などの黒字から差し引くことができます。これを損益通算といいます。差し引いた分だけ所得が小さくなりますので、源泉徴収された所得税の一部が戻ってきます。
購入した年は赤字になりやすい年です。仲介手数料、不動産取得税、登録免許税、火災保険料といった費用がまとまって出るうえ、建物の減価償却費も乗ってくるためです。
それでも差し引ききれない赤字が残った場合、青色申告をしていれば翌年以降3年間繰り越して、その後の黒字と相殺できます。
相殺できない部分がある
赤字のうち、土地を買うために借りたお金の利子に相当する部分は、損益通算の対象から外れます。建物を買うための借入利子は対象になりますので、外れるのは土地の分だけです。
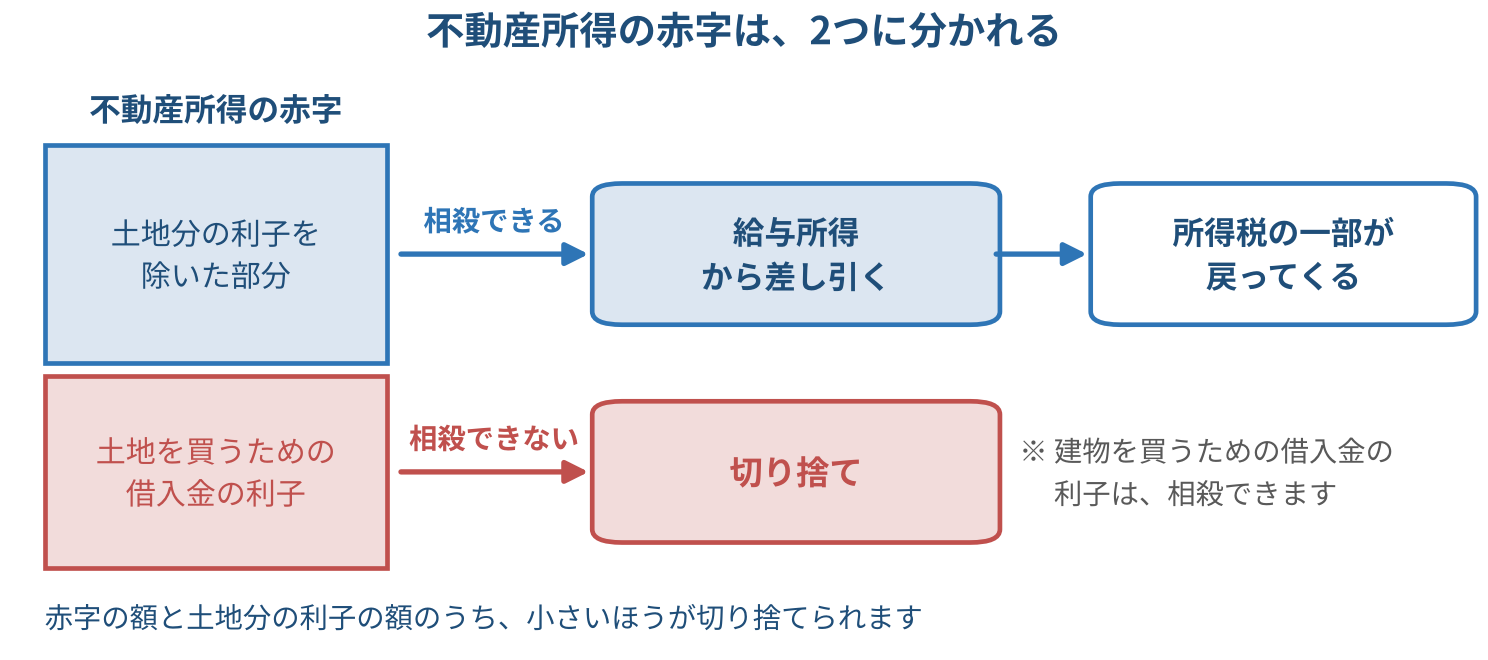
具体的には、不動産所得の赤字の額と、その年に必要経費に入れた土地分の借入利子の額を比べ、小さいほうの金額が切り捨てられます。
| ケース | 不動産所得の赤字 | うち土地分の利子 | 給与と相殺できる額 |
| A | 200万円 | 150万円 | 50万円 |
| B | 100万円 | 150万円 | 0円 |
Bのように、赤字のほとんどが土地の利子から生じている場合は、還付がまったく受けられないこともあります。この取扱いに貸付けの規模は関係なく、1室だけの貸付けでも同じです。
借入が土地と建物の両方にかかっているとき
同じ契約で土地と建物をまとめて買い、借入金をどちらに使ったのか区分できないことがあります。この場合は、借入金をまず建物の代金に充て、残った分を土地の代金に充てたものとして計算することが認められています。
オーナーにとっては有利な決まりです。建物の金額が大きいほど土地に回る借入が小さくなり、切り捨てられる利子も小さくなるためです。
逆にいえば、売買代金を土地と建物にどう分けるかが、この計算にそのまま効いてきます。契約の段階で分け方を確かめておきたいところです。
まとめ
赤字が出れば必ず還付がある、というわけではありません。同じ赤字でも、借入の中身によって相殺できる額が変わります。
購入をご検討の段階でしたら、初年度の収支の見込みと借入の内訳をあわせて確認しておかれると、見込み違いを避けられます。気になる点がありましたら、個別にご相談ください。
(参考:所得税法第69条、租税特別措置法第41条の4、所得税法施行令第26条の6)
赤字なのに還付がない?
まずはお気軽にご相談ください
「今の税理士で本当にいいのだろうか」「もっと経営に活かせる税務サポートがほしい」
そんなお気持ちがあれば、東京都港区のアマヤ・パートナーズ税理士法人にお気軽にお問い合わせください。
初回のご相談は無料です。お客様の状況をお伺いし、最適なサポートのかたちをご提案いたします。