中古の賃貸物件を買うと、売買契約書には総額しか書かれていないことがあります。ところが税金の計算では、土地と建物の金額を分けておかないと先に進みません。この分け方ひとつで、毎年の経費も、売ったときの税金も変わってきます。
1. なぜ分ける必要があるのか
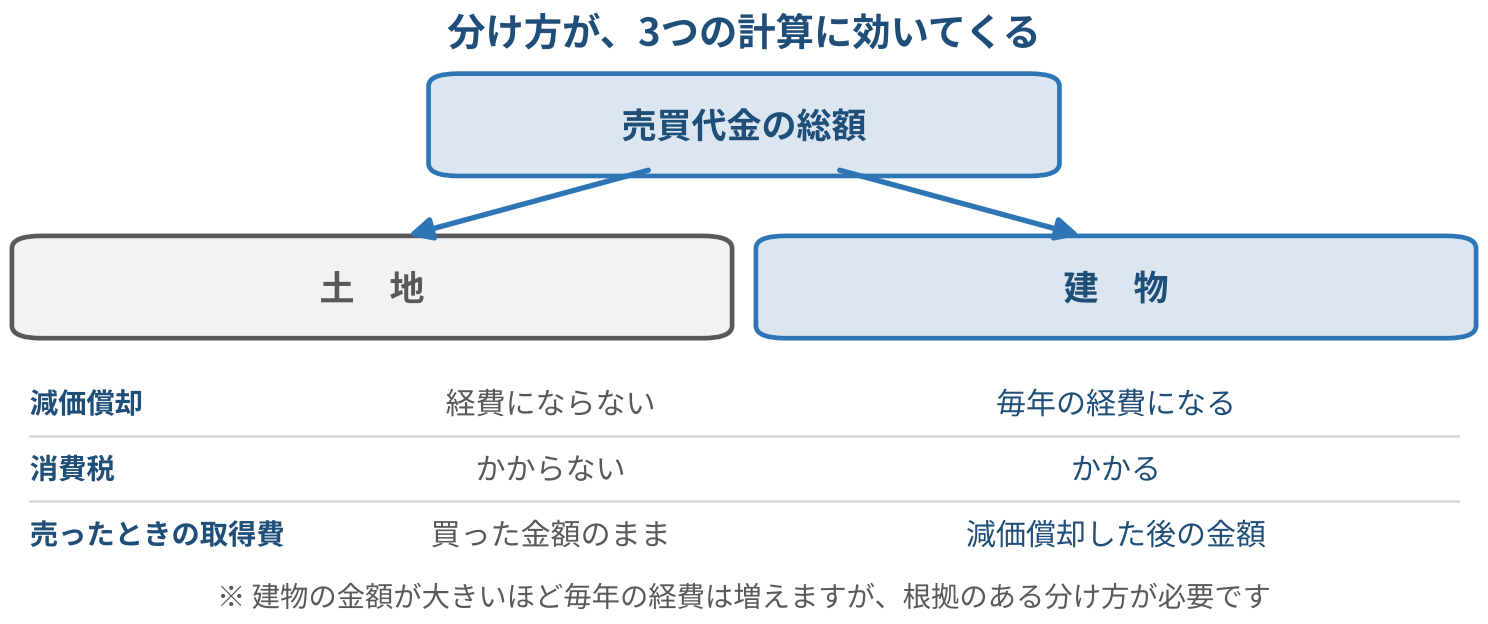
理由は3つあります。ひとつ目は減価償却です。土地は使っても減らないものとされ、経費にはなりません。毎年の経費になるのは建物の分だけですので、建物の金額が大きいほど経費が増えます。
ふたつ目は消費税です。消費税がかかるのは建物だけで、土地にはかかりません。売主が課税事業者であれば、契約書に書かれた消費税額から建物の金額を逆算できます。
3つ目は売ったときです。譲渡所得を計算するときの取得費は、土地と建物に分けたうえで、建物は減価償却した後の金額を使います。買ったときの分け方が、何年も先の税金まで決めることになります。
2. 分け方は4つある
実務で使われているのは、次の方法です。
| 方法 | 内容 |
| 契約書の記載による | 売買契約書に土地と建物の金額が分けて書かれていれば、原則としてその金額によります |
| 消費税額から逆算する | 消費税額を税率で割ると建物の税抜金額が出ます。売主が課税事業者の場合に使えます |
| 固定資産税評価額の比による | 土地と建物それぞれの固定資産税評価額の比で総額を分けます。資料が手に入りやすく、実務で最も多く使われています |
| 不動産鑑定評価による | 鑑定士の評価額の比で分けます。金額の大きい物件で使われることがあります |
どの方法でもよいわけではなく、その物件にとって合理的といえるかが問われます。迷ったときは固定資産税評価額の比が無難です。
3. 契約書に書いてあれば安心か
契約書に金額が書かれていても、それで決まりとは限りません。固定資産税評価額の比とかけ離れた配分になっていると、合理的でないとして見直されることがありますので、ご注意ください。
令和6年11月の国税不服審判所の裁決でも、契約書の配分が偏っているとして、固定資産税評価額の比で分け直された例があります。一方で、適正な鑑定評価のあった物件については、鑑定額による按分が認められています。
建物の金額を大きくすれば経費は増えますが、根拠のない配分は後から否定されることがあります。契約の前に固定資産税評価額を取り寄せ、それと大きくずれていないかを確かめておかれるとよいと思います。
まとめ
総額だけの契約書で済ませず、買う前に分け方を決めておくことをおすすめします。分け方は毎年の減価償却費、消費税、そして将来売ったときの税金まで、すべてに効いてきます。
どの方法が自社の物件に合うかは、売主の立場や資料の有無でも変わります。購入前に整理しておきたい場合は、個別にご相談ください。
(参考:国税庁タックスアンサーNo.6301、国税不服審判所 令和6年11月14日裁決)
土地と建物、分け方で税金が変わる
まずはお気軽にご相談ください
「今の税理士で本当にいいのだろうか」「もっと経営に活かせる税務サポートがほしい」
そんなお気持ちがあれば、東京都港区のアマヤ・パートナーズ税理士法人にお気軽にお問い合わせください。
初回のご相談は無料です。お客様の状況をお伺いし、最適なサポートのかたちをご提案いたします。