
いよいよコロナ融資の返済が始まり、さらに物価や人件費の高騰も相まって、企業は大きな負担に直面しています。
2024年10月の企業の倒産件数は、前年比で17.7%増加しており、このまま状況が続けば11年ぶりに年間倒産件数が1万件を超える可能性が高まってきました。
そこで今回は、売掛金や貸付金の回収が滞った場合の「貸倒損失」計上の注意点についてご紹介いたします。
1. 貸倒損失の概要
「貸倒損失」とは、売掛金や貸付金が回収不能となった際に計上する損失をいいます。
貸倒損失を計上すると利益が減少し、納税額も減少します。しかし、単に回収が遅れているだけで貸倒損失を計上すると、簡単に法人税負担を減らすことができるため、税務上、厳格な要件が定められています。
2. 貸倒損失が税務上認められる3つのパターン
税務上、貸倒損失が認められるのは次の3つのパターンです。
(1)法律上の貸倒れ
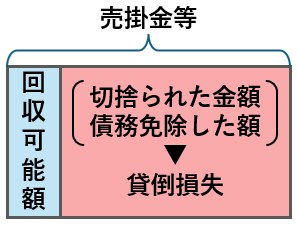
法的に債権が回収不能となった場合、貸倒損失として認められます。
①会社更生法、民事再生法などにより切り捨てられた金額
②債権者集会などにより切り捨てられた金額
③債務者の債務超過が相当期間継続し、その弁済を受けることができない場合に、書面により債務免除した額
ただし、民事再生手続き中で切り捨て額が確定していない場合には、計上することはできません。
(2)事実上の貸倒れ
債務者の資産状況等から、債権の全額が明らかに回収できない場合には、貸倒損失として認められます。
ただし、一部でも債権を回収可能な場合や、回収できない状態を長期間放置していた場合など、状況によっては貸倒損失と認められないこともありますので、慎重に判断する必要があります。
(3)形式上の貸倒れ(売掛債権に限る)
売掛金回収が滞っている場合にも、以下の条件に該当すれば、税務上、貸倒損失が認められます。この場合は、債権金額を1円まで切り捨てることができます。
①債務者の資産状況等が悪化し、取引を停止して1年以上経過した場合
ただし、継続的に取引をしていた得意先に対してのみ認められます。
②売掛債権の取立費用が債権金額を上回る場合
例えば、債権回収にかかる旅費や通信費などが、売掛金額を超える場合です。
3. 税務調査に備えて
貸倒損失は、意図的に計上して税負担を減らすことも可能であるため、税務調査で厳格にチェックされます。単に回収が遅延している場合や、回収努力が不十分な場合には、貸倒損失として認められないことがあります。無用なトラブルを防ぐため、特に下記の2点が重要です。
(1)決算日前の債権放棄
回収が見込めない債権については、「債権放棄通知書」を相手に送付することで貸倒れとすることができる可能性があります。この場合、債権放棄通知書が決算日より前に相手に届いている必要があります。
(2)証拠書類の準備
債権回収のための電話記録や督促状、催告を行った内容証明郵便など、回収努力や債務免除を証明する書類を用意しておくことが大切です。
4. 貸倒損失についてはお早めにご相談ください
本来、売掛金等は貸倒れになることは避けたいものですが、将来の貸倒れを見越して事前準備を行うことが重要です。
アマヤ・パートナーズでは、「決算事前対策」として、他の節税対策とともに長期未回収の債権についても確認しております。貸倒損失には、その他にも細かな要件がありますので、債権の回収不能リスクやご不安な点がある場合には、ぜひお早めにご相談ください。
「貸倒損失」を計上する場合の注意点
まずはお気軽にご相談ください
「今の税理士で本当にいいのだろうか」「もっと経営に活かせる税務サポートがほしい」
そんなお気持ちがあれば、東京都港区のアマヤ・パートナーズ税理士法人にお気軽にお問い合わせください。
初回のご相談は無料です。お客様の状況をお伺いし、最適なサポートのかたちをご提案いたします。