
令和7年度の税制改正大綱が2024年12月20日に発表されました。
「将来に夢や希望と安心を持てる、公正で活力ある社会を目指すための税制」を構築するため、「設備投資の促進」「所得向上、社会インフラの整備」「安全保障の強化、地球温暖化対策」の3つを重視した改正が行われます。
今回は、法人税と所得税に関する主な改正をご紹介いたします。(☆の項目は、特に注目すべき改正項目です。)
1. 法人税改正
企業向けの改正では、中小企業の税負担を抑えるための措置が延長される一方で、大企業向けの法人税率が引き上げられます。また、防衛費を確保するための新たな税負担も導入されることとなりました。
(1)中小企業者等の軽減税率の延長【減税】【増税】
(適用期限:令和9年3月31日までに開始する事業年度)
中小企業の所得800万円以下の部分に適用される法人税の軽減税率15%(本来は19%)が、2026年3月末まで延長されます。ただし、年間の所得が10億円を超える企業は、軽減税率が15%から17%に引き上げられます。また、グループ通算制度を適用している法人は、この優遇措置の対象外となります。
(2)☆中小企業投資促進税制の延長【減税】
(適用期限:令和9年3月31日まで延長)
企業が機械やソフトウェアなどを取得する際の税優遇措置が延長されます。具体的には、原則として取得価額の30%特別償却または7%の法人税控除が可能です。
| 項目 | 内容 |
| 対象企業 | 青色申告書を提出する中小企業者等 |
| 対象設備 金額要件等 |
機械装置:1台160万円以上 ソフトウェア:合計70万円以上 工具:1台30万円以上かつ合計120万円以上 普通貨物自動車:車両総重量3.5t以上 等 |
| 特別償却率 | 取得価額の30% |
| 税額控除率 | 取得価額の7%(資本金3,000万円超の中小企業者等は適用不可) |
(3)中小企業経営強化税制の延長【減税】
(適用期限:令和9年3月31日まで延長)
従来より特定の経営力向上設備を取得した場合、即時償却又は最大10%の税額控除が認められていましたが、今回の改正で、売上高100億円超を目指す中小企業(経済産業大臣の確認が必要)が建物を取得した場合にも、賃上げ率に応じて次のように特別償却や税額控除を受けることができるようになります。
| 賃上げ率 | 特別償却 | 税額控除 |
| 2.5%以上 | 15% | 1% |
| 5%以上 | 25% | 2% |
※対象設備:建物追加(附属設備含む。)
(4)新リース会計基準への税法上の取扱い
令和9年4月以降、上場企業やその子会社等には、新リース会計基準が適用され、これまで「オペレーティング・リース」として扱われていた取引も、会計上は資産と負債を計上する必要があります。
ただし、法人税の計算上はこれまでと同じ賃貸借処理を維持するため、税負担上は大きな影響はありません。
| リース区分 | 新リース会計基準 | 法人税 |
| ファイナンス・リース | オンバランス ・資産、負債を計上 ・減価償却費、利息を計上 |
オンバランス(売買処理) ・資産、負債を計上 ・減価償却費、利息を計上 |
| オペレーティング・リース | オンバランス ・資産、負債を計上 ・減価償却費、利息を計上 |
賃貸借処理 ・賃借料のみ計上 |
(5)☆防衛特別法人税(仮称)の創設【増税】
(適用時期:令和8年4月1日以後に開始する事業年度)
日本の防衛力強化のための財源確保として、令和8年4月以降、新たに4%の「防衛特別法人税」が導入されます。ただし、法人税額500万円までは非課税となるため、税引前利益が約2,000万円以下の場合課税されず、主に大企業のみ税負担が増加する見込みです。
【税額の計算方法】
防衛特別法人税 =(基準法人税額 - 500万円)× 4%
2. 所得税改正
所得税については、いわゆる103万円の壁が123万円まで引き上げられ、大学生アルバイトについては150万円まで非課税となり所得税負担が軽減される一方、退職所得控除の調整規定の見直しが行われました。
(1)☆基礎控除・給与所得控除の引き上げ【減税】
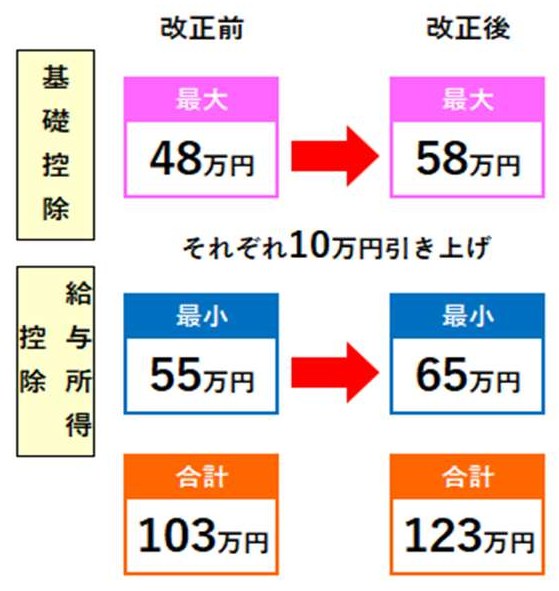
(適用時期:所得税は令和7年分以後、住民税は令和8年度分以後)
物価上昇時の税負担軽減のため、所得税の基礎控除の額が、現行の最高48万円から最高58万円に、給与所得控除の最低額が55万円から65万円に引き上げられます。
これにより、給与収入123万円以下であれば所得税が課税されなくなります。
(2)☆特定親族特別控除(仮称)の創設【減税】
(適用時期:所得税は令和7年分以後、住民税は令和8年度分以後)
現状の人手不足を解消する目的で、大学生など19歳以上23歳未満のアルバイト収入に関する新たな控除制度が導入されます。これまで、アルバイトの収入が一定額を超えると扶養から外れ、親の税負担が増えてしまう「103万円の壁」が問題となっていました。今回の改正により、150万円までのアルバイト収入が非課税となり、親の扶養控除も適用可能になります。
また、大学生の給与収入が150万円(所得85万円)を超える場合でも、その親は段階的に3万円から61万円の所得控除を受けられます。
| 子等の合計所得金額 | 改正前の控除額 | 改正後の控除額 |
| 48万円以下 | 63万円(扶養控除) | 63万円(扶養控除) |
| 48万円超58万円以下 | 0円 | 63万円(特定親族特別控除) |
| 58万円超85万円以下 | 0円 | 63万円(特定親族特別控除) |
| 85万円超123万円以下 | 0円 | 3万円~61万円(特定親族特別控除) |
なお、住民税についても、3万円~45万円の所得控除を受けることができます。
(3)子育て世帯に対する生命保険料控除の拡充【減税】
(適用時期:令和8年分の所得税)
子育て世帯を支援するため、23歳未満の扶養親族がいる場合には、新生命保険料の一般生命保険料の控除限度額が、4万円から6万円に引き上げられます。
ただし、一般生命保険、介護医療保険、個人年金保険の合計控除限度額は従来通り12万円のため、すでに12万円の控除を受けている場合は減税とはなりません。
(4)☆確定拠出年金制度等の見直し【減税】
(適用時期:確定拠出年金法等の改正による)
老後資金の積み立てを促進するため、確定拠出年金(iDeCo)の月額拠出限度額が、次のように引き上げられます。したがって、勤務先の企業年金がない会社員については、iDeCoの月々の積立限度額が、2.3万円から6.2万円までアップします。
毎月の拠出額は、その年の収入金額から控除することができるので、改正によって軽減される所得税と住民税が増加します。
| 年金(DC)の種類 | 改正前(月額) | 改正後(月額) |
| 企業型確定拠出年金 | 5.5万円 | 6.2万円 |
| 個人型(iDeCo) 第1号被保険者 |
6.8万円 | 7.5万円 |
| 個人型(iDeCo) 第2号被保険者・企業年金加入者 |
2.0万円 | 6.2万円 |
| 個人型(iDeCo) 第2号被保険者・企業年金未加入者 |
2.3万円 | 6.2万円 |
(5)☆退職所得控除の調整規定等の見直し【増税】
(適用時期:令和8年1月1日以後)
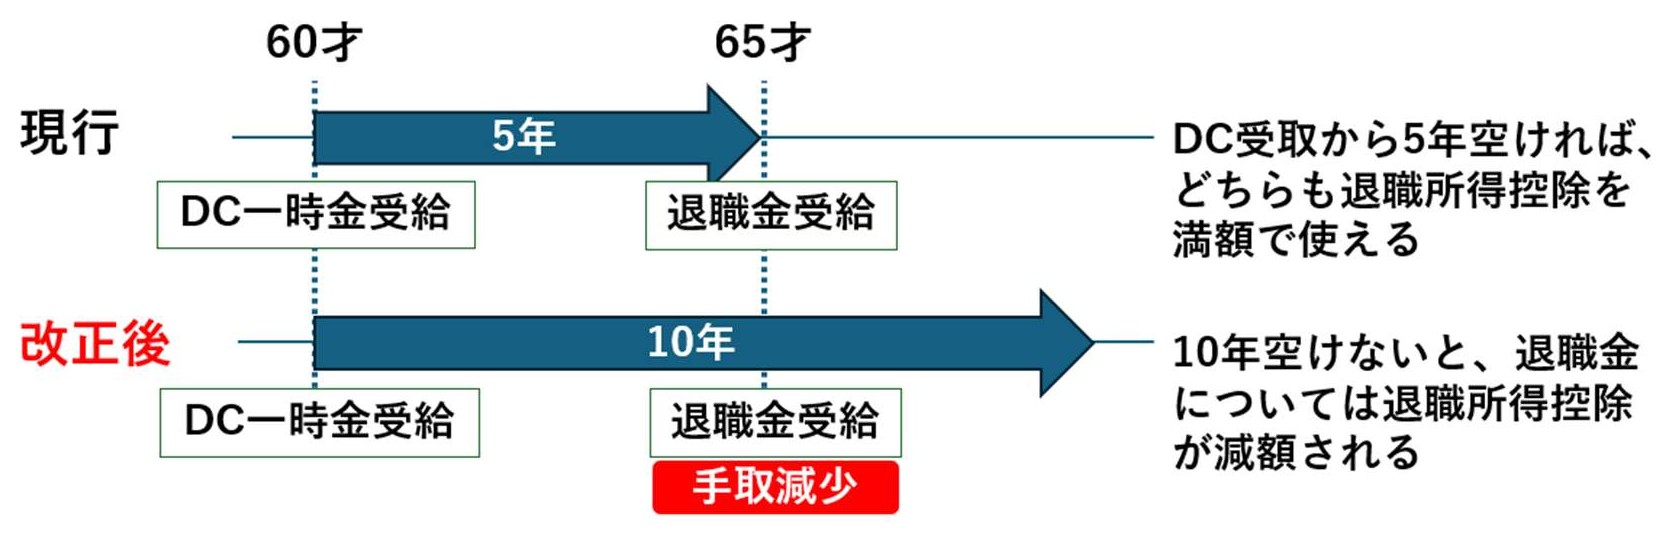
iDeCoなどの確定拠出年金の「DC一時金」を受け取ったあと、会社からの「退職金」を受ける場合、退職所得控除の計算で勤続年数が重複しないように調整するルールがあります。具体的には、退職所得控除をそれぞれ満額で使うために、退職金を受け取るまでの間隔が5年から10年に延びることになります。
これにより、確定拠出年金の一時金を受給してから10年に満たない期間で退職金を受け取る場合には、従来より税負担が増加することになります。
今回ご紹介した改正内容には細かな適用要件等ありますので、詳しい内容につきましては、弊社担当者までお気軽にお問合せください。
令和7年度 税制改正大綱のポイント
まずはお気軽にご相談ください
「今の税理士で本当にいいのだろうか」「もっと経営に活かせる税務サポートがほしい」
そんなお気持ちがあれば、東京都港区のアマヤ・パートナーズ税理士法人にお気軽にお問い合わせください。
初回のご相談は無料です。お客様の状況をお伺いし、最適なサポートのかたちをご提案いたします。