— 旅費規程と非課税のポイント —
通常、会社が経費を計上するには領収書や請求書が必要です。ところが「出張日当」は、領収書がなくても、旅費規程に定めた金額をそのまま経費にできるという少し変わった仕組みを持っています。しかも、受け取った役員・従業員には所得税がかかりません。今回は、この出張日当の仕組みと活用のポイントを整理します。
1. 出張日当とは — 領収書なしで経費になる仕組み
出張日当とは、出張中の食費や通信費、目的地内の移動交通費などの諸雑費を補填するために、定額で支給される手当です。交通費や宿泊費の実費精算とは異なり、あらかじめ旅費規程で定めた金額を支給するだけでよく、個々の領収書は不要です。
この日当は、所得税法上、通常必要と認められる範囲内であれば給与として課税されません。つまり、同じ金額を「営業手当」や「給与」として支給すると所得税・住民税・社会保険料がかかりますが、旅費規程に基づく出張日当であれば、これらの負担が発生しません。会社にとっても旅費交通費として経費(損金)に算入でき、さらに国内出張の日当は消費税の課税仕入れとしても処理できます。
2. 日当の支給額の目安
日当の金額は法律で定められているわけではなく、各社の旅費規程で定めます。ただし、非課税として認められるためには、所得税基本通達9-3に基づき、①役員・従業員の全員を通じてバランスのとれた基準であること、②同業種・同規模の他社と比較して相当と認められる金額であること、が求められます。以下は一般的な支給額の目安です。
| 区分 | 日帰り日当 | 宿泊日当(国内) | 宿泊日当(海外) |
| 役員 | 2,500円 | 5,000円 | 10,000円 |
| 管理職 | 2,000円 | 4,000円 | 6,000円 |
| 一般職 | 1,500円 | 3,000円 | 4,000円 |
※上記は一般的な目安です。業種や会社の規模により適正額は異なります。
3. 活用にあたっての注意点
■ 旅費規程の作成が必須
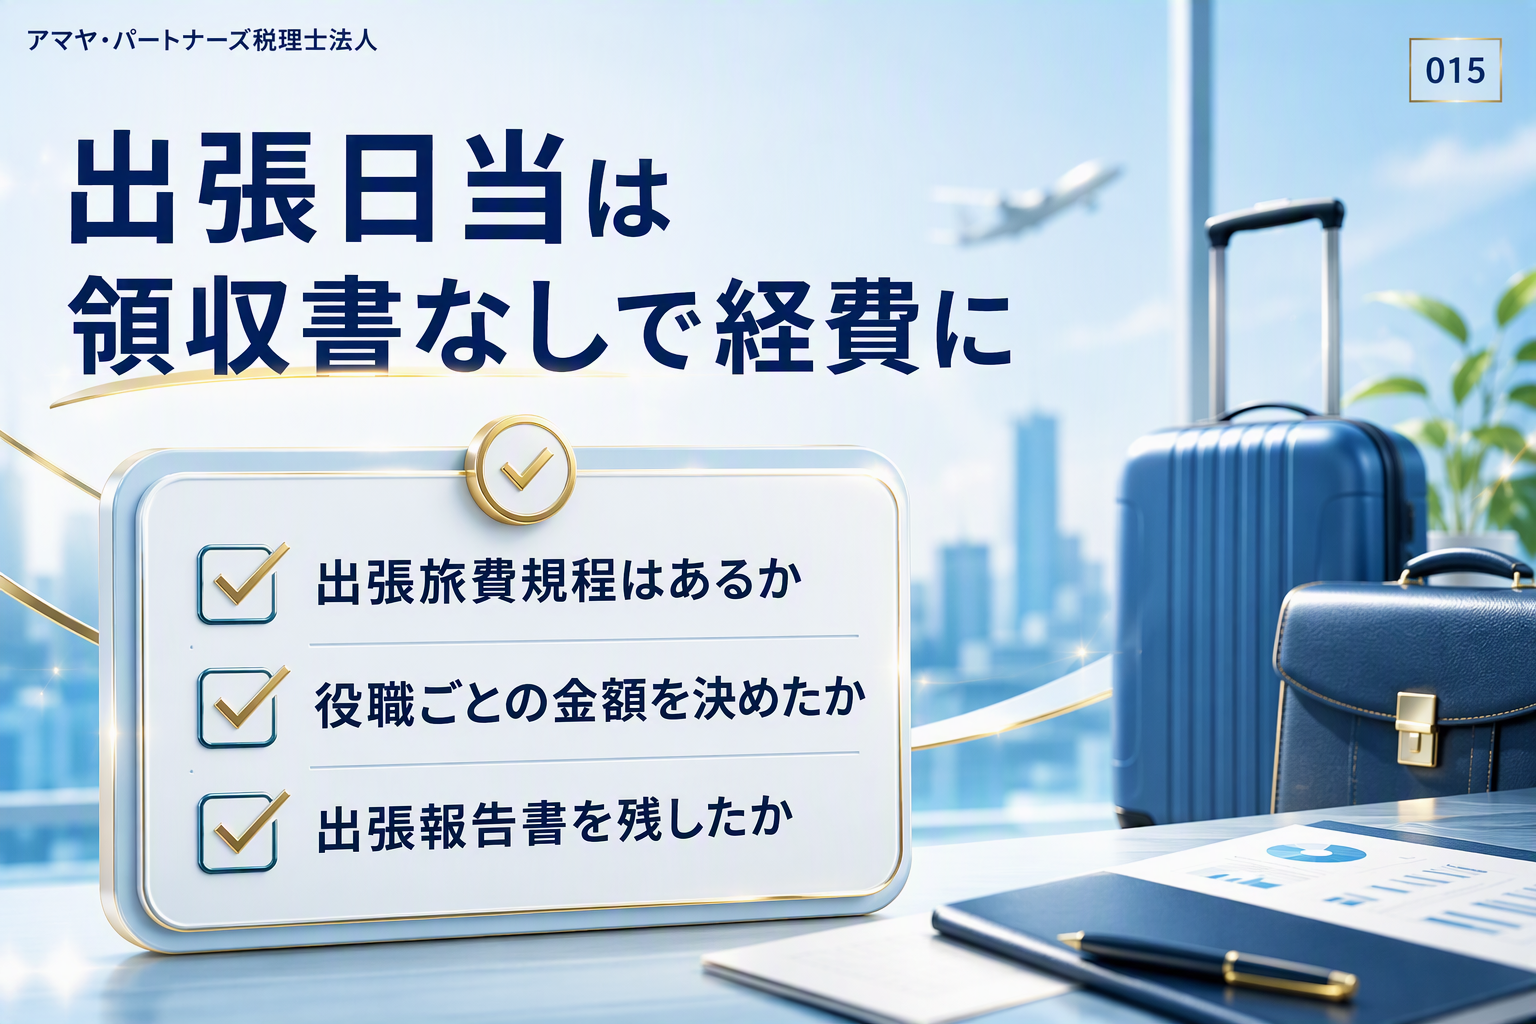
出張日当を非課税で支給するためには、会社として「出張旅費規程」を作成しておくことが前提です。規程には、出張の定義(例:片道100km以上)、役職ごとの日当・宿泊費の金額、精算方法、出張報告書の提出義務などを定めます。規程がない場合や、規程の金額が不相当に高額な場合は、税務調査で給与として課税される可能性があります。
■ 出張の事実を記録に残す
日当を支給した出張については、出張報告書を作成・保管しておくことが重要です。出張日・出張先・目的・成果などを記録しておくことで、税務調査の際に出張の事実を説明しやすくなります。
■ 社長一人の会社でも利用可能
旅費規程は役員にも適用されるため、社長一人の会社であっても出張日当の制度を活用することができます。ただし、金額が妥当であること、出張の事実があることが前提です。
まとめ
出張日当は、旅費規程を整備して適正な金額を定めておけば、受け取った側は所得税が非課税、会社側は経費として処理できる制度です。出張が多い会社はもちろん、定期的に出張がある会社であれば、旅費規程の整備を検討する価値があります。
出張旅費規程の作成や日当の設定についてご不明な点がありましたら、アマヤ・パートナーズ税理士法人までお気軽にお問い合わせください。
(根拠条文:所得税法第9条第1項第4号、所得税基本通達9-3)
参考:国税庁タックスアンサー No.6459「出張旅費、宿泊費、日当、通勤手当などの取扱い」
出張日当を活用していますか?(015)
まずはお気軽にご相談ください
「今の税理士で本当にいいのだろうか」「もっと経営に活かせる税務サポートがほしい」
そんなお気持ちがあれば、東京都港区のアマヤ・パートナーズ税理士法人にお気軽にお問い合わせください。
初回のご相談は無料です。お客様の状況をお伺いし、最適なサポートのかたちをご提案いたします。