— 税務調査で指摘されないための4つのチェックポイント —
外部の個人に仕事を依頼して報酬を支払ったとき、当然「外注費」として処理しているつもりが、税務調査で「これは給与ではないか」と指摘されるケースがあります。給与と認定されると、源泉所得税の追徴や社会保険料の避及負担など、会社にとって大きな負担が生じます。今回は、外注費と給与の違いと、指摘を受けないためのポイントを整理します。
1. 外注と雇用 — 会社にとって何が違うのか
外注(請負)として報酬を支払う場合と、従業員(雇用)として給与を支払う場合では、会社側の税務・社会保険上の取扱いが以下のとおり異なります。
| 外注費として支払い | 給与として支払い | |
| 源泉徴収 | 原則不要 | 必要 |
| 社会保険料の会社負担 | なし | あり |
| 消費税の仕入税額控除 | できる | できない |
| 労働保険(雇用保険・労災) | 不要 | 必要 |
このように、外注費として支払う場合は源泉徴収や社会保険料の負担がなく、消費税の仕入税額控除もできるため、給与として支払う場合に比べて会社の負担は少なくて済みます。働く側にとっても、雇用に伴う拘束がなく自由度が高いため、会社・本人の双方にとって外注扱いにしたいという事情が生じやすいのが実情です。
しかし、税務調査では契約の名称ではなく実態で判断されます。外注費のつもりで支払っていても、実態が雇用であると認定されれば、源泉所得税の追徴(不納付加算税・延滞税を含む)、消費税の仕入税額控除の否認、社会保険料の避及負担など、会社にとって大きな追加負担が発生しますので、十分注意が必要です。
2. 外注か給与か — 4つの判断基準
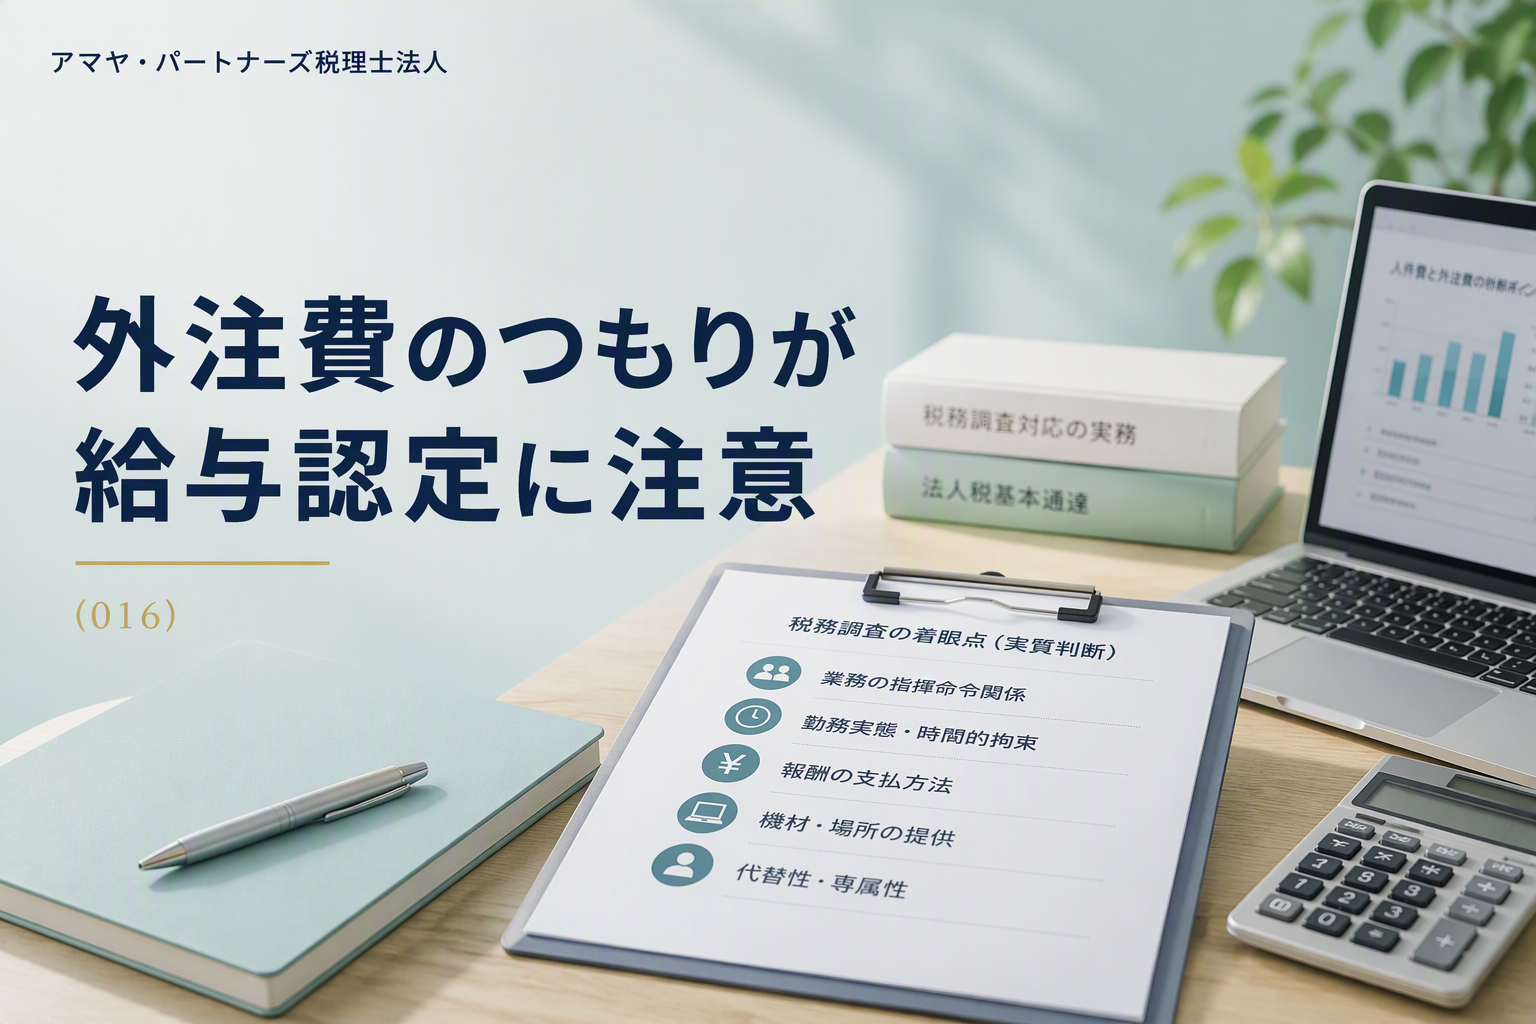
外注費か給与かは、契約書の名称だけで決まるものではなく、実態に即して総合的に判断されます。税務調査では、主に以下の4つのポイントが確認されます。
| チェックポイント | 外注(請負) | 給与(雇用) | |
| ① | 材料・用具の負担者 | 自己負担 | 会社が提供 |
| ② | 会社の指揮監督を受けるか | 受けない | 受ける |
| ③ | 未完成のまま滅失した場合に報酬を請求できるか | できない | できる |
| ④ | 業務を他の人に代行させることができるか | できる | できない |
※どれか1つに該当すれば即「外注」または「給与」と判定されるわけではなく、あくまで総合的に判断されます。
3. 指摘を受けないための実務対応
上記の4つの判断基準を満たすよう、請負の実態を裏付ける書類を整備しておくことが重要です。あくまでも総合的に判断されるため、以下の全てを必ず満たさなければならないわけではありませんが、できるだけ多くの対応を整えておきましょう。
・ 業務内容・報酬・納期・成果物を明記した業務委託契約書を締結する
・ 報酬は時間単位ではなく成果物の納品に対して支払う
・ 材料・用具は原則として外注先の自己負担とする
・ 作業場所・作業時間は外注先が自ら決められる状態にする
・ 外注先から請求書を受領・保管する
まとめ
外注費と給与の区分は、税務調査で頻繁に確認されるポイントです。契約書の名称だけでなく、実態として請負の要件を満たしているかどうかが問われます。現在、個人に対して外注費を支払っている場合は、4つのチェックポイントに照らして実態を確認し、必要な書類を整備しておくことをお勧めします。
外注費と給与の区分についてご不明な点がありましたら、アマヤ・パートナーズ税理士法人までお気軽にお問い合わせください。
(根拠条文:所得税法第27条・第28条、所得税基本通達28-7|28-8)
外注費のつもりが給与認定に注意
まずはお気軽にご相談ください
「今の税理士で本当にいいのだろうか」「もっと経営に活かせる税務サポートがほしい」
そんなお気持ちがあれば、東京都港区のアマヤ・パートナーズ税理士法人にお気軽にお問い合わせください。
初回のご相談は無料です。お客様の状況をお伺いし、最適なサポートのかたちをご提案いたします。