経営セーフティ共済の改正点と活用法
「経営セーフティ共済」(中小企業倒産防止共済)は、取引先の倒産に備えながら掛金を経費(損金)にできる、中小企業にとって使い勝手のよい制度です。ただし、2024年10月からの改正で、解約後の再加入に関するルールが変わりました。今回は、制度の基本と改正のポイント、今後の活用の考え方を整理します。
1. 経営セーフティ共済の基本
経営セーフティ共済は、取引先が倒産した際に無担保・無保証で掛金の最高10倍(上限8,000万円)まで借入ができる制度です。中小企業基盤整備機構が運営しており、1年以上事業を継続している中小企業や個人事業主が加入できます。つまり、設立第二期から利用することが可能です。
掛金は月額5,000円〜200,000円の範囲で設定でき、さらに前納制度を使えば1年分を一括前納して最大240万円をその年度の損金(経費)にすることができます。設立間もない会社でも、利益が出た年度にまとまった金額を経費に計上できる点は大きなメリットです。
| 項目 | 内容 |
| 掛金月額 | 5,000円〜200,000円(5,000円刻みで選択可能) |
| 掛金の上限 | 累計800万円まで |
| 税務上の取扱い | 掛金全額を損金(経費)に算入できる |
| 解約手当金 | 40か月以上加入で掛金の100%が返戻される |
| 前納制度 | 1年分(最大240万円)を一括前納し、その年度の損金にできる |
※解約手当金は全額が法人税・所得税の課税対象となります。
2. 2024年10月からの改正点 — 解約後2年間は損金算入不可
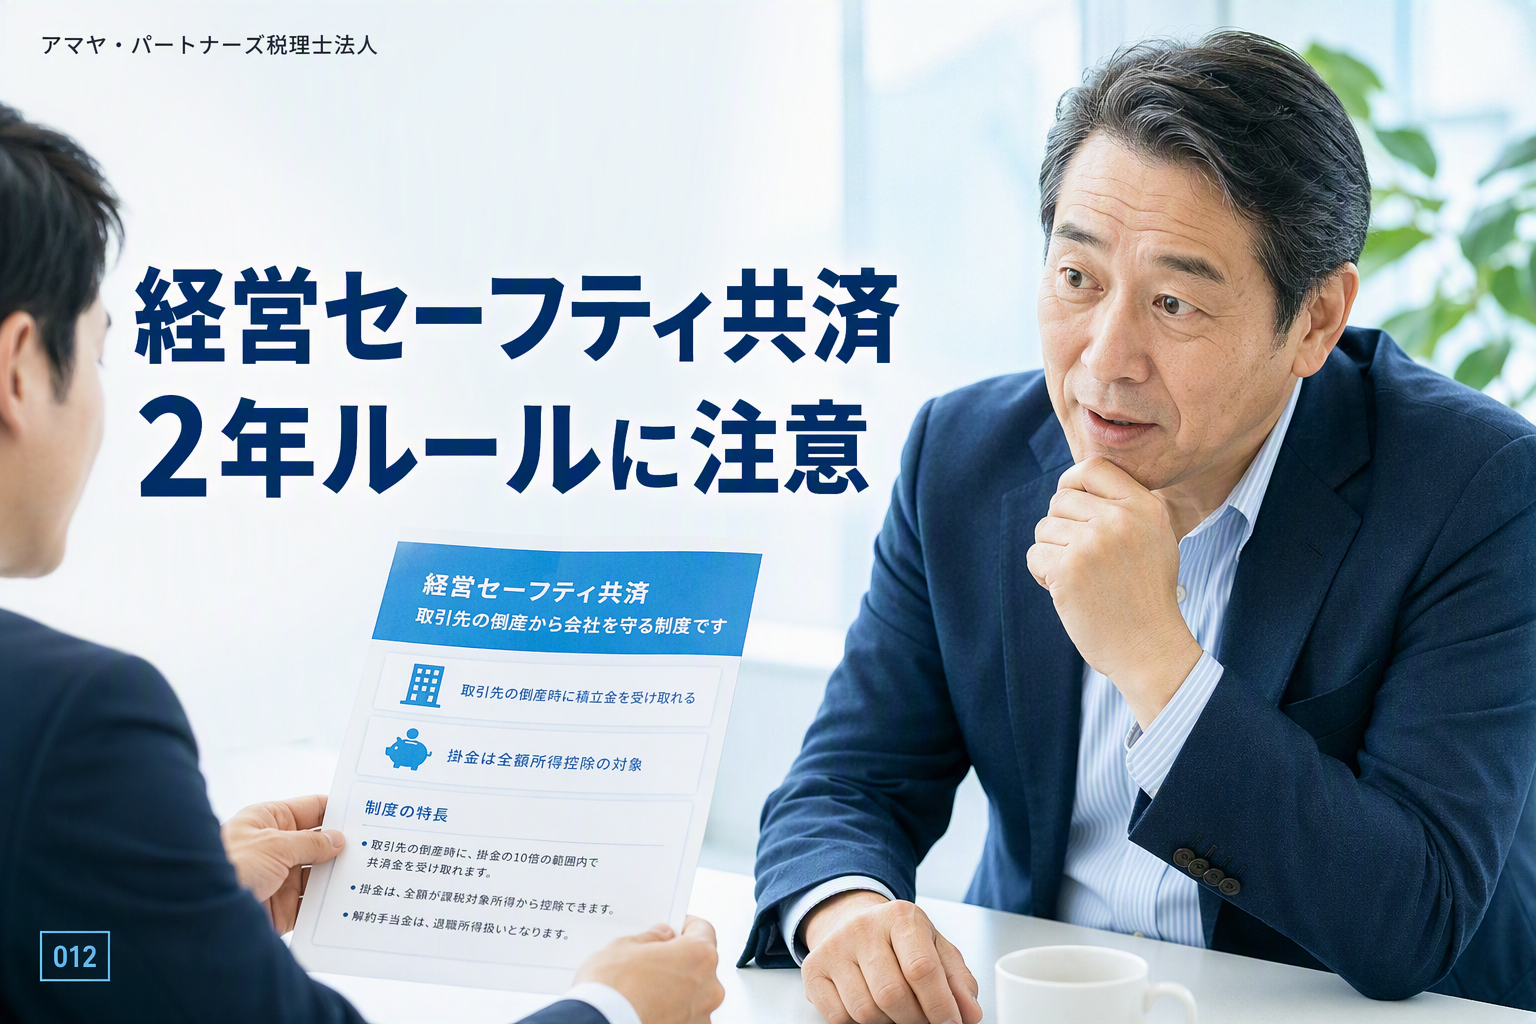
改正前は、「解約して手当金を受け取り、すぐに再加入して再び掛金を損金にする」という運用が可能でした。しかし、節税目的で短期間に解約・再加入を繰り返すケースが増えたことを受けて、2024年10月1日以降に解約した場合は、解約の日から2年を経過する日までに支出した掛金は損金算入できないことになりました。
この改正により、解約後すぐに再加入しても掛金を経費にすることができないため、「解約→再加入」を繰り返す手法は税務上のメリットがなくなりました。ただし、制度そのものの仕組み(掛金の損金算入、共済金貸付、解約手当金)に変更はありません。新規に加入する場合はこの制限の対象外です。
3. 今後の活用の考え方
今回の改正を踏まえると、経営セーフティ共済は「短期的な節税策」ではなく、長期的なリスク備蓄と税負担の平準化として活用するのが適切です。以下の点を踏まえて計画的に運用されることをお勧めします。
■ 解約のタイミングは「出口戦略」がカギ
解約手当金は全額が課税対象となるため、解約時に大きな利益が出ると税負担が増えます。役員退職金の支給や大規模な設備投資など、多額の経費が発生するタイミングに合わせて解約すると、税負担を抑えることができます。
■ 掛金の調整も可能
掛金は月額5,000円〜200,000円の範囲で変更できますので、資金繰りが厳しい時期は減額し、余裕のある時期に増額するという柔軟な運用が可能です。解約せずに掛金を調整しながら継続するのも一つの方法です。
■ 本来の目的も忘れずに
節税効果に目が向きがちですが、経営セーフティ共済の本来の目的は取引先の倒産に備えた緊急時の資金調達手段です。掛金を積み立てておくことで、万が一のときに無担保で素早く資金を確保できるという安心感は、経営の大きな支えになります。
まとめ
2024年10月の改正により、解約後2年間は再加入時の掛金を損金にできなくなりました。今後は、解約のタイミングを見据えた「出口戦略」を持ちつつ、長期的に制度を活用していくことが大切です。
経営セーフティ共済の活用方法についてご不明な点がありましたら、アマヤ・パートナーズ税理士法人までお気軽にお問い合わせください。
(根拠条文:租税特別措置法第66条の11、中小企業倒産防止共済法)
参考:中小企業基盤整備機構「経営セーフティ共済」
まずはお気軽にご相談ください
「今の税理士で本当にいいのだろうか」「もっと経営に活かせる税務サポートがほしい」
そんなお気持ちがあれば、東京都港区のアマヤ・パートナーズ税理士法人にお気軽にお問い合わせください。
初回のご相談は無料です。お客様の状況をお伺いし、最適なサポートのかたちをご提案いたします。