インボイス経過措置の縮小(2026年10月)に備える
2023年10月に始まったインボイス制度では、免税事業者との取引にも一定割合の仕入税額控除が認められる経過措置が設けられています。この控除割合が2026年10月から縮小されます。今回は、何がどう変わるのか、そして今のうちに準備しておきたいことを整理します。
1. 何が変わるか — 控除割合の段階的な引き下げ
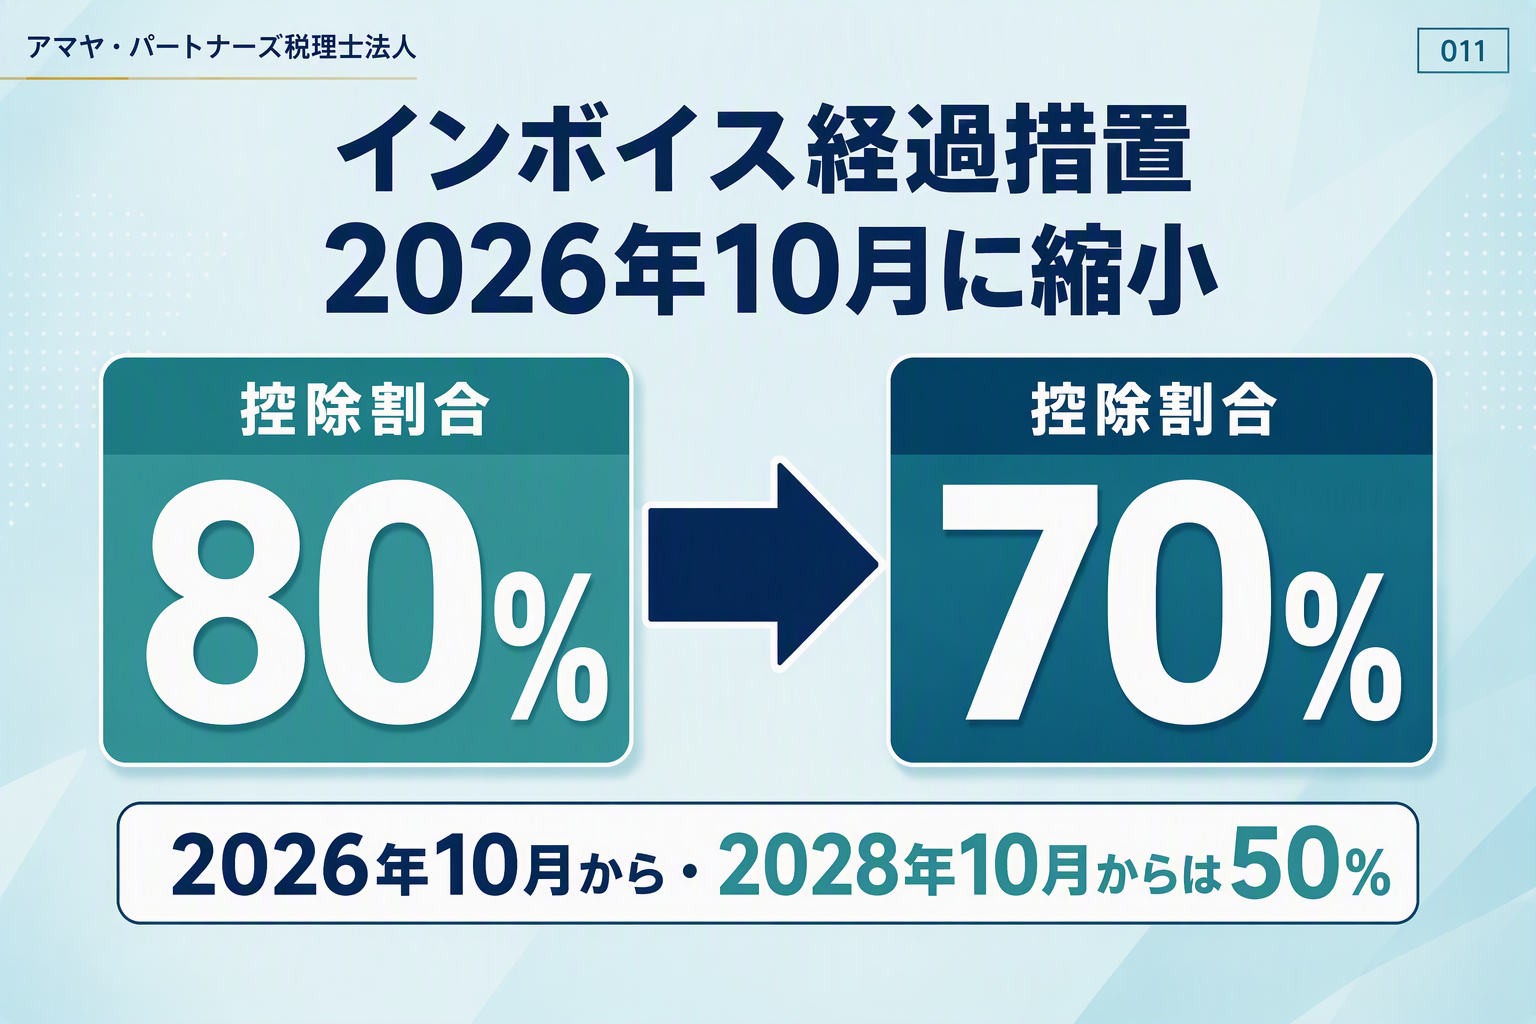
インボイスを発行できない免税事業者からの仕入れについて、現在は仕入税額の80%が控除できます。2026年10月以降、この割合が段階的に引き下げられます。令和8年度税制改正大綱では、当初予定の50%への一律引き下げが緩和され、以下のスケジュールとなる見込みです。
| 期間 | 控除割合 |
| 2023年10月〜2026年9月 | 80% |
| 2026年10月〜2028年9月 | 70%(改正で緩和) |
| 2028年10月〜2030年9月 | 50% |
| 2030年10月〜 | 控除なし(経過措置終了) |
※上記は令和8年度税制改正大綱に基づく見込みです。法案成立後に確定します。
また、インボイス制度を機に免税事業者から課税事業者になった方が利用できた「2割特例」(売上税額の2割を納税額とする特例)は、2026年9月で終了します。2026年10月以降は、本則課税または簡易課税での申告が必要になります。
2. 今のうちに準備しておきたいこと
■ 課税事業者(買い手)側の対応
控除割合が縮小されると、免税事業者との取引による消費税の負担が増加します。取引先のインボイス登録状況を改めて確認し、免税事業者との取引が多い場合は、取引条件の見直しや登録の依頼を検討しておくとよいでしょう。また、帳簿に経過措置の適用を受ける旨(「80%控除対象」等)の記載が必要な点も確認しておきましょう。
■ 免税事業者(売り手)側の対応
控除割合が下がるほど、取引先の税負担が増えるため、取引条件の見直しや取引の打ち切りを求められる可能性が高まります。課税事業者への転換を検討する場合は、消費税の納税負担と事務コストを踏まえて判断することが大切です。2割特例の終了も踏まえ、簡易課税の届出を検討するタイミングでもあります。
まとめ
2026年10月は、インボイス経過措置の控除割合が縮小される大きな節目です。課税事業者・免税事業者ともに、取引先との関係や自社の消費税負担への影響を早めに確認し、必要な対応を進めておくことをお勧めします。
インボイス制度への対応についてご不明な点がありましたら、アマヤ・パートナーズ税理士法人までお気軽にお問い合わせください。
(根拠条文:消費税法附則第52条・第53条、令和8年度税制改正大綱)
参考:国税庁「免税事業者との取引に係る仕入税額控除の経過措置」
まずはお気軽にご相談ください
「今の税理士で本当にいいのだろうか」「もっと経営に活かせる税務サポートがほしい」
そんなお気持ちがあれば、東京都港区のアマヤ・パートナーズ税理士法人にお気軽にお問い合わせください。
初回のご相談は無料です。お客様の状況をお伺いし、最適なサポートのかたちをご提案いたします。