— 小規模企業共済のすすめ —
会社員には退職金制度がありますが、中小企業の経営者や個人事業主には、自分で退職金を準備する必要があります。そんなときに活用できるのが、国の制度である「小規模企業共済」です。掛金の全額が所得控除の対象となり、節税しながら将来の退職金を積み立てることができます。今回は、この制度の仕組みと活用のポイントを整理します。
1. 小規模企業共済の基本
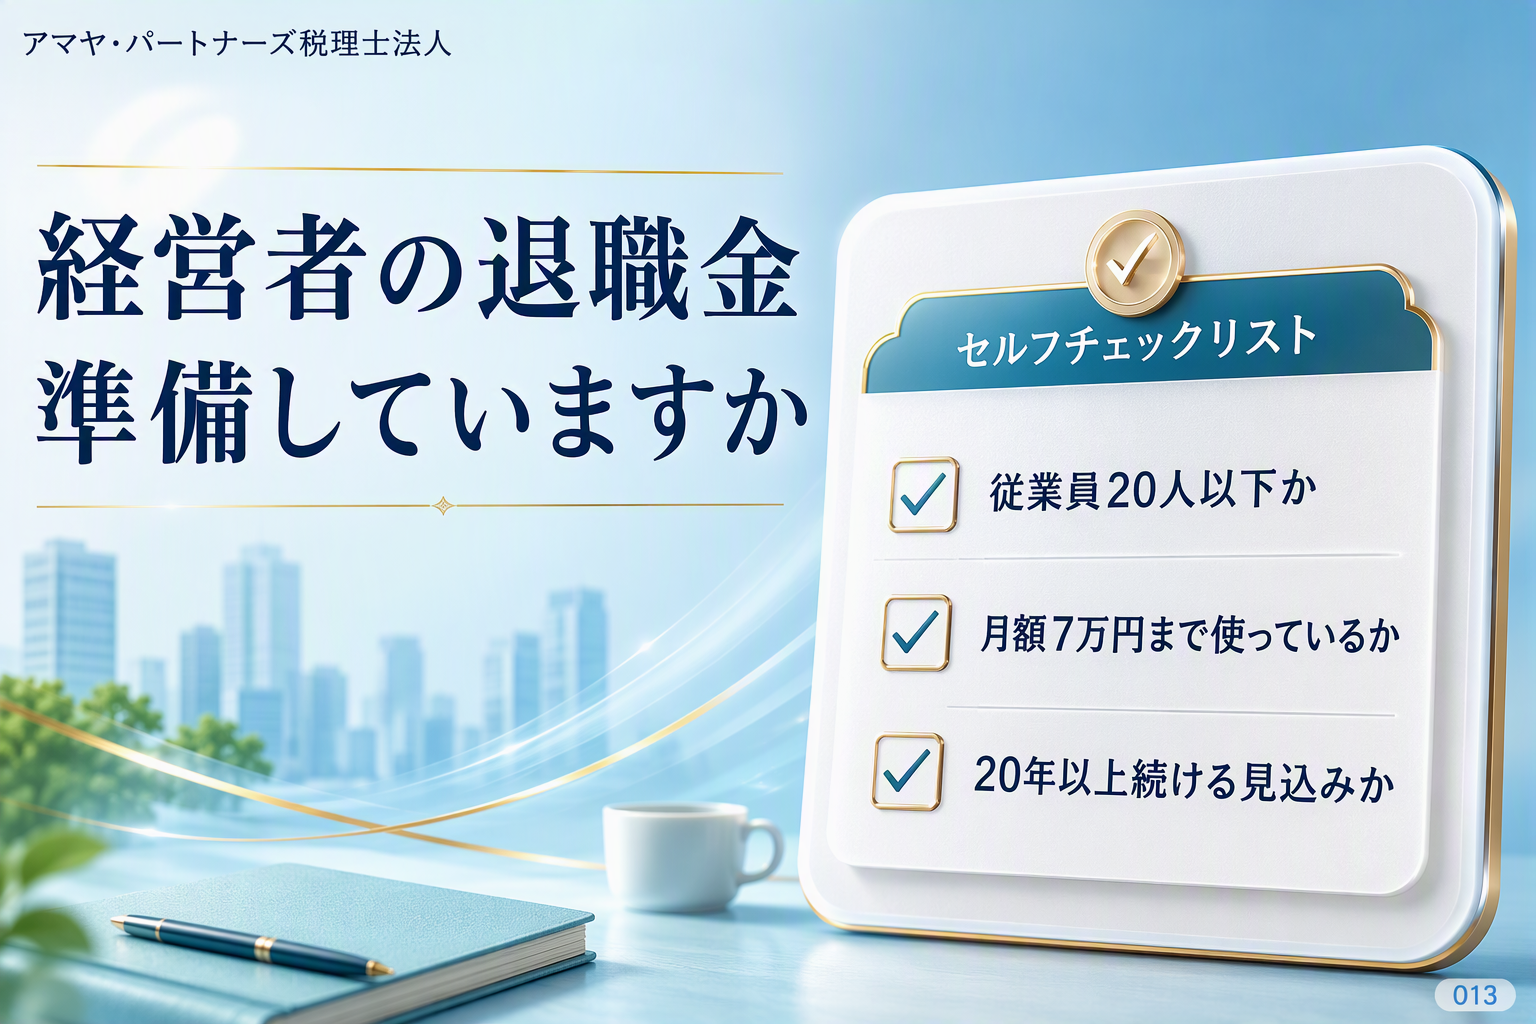
小規模企業共済は、中小企業基盤整備機構(中小機構)が運営する、いわば経営者のための退職金制度です。従業員20人以下(商業・サービス業は5人以下)の個人事業主や会社役員が加入でき、全国で約169万人が利用しています。
| 項目 | 内容 |
| 掛金月額 | 1,000円〜70,000円(500円刻みで選択可能) |
| 年間の最大控除額 | 84万円(月額70,000円 × 12か月) |
| 税務上の取扱い | 掛金全額が「小規模企業共済等掛金控除」として所得控除の対象 |
| 受取方法 | 一括(退職所得扱い)、分割(公的年金等の雑所得扱い)、併用 |
| 貸付制度 | 納付した掛金の範囲内で低金利(年利1.5%)の借入が可能 |
2. 経営者にとっての3つのメリット
■ 掛金の全額が所得控除になる
掛金は全額が所得控除の対象です。掛金を支払った時点で所得税・住民税が軽減されるため、所得税の最低税率5%の方でも住民税率10%と合わせて、実質15%以上の利回りで貯金をしているのと同じ効果があります。所得が高いほどこの効果はさらに大きくなります。たとえば、課税される所得金額が700万円の方が月額70,000円を拠出した場合、年間84万円の所得控除を受けることができ、所得税・住民税を合わせて年間約25万円以上の節税が可能です。前納制度もあり、1年以内の前納分も同様に控除の対象となります。
■ 20年以上の継続で、支払総額を上回る共済金を受け取れる
長期にわたり掛金を積み立てると、廃業や退職時に支払った掛金の合計額を上回る共済金を受け取ることができます。たとえば、月額70,000円を30年間積み立てた場合、掛金総額2,520万円に対して約3,043万円の共済金を受け取れるシミュレーション結果もあります。受取時も、一括受取りなら退職所得扱い、分割受取りなら公的年金等の雑所得扱いとなり、税制上の優遇があります。
■ 困ったときの資金調達手段にもなる
加入者は、納付した掛金の範囲内で低金利の貸付制度を利用できます。事業資金が急に必要になったときにも、積み立てた掛金を担保に素早く資金を確保でき、経営の安心材料になります。
3. 活用にあたっての注意点
小規模企業共済は非常に有利な制度ですが、いくつか留意点があります。掛金の納付月数が20年(240か月)未満で任意解約した場合は、受け取れる解約手当金が掛金合計を下回る(元本割れ)可能性があります。また、掛金は経営者個人の所得から支払うものであり、会社の経費(損金)として処理することはできません。
なお、掛金は月額1,000円まで減額できますので、資金繰りが厳しい時期にはいったん減額して加入を継続するという選択肢もあります。長期的に無理のない範囲で積み立てていくことが大切です。
まとめ
小規模企業共済は、掛金全額が所得控除の対象となり、年間最大84万円の節税効果が得られる制度です。長期的に続けることで支払総額を上回る共済金を受け取れる可能性があり、経営者にとっての退職金準備と節税を両立できる有力な手段といえます。
小規模企業共済の加入や活用についてご不明な点がありましたら、アマヤ・パートナーズ税理士法人までお気軽にお問い合わせください。
(根拠条文:所得税法第75条、小規模企業共済法)
参考:中小企業基盤整備機構「小規模企業共済」
経営者の退職金、準備していますか?(013)
まずはお気軽にご相談ください
「今の税理士で本当にいいのだろうか」「もっと経営に活かせる税務サポートがほしい」
そんなお気持ちがあれば、東京都港区のアマヤ・パートナーズ税理士法人にお気軽にお問い合わせください。
初回のご相談は無料です。お客様の状況をお伺いし、最適なサポートのかたちをご提案いたします。