
「今期は業績が良さそうなので、役員報酬を上げておきたい」「逆に苦しいので下げたい」。期の途中でこうしたご相談をいただくことがあります。
ただ、社長や役員に払う報酬は、従業員の給与と違って自由に増やしたり減らしたりできる仕組みにはなっていません。
決められた時期に決めた金額を毎月同じだけ払う、という形を守らないと、払ったお金の一部が経費として認められないことがあります。
ここでいう経費として認められないとは、会社から現金は出ていくのに、その分だけ利益を減らせない、ということです。
払ったお金が税金の計算のほうには届かない形になりますので、少しもったいない結果になってしまいます。今回は、その「3か月以内」というルールと、期の途中でも変えられる場合について整理します。
1. なぜ「期首から3か月以内」なのか
役員に払う報酬のうち、経費として認められる代表的な形が定期同額給与です。これは、毎月決まった時期に、同じ金額を払う報酬のことをいいます。毎月25日に月額100万円、というのがその形です。
この金額を変えられるのが、事業年度が始まった日から3か月を経過する日までです。3月決算の会社であれば、4月1日に期が始まりますので、6月30日までに決めた改定が対象になります。
多くの会社が6月の定時株主総会で役員報酬を決めているのは、このためです。
なぜこういうルールがあるのかというと、決算の着地が見えてきた期の終わりごろに報酬を自由に動かせると、利益が出そうな年だけ報酬を増やして税金を減らす、という調整ができてしまうためです。
期が始まって早い段階で1年分を決めてください、というのがこの制度の考え方です。
改定したときは、株主総会の議事録を必ず残してください。いつ、いくらに決めたのかを示す書類がないと、改定そのものを説明しにくくなりますので、ご注意ください。
2. 期の途中で変えると、どの部分が経費にならないのか
3か月を過ぎてから金額を変えた場合、変えた額の全部が否定されるわけではありません。同じ金額が続いている部分までは経費として認められ、そこからはみ出した部分だけが経費になりません。
3月決算の会社が月額100万円を払っていて、8月に金額を変えた場合で見てみます。金額はあくまで一例です。
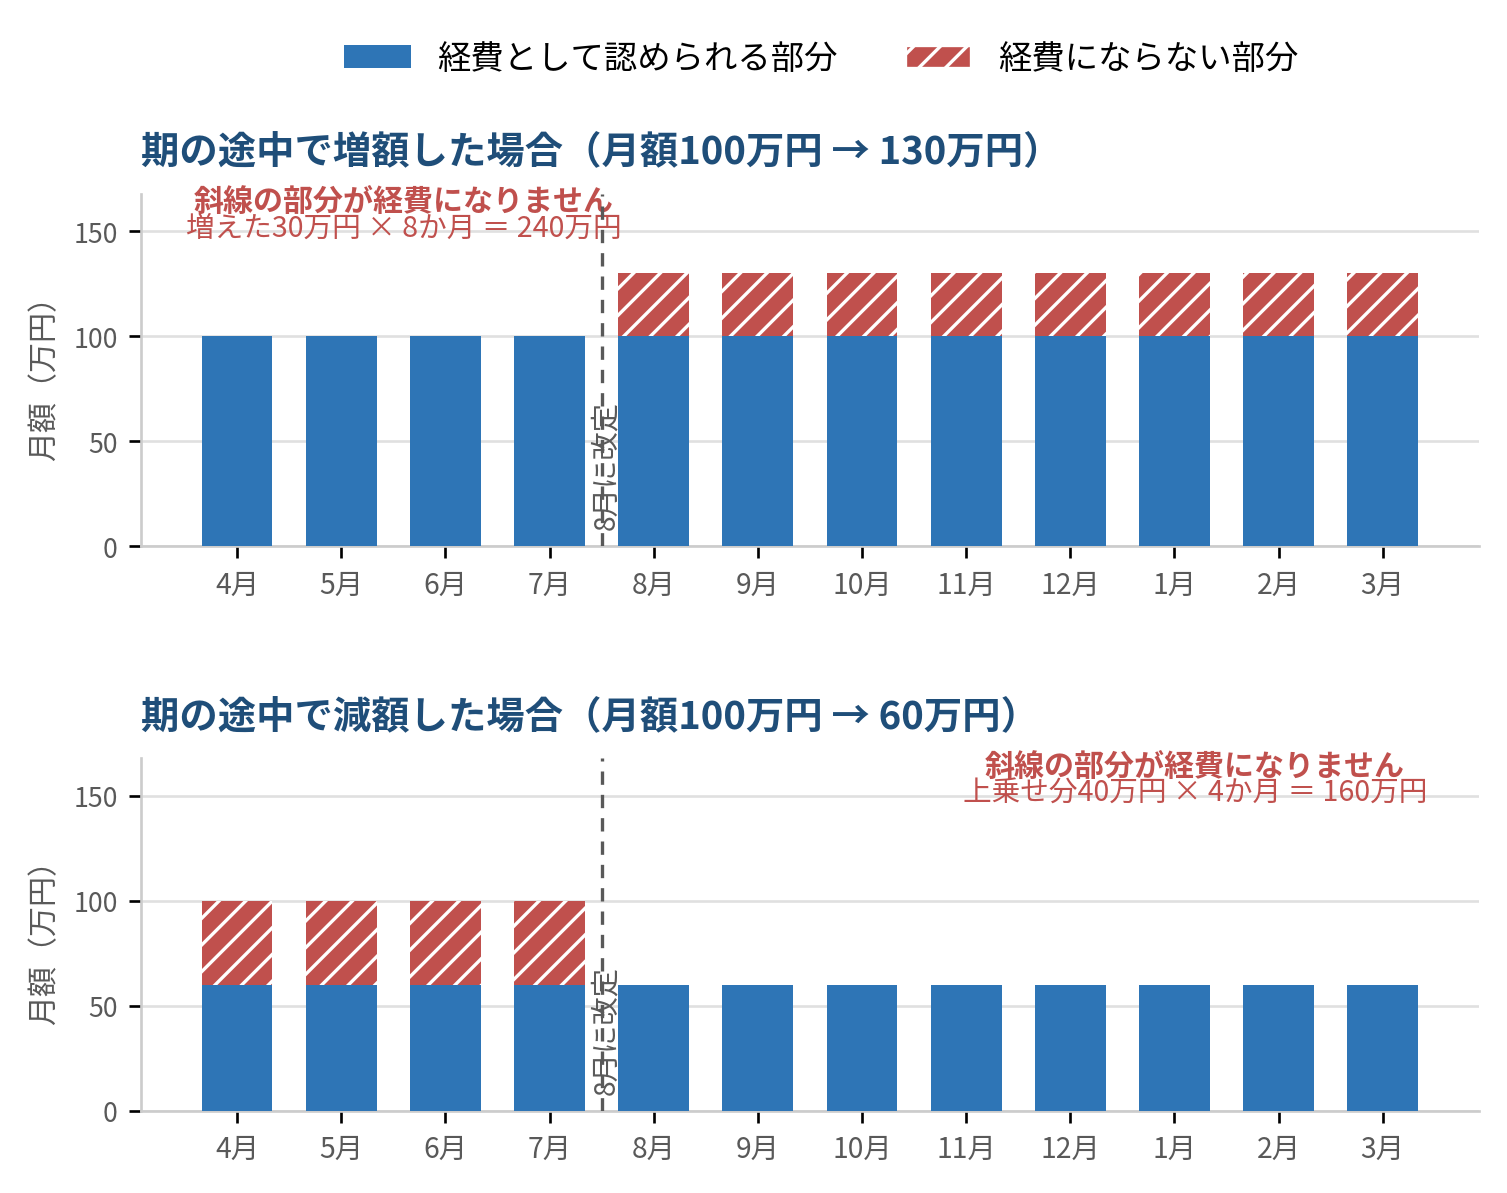
増やしたときは増やした差額が、減らしたときは減らす前の上乗せ部分が落ちる、と覚えていただくと分かりやすいと思います。
減額のほうが見落とされやすく、「業績が悪いので報酬を下げた」つもりが、下げる前の月の報酬まで一部否定されてしまうことがありますので、十分にご注意ください。
なお、報酬を下げても社会保険料がすぐに下がるとは限りません。
社会保険料の等級は、変更後3か月の平均で見て2等級以上動いたときに改定される仕組みになっていますので、下げた月からすぐに負担が軽くなるわけではない点にもご留意ください。
3. 期の途中でも変えられる3つの場合
例外として、期の途中の改定が認められる場合もあります。大きく3つです。
・ 役職が変わったとき:専務が社長になった、取締役が代表取締役になったなど、会社の中での立場が変わった場合です。
・ 職務の内容が大きく変わったとき:担当する範囲や責任が大きく変わり、報酬を見直す必要が出た場合です。病気などで職務を続けられなくなった場合もここに含まれます。
・ 経営状況が著しく悪化したとき:いわゆる「業績悪化改定事由」です。減額だけが認められます。
注意していただきたいのが3つ目です。単に「今期は利益が出ていない」というだけでは、この事由には当たらないと考えられています。
想定されているのは、株主や銀行、取引先といった会社の外の関係者との関係で、報酬を下げざるを得ない状況です。
たとえば、銀行に返済の条件を見直してもらう話し合いをしていて、その中で経営改善計画に役員報酬の減額を盛り込んだ、といった場合です。
この事由に当たるかどうかは判断の分かれやすいところですので、下げる前に一度ご相談いただければと思います。先に下げてしまうと、あとから元に戻すのは難しくなります。
まとめ
役員報酬は、期首から3か月以内に決めて、1年間同じ金額を払う。これが基本の形です。期の途中で動かしたくなったときは、3つの例外に当たるかどうかを先に確かめてください。
また、業績に応じた上乗せを払いたい場合には、あらかじめ支給日と金額を税務署に届け出ておく事前確定届出給与という方法もあります。
こちらは届出の期限を過ぎると適用を受けられなくなりますので、使うかどうかは期の初めに決めておく必要があります。
役員報酬は、一度決めると原則としてその事業年度の間は変えられません。
来期の金額をいくらにするかは、利益の見通しと社会保険料の負担を合わせて考える必要がありますので、アマヤ・パートナーズ税理士法人まで個別にご相談ください。
(参考:法人税法第34条第1項第1号、法人税法施行令第69条)
まずはお気軽にご相談ください
「今の税理士で本当にいいのだろうか」「もっと経営に活かせる税務サポートがほしい」
そんなお気持ちがあれば、東京都港区のアマヤ・パートナーズ税理士法人にお気軽にお問い合わせください。
初回のご相談は無料です。お客様の状況をお伺いし、最適なサポートのかたちをご提案いたします。