
「結局、電子帳簿保存法ってなに?」令和6年1月1日から本格的にスタートする「電子帳簿保存法」について、そのようなご質問を多くいただいております。
そこで今回は、インボイス制度に加えてさらに対応が迫られる「電子帳簿保存法」について、これだけはやっておきたい3選をご紹介します。
1. 電子で受取ったデータは、電子で保存
今回、電子帳簿保存法でもっとも重要な改正の一つが、「電子で受領したデータを電子のまま保存しなければならない」ことです。「ネットでの商品の購入明細」や「電子メールで受けとった請求書」など電子で受けとったものは、紙に印刷して保存するのではなく、データのまま(例:CD、HD、DVD、クラウドサービスなど)保存する必要があります。
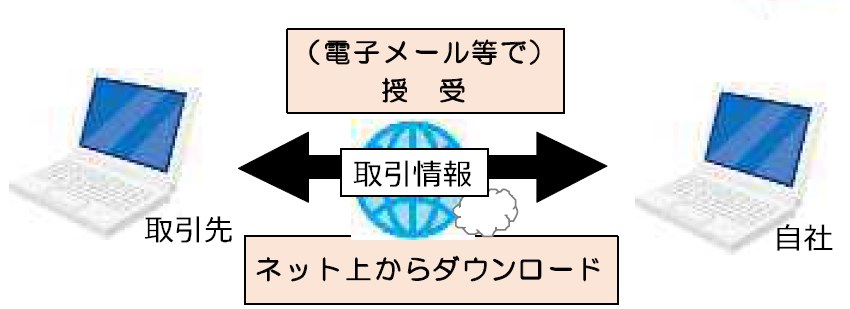
(出典)国税庁リーフレット「電子帳簿保存法が改正されました」
※なお、取引先から紙で受領した請求書等については引き続き、紙のまま保存またはスキャンしたデータで保存することが認められています。事務負担が大きい場合には、現状、紙で受領したものは紙で保存しておいて問題ありません。
2. 電子データをすぐに検索できるように整理
電子データを保存する際には、検索ができる状態で、かつ、調査官の求めに応じてすぐに出力できる状態に整理しておく必要があります。近年、電帳法対応の会計ソフトや専用ソフトが世の中に普及してきていますが、今回はコストをかけずにPC内のフォルダにデータを保存する方法をご紹介します。
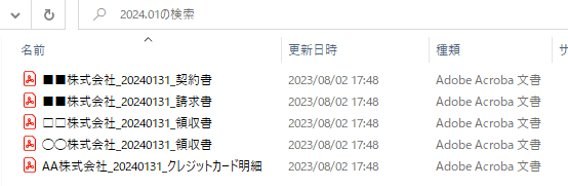
下のイメージ図のようにフォルダを階層に分けて保存すると、電帳法の要件をクリアして整理・保存している状態となります。
①「事業年度(××年〇〇月度)」
┗②「取引年月(××年〇〇月)」
┗③ファイル名「取引先_取引年月日_書類名(××商事_YYYYMMDD_請求書)」
※基準期間の売上高が5,000万円以下の事業者は、上記の整理は不要となっています。
3. 電子データ取扱いの「事務処理規程」を作成
PDFなどの電子データを保存する際には、原則として、作成・訂正・削除の記録(「タイムスタンプ」といいます)をその電子データ内に埋め込まなければなりません。ただし、タイムスタンプを押すには専用のソフトを使用しなければならず、また事務負担も大きくなります。
そこで、当面の間、社内で「訂正や削除の防止に関する事務処理規程を作成」すれば、タイムスタンプ等を使用せずに電子データを保管してもよいこととされました。(「事務処理規程」とは、電子データの訂正削除(改ざん)の防止に関するルールを定めたものです。)
弊社でも、この「事務処理規程」の作成等、電子データの取り扱いについて引き続きサポートさせていただきます。今後の税務調査でも規程の有無が焦点となり得ますので、ぜひ担当者にご相談ください。
+α. 届出書を提出して加算税を5%軽減
上記でご紹介した3選のほか、一定の要件を満たした「優良な電子帳簿」を使用し、事前に税務署へ届出書を提出しておくと、万一調査等で過少申告加算税が課税されることになっても、過少申告加算税が5%軽減される規定が新設されました。届出をするかは任意ですが、ご興味がある方がいらっしゃいましたら、一緒に「優良な電子帳簿」で、経理事務のDX化を進めていきましょう!
「電帳法」のこれだけはやっておきたい3選!
まずはお気軽にご相談ください
「今の税理士で本当にいいのだろうか」「もっと経営に活かせる税務サポートがほしい」
そんなお気持ちがあれば、東京都港区のアマヤ・パートナーズ税理士法人にお気軽にお問い合わせください。
初回のご相談は無料です。お客様の状況をお伺いし、最適なサポートのかたちをご提案いたします。