
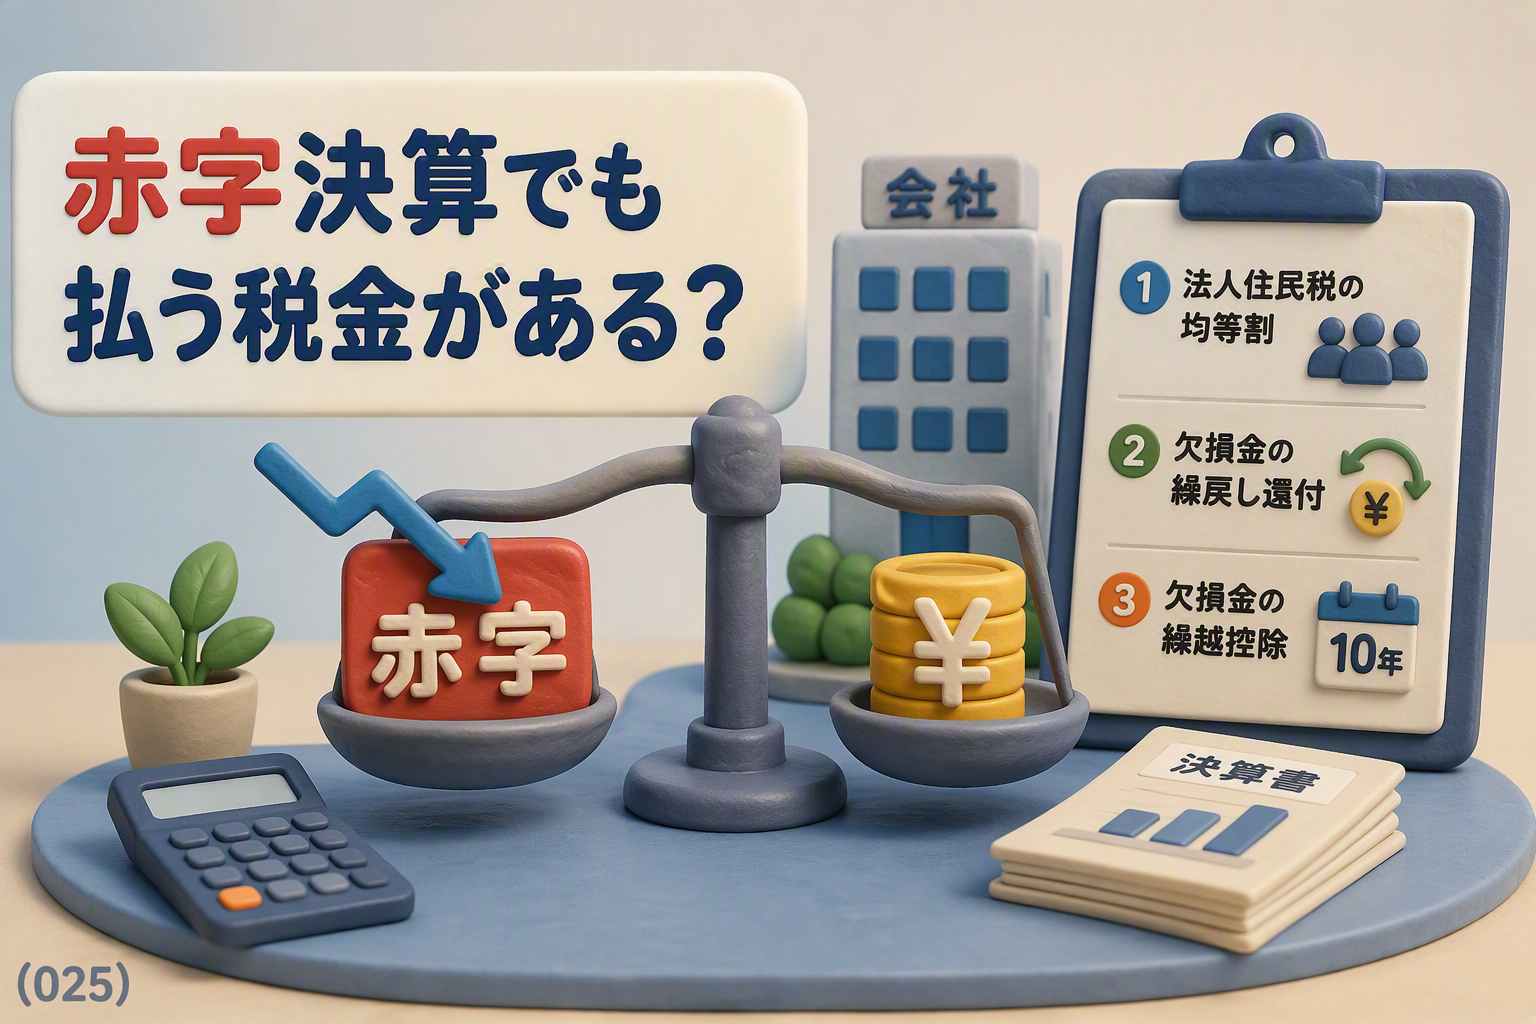
— 均等割・繰戻還付・繰越控除の3つを整理 —
赤字決算の場合でも、すべての税金がゼロになるわけではありません。赤字でも払う税金(均等割)、前期に払った税金が戻る制度(繰戻還付)、赤字を翌期以降の黒字と相殺できる制度(繰越控除)の3つがあります。今回はそれぞれのポイントを整理します。
1. 赤字でも払う — 法人住民税の均等割
法人住民税には「法人税割」と「均等割」があります。法人税割は赤字なら発生しませんが、均等割は資本金等の額と従業員数に応じた定額で、赤字でも毎年納付が必要です。
| 資本金等の額 | 従業員数 | 均等割額(年額) |
| 1,000万円以下 | 50人以下 | 7万円 |
| 1,000万円以下 | 50人超 | 14万円 |
| 1,000万円超〜1億円以下 | 50人以下 | 18万円 |
| 1,000万円超〜1億円以下 | 50人超 | 20万円 |
| 1億円超〜10億円以下 | 50人以下 | 29万円 |
| 1億円超〜10億円以下 | 50人超 | 53万円 |
※上記は東京都23区内の標準的な金額です。市区町村により異なる場合があります。
2. 前期の税金が戻る — 欠損金の繰戻還付
中小法人(資本金1億円以下)の場合、赤字の期の前期が黒字だったのであれば、前期に納付した法人税の還付を受けることができます。これを「欠損金の繰戻還付」といいます。
3. 将来の黒字と相殺できる — 欠損金の繰越控除
当期の赤字(欠損金)は、翌期以降10年間にわたって繰り越し、将来黒字が出た期の利益と相殺することができます。
【例】当期の赤字500万円、翌期の黒字800万円の場合
翌期の課税所得 = 800万円 − 500万円(繰越欠損金)= 300万円
中小法人であれば課税所得の全額まで控除できます。資本金1億円超の大法人は課税所得の50%までという制限があります。
まとめ
赤字の場合でも均等割は毎年納付が必要ですが、繰戻還付で前期の法人税を取り戻したり、繰越控除で翌期以降の法人税を軽減したりすることができます。いずれも確定申告を正しく行うことが前提ですので、赤字が生じた場合は欠損金を確実に申告しておくことが大切です。
赤字決算の税務処理についてご不明な点がありましたら、アマヤ・パートナーズ税理士法人までお気軽にお問い合わせください。
(根拠条文:法人税法第57条、第80条、地方税法第312条)
赤字でもかかる3つの税金とは
まずはお気軽にご相談ください
「今の税理士で本当にいいのだろうか」「もっと経営に活かせる税務サポートがほしい」
そんなお気持ちがあれば、東京都港区のアマヤ・パートナーズ税理士法人にお気軽にお問い合わせください。
初回のご相談は無料です。お客様の状況をお伺いし、最適なサポートのかたちをご提案いたします。