
相続税を納めた財産を売ると、同じ財産に相続税と所得税が続けてかかることになります。この負担を和らげるのが取得費加算の特例です。期限があり、過ぎると適用を受けられなくなりますので、ご注意ください。
1. どんな特例か
不動産を売ったときのもうけは、「売った金額 − 買ったときの値段(取得費)」で計算します。この特例は、納めた相続税のうち、売った財産に対応する分を、その取得費に足せるという制度です。取得費が増えればもうけが減り、所得税と住民税が減ります。
2. 期限は「相続税の申告期限の翌日以後3年」
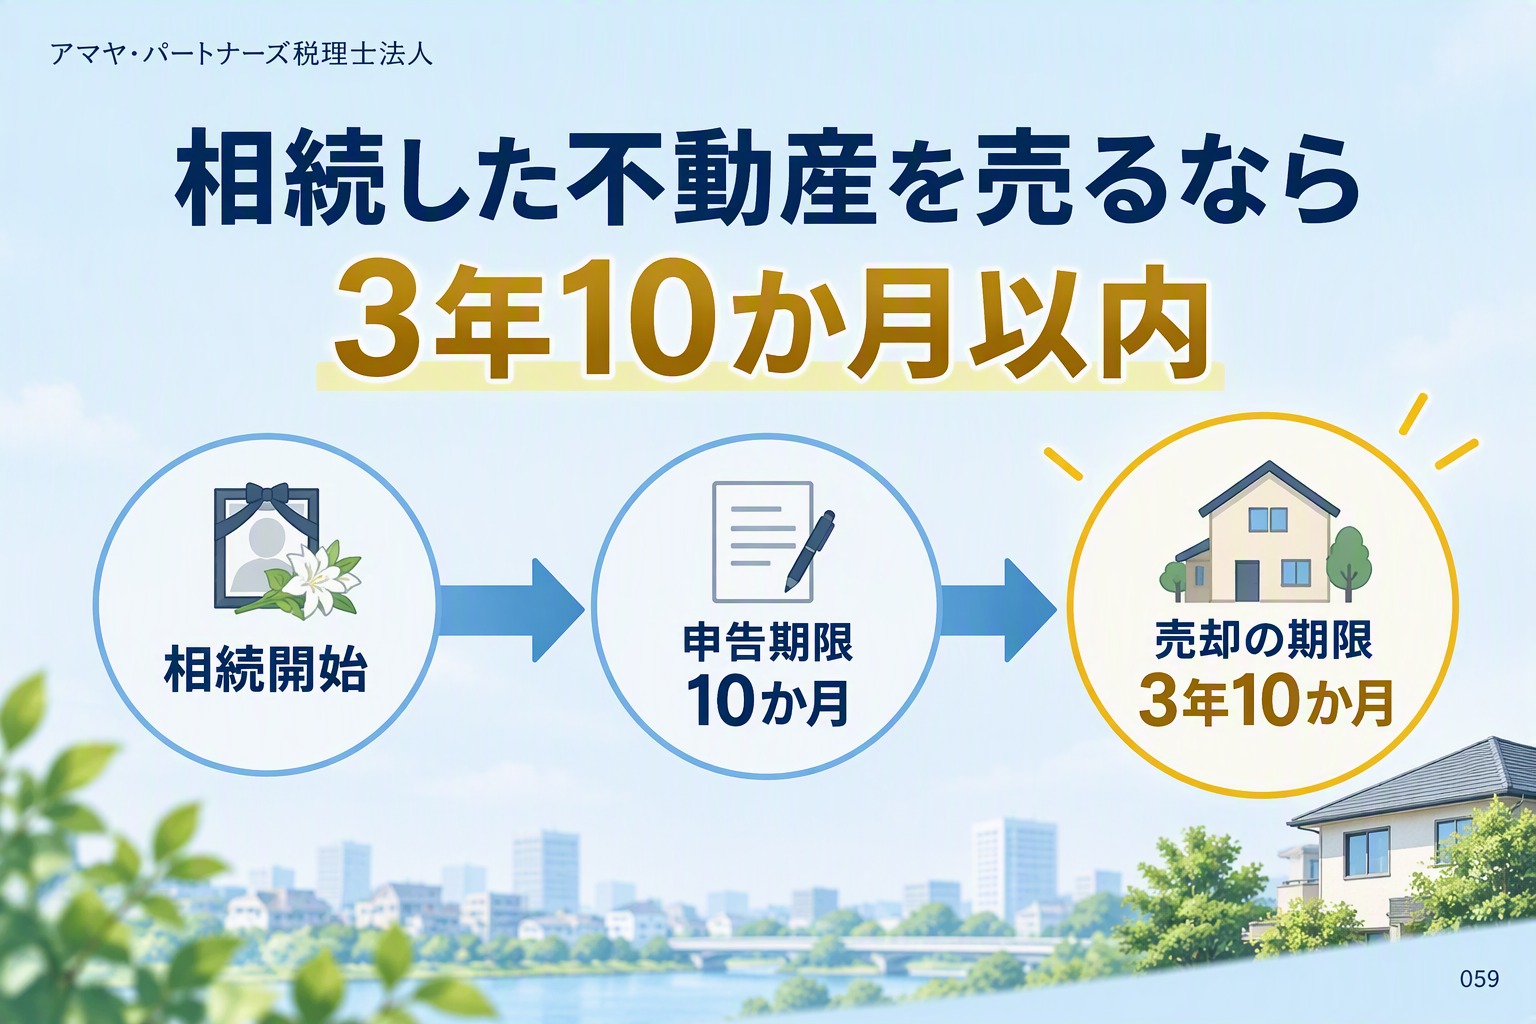
相続開始の日の翌日から、相続税の申告期限の翌日以後3年を経過する日までに売る必要があります。相続税の申告期限は相続開始から10か月ですので、実質的には相続開始から3年10か月です。
たとえば令和6年4月10日に相続が開始した場合、期限は次のようになります。日付はあくまで一例です。
| 日付 | |
| 相続開始(死亡) | 令和6年4月10日 |
| 相続税の申告期限 | 令和7年2月10日 |
| 売却の期限 | 令和10年2月10日 |
3. 支払った相続税の一部が返還される
納めた相続税のうち、売った財産が、相続した財産全体に占める割合に応じた金額です。
加算額 = その人の相続税額 ×(売った財産の相続税評価額 ÷ その人が相続した財産の合計額)
ただし加算できるのは、そのもうけの金額までです。これを超えて赤字にすることはできない点にご留意ください。
4. 使うときの注意
・ 相続税を実際に納めていることが前提です:基礎控除の範囲内で相続税がかからなかった場合や、配偶者の税額軽減で納税額がゼロになった場合は使えません
・ 空き家の3,000万円特別控除とは、どちらか一方しか使えません:両方の条件を満たす場合は、有利なほうを試算して選びます
・ 確定申告が必要です:相続税の申告書の写しなどを付けます
一般には、もうけが大きく相続税額も大きいときは取得費加算、もうけが3,000万円の範囲に収まるときは空き家の特例が有利になりやすいのですが、ケースによって結論は変わります。
まとめ
相続した不動産を売る予定があるなら、まず、いつまでに売れば使えるかを確認してください。3年10か月は長いようで、遺産分割に時間がかかると意外に迫ってきます。
有利不利は、売る財産と相続税額の組み合わせで入れ替わります。どちらを使うかお決めになる前に、アマヤ・パートナーズ税理士法人まで個別にご相談ください。
(参考:租税特別措置法第39条)
売るなら3年10か月以内
まずはお気軽にご相談ください
「今の税理士で本当にいいのだろうか」「もっと経営に活かせる税務サポートがほしい」
そんなお気持ちがあれば、東京都港区のアマヤ・パートナーズ税理士法人にお気軽にお問い合わせください。
初回のご相談は無料です。お客様の状況をお伺いし、最適なサポートのかたちをご提案いたします。