
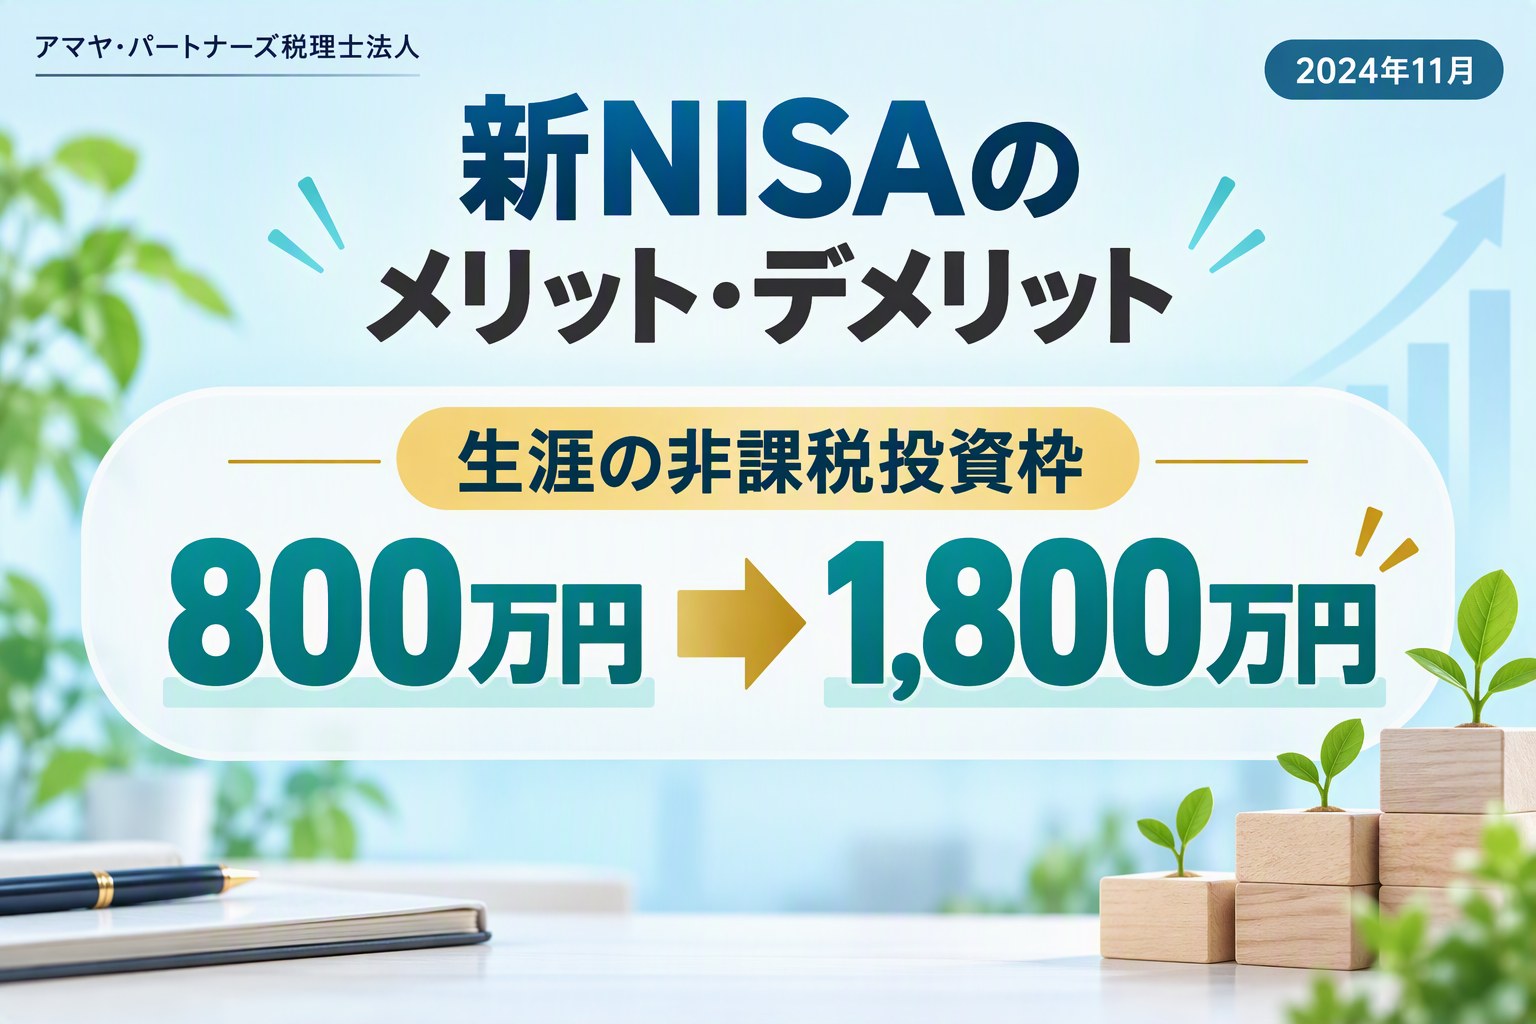
2024年1月から新しいNISA制度がはじまりました。
NISAは、株の配当金や売却益にかかる約20%の税金が非課税になる制度です。2014年に「家計の安定的な資産形成」を目的として導入され、2024年に新NISAとしてその非課税枠が大幅に拡大されました。
ただ、新NISAには、メリットだけでなくデメリットも存在しますので、利用するにあたり注意すべき点について解説いたします。
1. NISAの投資運用益はすべて非課税
NISAで資産運用する最大のメリットは、株などの投資商品から得られる配当金や売却した際の値上がり益(売却益)に対して、一切税金がかからない点です。
通常の証券口座で資産運用した場合、配当金や値上がり益に対しては約20%の税金が課されますが、NISA口座で運用した場合には、利益は金額の大小に関係なく非課税となります。
2. 新NISAのメリット
(1)非課税枠が1,800万円に拡大
NISAは2024年から制度が一新され、非課税投資枠が、これまでの年間120万円から年間360万円、生涯の投資枠は最大800万円から1,800万円に拡大されました。
(2)非課税枠を一生涯利用できる
新NISAでは、これまで有期だった非課税期間が無期限となりました。このため、非課税期間の終了を気にせずに、非課税のまま長期的に資産運用することができます。
(3)非課税枠を売却後再利用できる
さらに、NISA口座で運用していた投資商品を売却した場合、その金額分の非課税投資枠は翌年以降に再利用することができます。
例えば、1,800万円の非課税枠を全て使い切ると、非課税で追加投資できませんが、300万円分を売却すると、翌年以降に300万円分の非課税枠が復活します。つまり、一生涯にわたって1,800万円分の非課税投資枠を再利用し続けることができます。
3. 新NISAのデメリット
(1)利益がでないと非課税の恩恵を受けられない
NISAは投資商品から発生した配当や値上がり益に対する税金を非課税にする制度ですので、配当金が無い場合や、値下がり損が発生した際には、NISAを利用した恩恵を受けられません。
(2)「損益通算」や「繰越控除」ができない
通常の証券口座で売却した株の売却損は、他の売却した株の売却益と相殺し、「損益通算」することが可能ですが、NISA口座で運用した投資商品は、通常の証券口座で取引した投資商品とは相殺することができません。
また、株式の売却損が発生した場合、通常の口座ではその損失を最大3年間繰り越して、翌年以降の利益から差し引くことができますが、NISA口座の場合、損失を繰り越すことはできません。
(3)18歳未満は口座開設ができない
これまで未成年者を対象としていたジュニアNISAは、2023年末で廃止になり、新NISAの口座を開設できるのは、18歳以上が条件となりました。
新NISAにより年齢は引き上げられましたが、非課税枠は拡大したので、お子様の将来の教育資金を準備するためにも活用しやすくなっています。
4. まとめ
現在の低金利では、預貯金だけでは資産を増やすのは難しい状況です。NISAは、短期的な利益を狙うためのものではなく、将来の生活資金を確保するための長期的な投資に適しています。
上記のメリットとデメリットを十分に理解した上で、長期的な資産形成に是非ともご活用ください。
新NISAのメリット・デメリット
まずはお気軽にご相談ください
「今の税理士で本当にいいのだろうか」「もっと経営に活かせる税務サポートがほしい」
そんなお気持ちがあれば、東京都港区のアマヤ・パートナーズ税理士法人にお気軽にお問い合わせください。
初回のご相談は無料です。お客様の状況をお伺いし、最適なサポートのかたちをご提案いたします。