
2024年も4月を迎え、新社会人の姿を見る機会が増えましたが、日本の生産年齢人口の推移は90年代をピークに減少傾向が続いているなか人材の確保が難しくなっており、昇給やベースアップ等をご検討される会社もあると思います。
そこで今回は、2024年4月から始まる事業年度から適用が開始される、「賃上げ促進税制」をご紹介します。
1. 制度の概要(資本金1億円以下の中小企業向け)
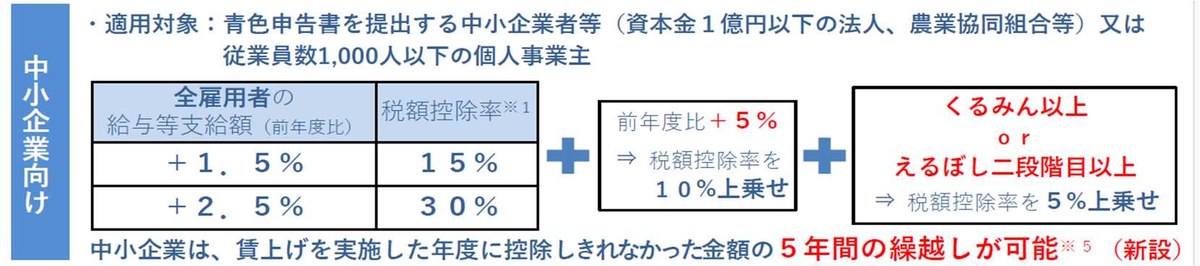
中小企業向けの賃上げ促進税制とは、給与等支給額を前年度より1.5%以上増加させた場合にはその増加額の15%を、2.5%以上増加させた場合にはその30%を法人税から税額控除できる制度です。
従業員個別の給与ではなく全従業員に支払った給与総額を計算対象としますので、前期と比べて給与総額が増加していれば税額控除を受けることができます。
2. 控除率の「上乗せ」(教育訓練費支出企業・子育て・女性活躍支援企業)
(1)教育訓練費
会社が支出する「教育訓練費用」が、前年より5%増加している場合には、税額控除率をさらに10%上乗せすることができます。
ただし、教育訓練費額が、給与支給額の0.05%以上である必要があります。
【教育訓練費とは?】
教育訓練費とは、社員の職務に必要な技術又は知識を習得・向上させるための費用をいい、社内研修のための外部講師報酬・貸会議室の賃借料、外部セミナーへの参加費などが含まれます。
自社の社員が講師となった場合の人件費などは含まれません。
(2)子育て支援・女性活躍企業
さらに、子育て支援・女性活躍支援をした企業の上乗せ要件が追加されました。厚生労働省より、「くるみん・プラチナくるみん」または「えるぼし・プラチナえるぼし」の認定を受けている場合に+5%の税額控除率の上乗せができるというものです。
【中小企業向け賃金上昇率による税額控除率表+上乗せ要件】
3. 5年間の繰越控除
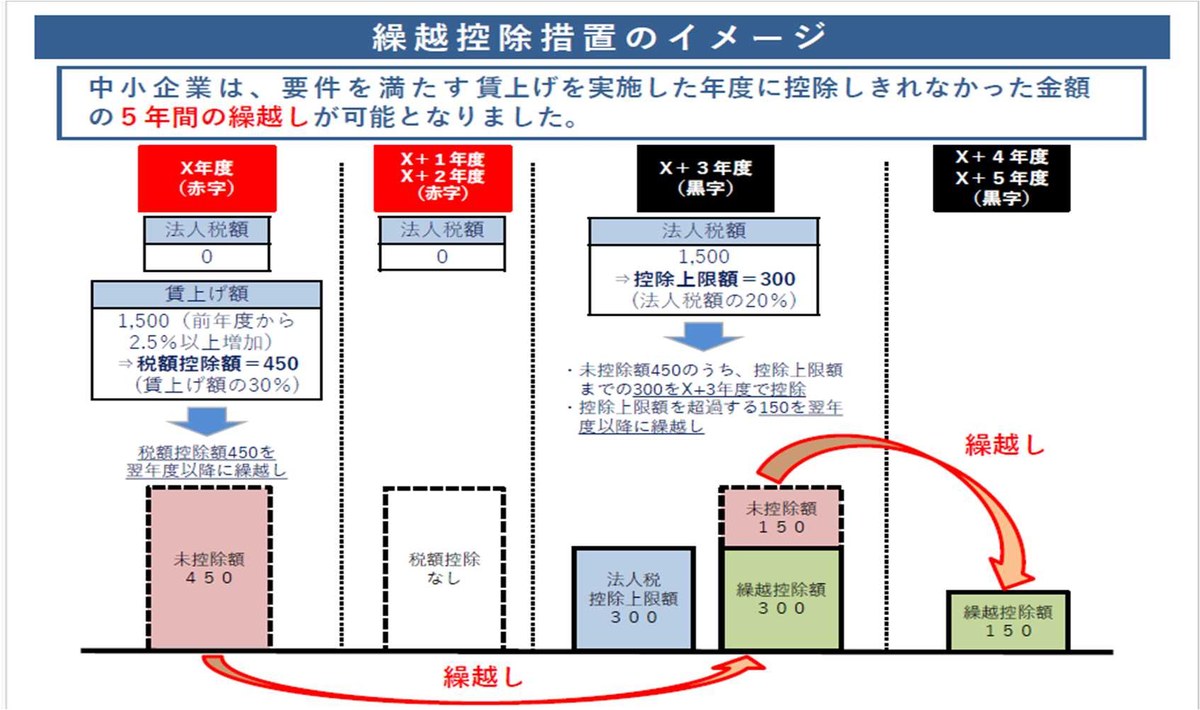
これまでは、賃金を増加させてもその期は赤字となって法人税の納税が発生しなければ税額控除を受けることができませんでした。ただ、これでは賃金を上げるほど利益が減って税額控除を取れなくなってしまうため、今回の改正によって、令和5年4月開始事業年度以降については、5年間の繰越が可能となりました。
これにより、賃上げ税制を適用した控除額がある場合、5年以内に法人税が発生すれば、差し引くことができるようになります。
4. おわりに
賃金を引き上げた場合の税制優遇制度は以前よりありましたが、今回の改正によって、より使いやすい制度となりました。賃金の引き上げを行う場合には、これを機会に教育訓練投資を行うと税額控除額がより大きくなりますので是非とも合わせてご検討下さい。
引続き、改正の詳細や最新の情報をお伝えしてまいります。ご不明点等ございましたら、お気軽に担当者へご相談ください。
中小企業の「改正・賃上げ促進税制」
まずはお気軽にご相談ください
「今の税理士で本当にいいのだろうか」「もっと経営に活かせる税務サポートがほしい」
そんなお気持ちがあれば、東京都港区のアマヤ・パートナーズ税理士法人にお気軽にお問い合わせください。
初回のご相談は無料です。お客様の状況をお伺いし、最適なサポートのかたちをご提案いたします。