
不動産を購入して相続の評価額を下げることは、相続対策の1つとしてよく知られている方法ですが、令和4年4月、いわゆる「タワマン裁判」で相続人の敗訴が確定し注目を浴びました。
そしてついに、令和6年の税制改正によりタワーマンション(居住用の区分所有財産)の評価方法が見直されましたので、今回は、不動産購入による節税の仕組みと改正の内容についてご紹介します。
1. 相続対策の仕組み
相続税を計算する際、土地は「路線価」、建物は「固定資産税評価額」を基に評価されます。一般的に、路線価は時価の80%、固定資産税評価額は時価の70%と言われているため、「現金」を「不動産」に変えることで、相続税の評価額を下げることができます。
| 現金 | 土地建物購入(時価) | 相続税評価 | 評価額 |
| 約2億円 | 建物時価 約1億円 土地時価 約1億円 |
固定資産税評価額 約7,000万円 路線価 約8,000万円 |
約1.5億円 |
2. 「タワマン裁判」の概要
被相続人(故人)は、銀行からの借入金を購入資金として、2件のタワーマンションを購入しました。その3年後、相続が発生したため、タワーマンションを前述のとおりに評価したところ、「評価額」は購入価額の約25%まで減額されました。
結果、借入金の残高が財産の総額を上回ったため、相続人は相続税ゼロとする申告書を提出しましたが、最高裁の判決で資金の借入・不動産の購入に「租税回避」の意図があったものとされ、タワーマンションを実勢価格(≒時価)で評価することとなり、2億4千万円の相続税が確定しました。
3. 改正内容
判例の通り、タワーマンションは特に「時価」と「相続税評価額」の乖離が激しいため、下記の要素を基に計算した「区分所有補正率」を評価に組み込み、相続税評価額が時価の60%以下とならないように改正されました。
① 築年数 ② 総階数 ③ 所在階 ④ 敷地持分狭小度
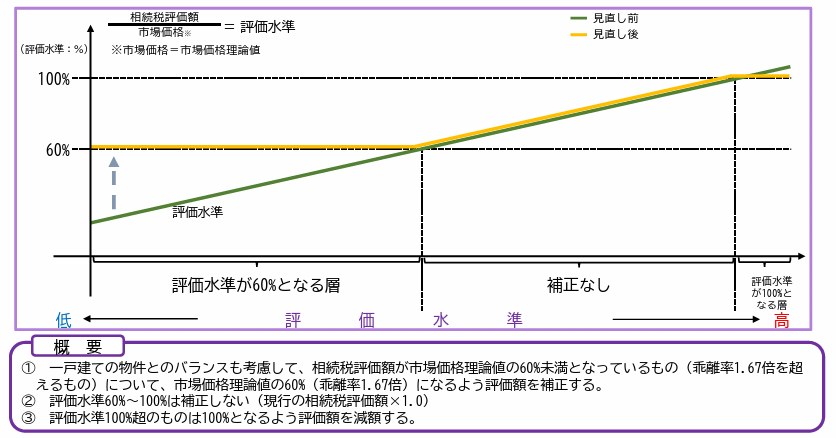
参照:国税庁『マンションに係る財産評価通達に関する有識者会議について』
4. 相続対策は慎重に
「タワマン裁判」では、評価方法自体は原則通りであり問題はなかったものの、購入の目的が争点となり、多額の相続税が発生しました。
有効な相続対策は、財産やご家族の状況によって様々です。弊社ではヒアリングを重ね、御本人やご家族の気持ちに寄り添い、安心してご納得いただける最善の相続対策をご提案いたします。
相続対策・不動産購入を検討される際は、ぜひ弊社担当までご相談ください。
タワマン節税がついに改正されました
まずはお気軽にご相談ください
「今の税理士で本当にいいのだろうか」「もっと経営に活かせる税務サポートがほしい」
そんなお気持ちがあれば、東京都港区のアマヤ・パートナーズ税理士法人にお気軽にお問い合わせください。
初回のご相談は無料です。お客様の状況をお伺いし、最適なサポートのかたちをご提案いたします。