
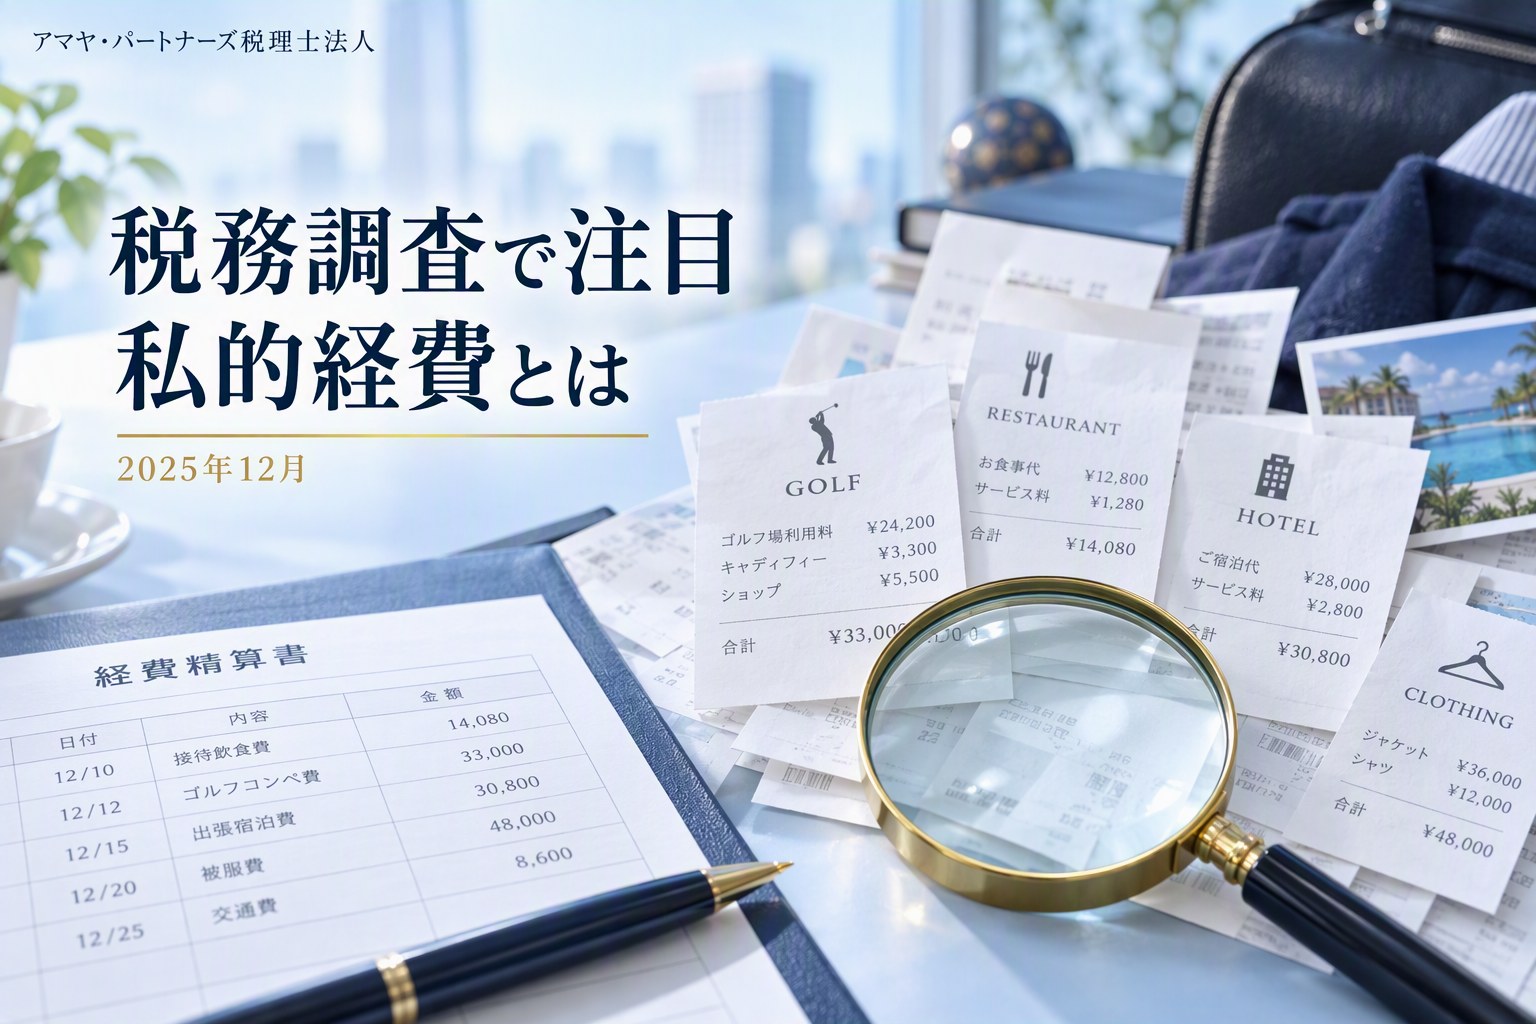
会社の経費と私的な支出の境目は、経営者の皆さまにとって判断が難しい場面が多いところです。「できれば経費にしたい」と思われる支出でも、税務調査の場面では、近年のAIによる分析強化もあり、以前より細かく確認されることが予想されます。事業との関連性が説明しづらいものは、私的とみなされやすいため注意が必要です。
1. どんな経費が注目されるか
税務調査で特に注目されやすい支出には、次のようなものがあります。
| 経費の種類 | 調査官が注目する支出 |
| 会員制リゾート・ 高額医療サービス等 |
役員のみが対象の場合など、福利厚生と認めにくいもの |
| 旅費交通費・宿泊費 | 業務と私用が混ざる場合や、行程が業務と結びつかないもの |
| 飲食代 | 家族との食事や、業務目的がはっきりしない会食 |
| 衣服代・ゴルフ用品等 | 事業専用ではなく日常用途でも使用可能なもの |
2. 問題となった場合にかかる税金
税務調査において「会社の経費ではなく、社長個人の支出」と判断されると、その金額は「役員の臨時的な給与」として扱われます。その結果、法人税・所得税・消費税に加え追徴税が課税され、最終的な負担が大きくなることがあります。
(1)課税される税金
| 税目 | 内容 |
| 法人税 | 経費として認められなかった費用の分だけ利益(所得)が増加し、結果として法人税が増加します。 |
| 源泉所得税 | 同額が役員への給与扱いとなり、源泉所得税の追加納付が必要になります。 |
| 消費税 | 支出に含まれていた消費税は控除の対象外となり、追加での納付が必要になります。 |
(2)追徴税額
さらに、税金の修正が必要となった場合には、不足していた税金に対するペナルティである「加算税」と支払い遅れの利息としての「延滞税」が、上記の税額とは別に上乗せされます。
(3)具体例
たとえば100万円の支出が経費として認められなかった場合、法人税・源泉所得税・消費税を合計約70万円の追加負担となることがあります。さらに、加算税や延滞税が上乗せされ、最終的な納税額が経費とほぼ同額の100万円前後になるケースも見られます。仮装隠ぺいなどと判断された場合はさらに高額になります。
3. 経費として認められるための判断基準
■福利厚生費(会員制リゾート・スポーツクラブ・高額医療サービス・社員旅行等)
社員全員または一定範囲の従業員に共通して公平に提供されているかどうか。役員のみ・特定の人のみを対象にすると私的経費とみなされやすくなります。
福利厚生費として扱うためには、利用ルールなど社内制度を文書化しておくことが求められます。
■旅費交通費・宿泊費
移動目的が業務と明確に結びついているかどうか。事業上の出張と私的旅行が混在する場合は合理的に按分します。
■飲食代・接待交際費
誰とどのような目的で会ったのか、業務上の関係を説明できるかどうか。
家族や友人との私的な食事は対象外ですが、将来的な取引につながる可能性がある相手との営業上の会食については経費になります。
■消耗品や備品費(PC、高額備品、ゴルフ用品、家電等)
事業のみに使用されることが明確かどうか。自宅や私的用途との共用は否認されやすい項目です。スーツは一般的に経費計上できませんが、会社名が明記されたユニフォーム等は事業専用として扱われる場合があります。
4. まとめ
AIを使った税務調査が進む中、私的と見られる可能性のある支出を経費に含める場合、これまで以上に注意が必要になっています。
「事業のための必要経費であるか」「社員に公平に提供されるか」に注意して、領収書にメモをしたり、社内規程や記録簿を残しておくと経費の正当性を伝えやすく、調査時の負担が軽くなります。
ご不明点やご相談がございましたら、どうぞお気軽に担当者までお問い合わせください。
税務調査で注目されやすい私的経費とは
まずはお気軽にご相談ください
「今の税理士で本当にいいのだろうか」「もっと経営に活かせる税務サポートがほしい」
そんなお気持ちがあれば、東京都港区のアマヤ・パートナーズ税理士法人にお気軽にお問い合わせください。
初回のご相談は無料です。お客様の状況をお伺いし、最適なサポートのかたちをご提案いたします。