
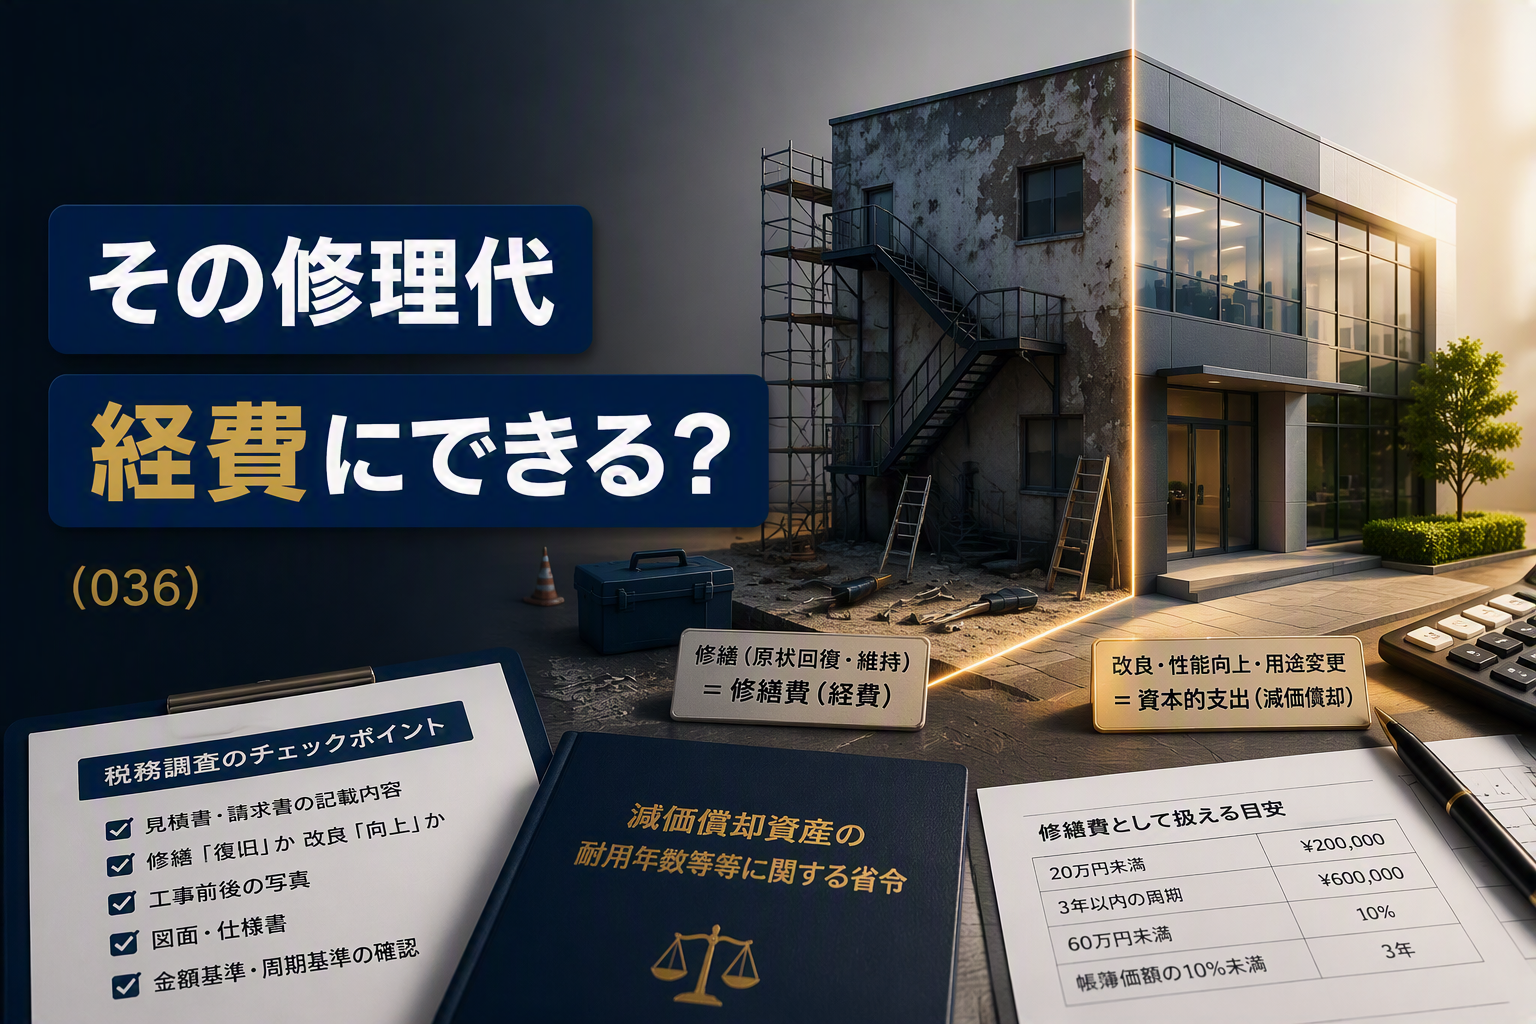
— 修繕費と資本的支出の判断基準 —
建物や設備の修理・改修を行った場合、その費用を一括で経費(修繕費)にできるか、それとも資産として計上し減価償却するか(資本的支出)は、税務調査で最も論点になりやすいテーマの一つです。調査で否認されると追徴課税が発生することがありますので、今回は修繕費と資本的支出(資産計上)の判断基準を整理します。
1. 修繕費と資本的支出(資産計上)の違い
修理代を一括で経費(修繕費)に計上できた方が、その期の利益が減り法人税の負担が軽くなるため好ましいと考える会社も多いです。しかし、税務上は長期にわたって使用できるものについては、その年に全額を費用にするのではなく、使用する期間に応じて費用に計上する(減価償却)必要があります。修繕費と資本的支出の違いは、工事の目的によって判断されます。
| 修繕費(一括経費) | 資本的支出(資産計上) | |
| 目的 | 壊れたものを元に戻す「原状回復」や通常の維持管理 | 資産の「価値を高める」または「耐用年数を延長する」改良 |
| 具体例 | 雨漏りの修理、外壁の塗り替え、設備の部品交換 | 間取り変更、用途変更の改装、設備のグレードアップ |
| 税務上の扱い | 支出した期の経費として一括損金算入 | 固定資産として計上し耐用年数に応じて減価償却 |
つまり、維持管理や壊れたものを元に戻すなら修繕費、よりよいものに変更するなら資本的支出というのが基本的な考え方です。
2. 税務調査で確認されるポイント
税務調査では、修繕費として処理した工事について以下の資料を確認されます。
・ 見積書・請求書の工事内容の記載(「原状回復」「更新」「改良」等の表記)
・ 工事前と工事後の写真
・ 工事前後の図面
見積書に「改良」「グレードアップ」と記載されていると、名目どおりに資本的支出と判断される可能性があります。逆に「原状回復」「既存設備の交換」と記載されていても、実態が伴っていなければ否認されます。判断が難しい場合には、税務署が工事業者に直接確認を行うこともあります。
たとえば、事務所の外壁塗装は原状回復にあたるため修繕費として処理できますが、同じ外壁工事でも断熱材を追加して性能を向上させた場合は資本的支出と判断される可能性があります。また、老朽化した空調設備を同等品に交換する場合は修繕費ですが、最新の高性能機種にグレードアップする場合は資本的支出にあたります。このように、同じ「工事」でも内容によって判断が分かれるため、工事の発注段階から見積書の記載内容に注意しておくことが重要です。
3. 判断に迷ったときの実務上の目安
明確に区分できない場合は、以下のような基準があります。
・ 支出額が20万円未満の場合 → 修繕費として処理してよい
・ おおむね3年以内の周期で行われる修理 → 修繕費として処理してよい
・ 支出額が60万円未満、または前期末の取得価額の10%以下の場合 → 修繕費として処理してよい
これらの基準に該当しない場合でも、工事の実態が原状回復であれば修繕費として処理できます。
まとめ
なお、修繕費として処理した支出が税務調査で資本的支出と判断された場合、一括で経費にした修繕費の額が否認され、資本的支出として計上し直したうえで修正申告が必要になります。過少申告加算税や延滞税が発生することもありますので、金額が大きい工事については事前に税理士に相談されることをおすすめします。
修繕費と資本的支出の判断は、工事の目的が「原状回復」か「価値の向上」かがポイントです。税務調査で指摘されやすい論点ですので、見積書の記載内容や工事前後の写真を残しておくことが大切です。
修繕費と資本的支出の判断についてご不明な点がありましたら、アマヤ・パートナーズ税理士法人までお気軽にお問い合わせください。
(参考:法人税法施行令第132条、法人税基本通達7-8-1~7-8-6)
修理代は一括経費にできる?
まずはお気軽にご相談ください
「今の税理士で本当にいいのだろうか」「もっと経営に活かせる税務サポートがほしい」
そんなお気持ちがあれば、東京都港区のアマヤ・パートナーズ税理士法人にお気軽にお問い合わせください。
初回のご相談は無料です。お客様の状況をお伺いし、最適なサポートのかたちをご提案いたします。