
— 税務上の判断基準と否認リスク —
「会社の経費でスポーツカーを買いたい」と考える社長は少なくないかもしれません。結論から言えば、スポーツカーの経費計上は税務上の否認リスクが非常に高く、慎重な判断が必要です。今回は、車両の経費計上が認められるための条件と、スポーツカー特有の注意点を整理します。
1. 車両が経費として認められる基本条件
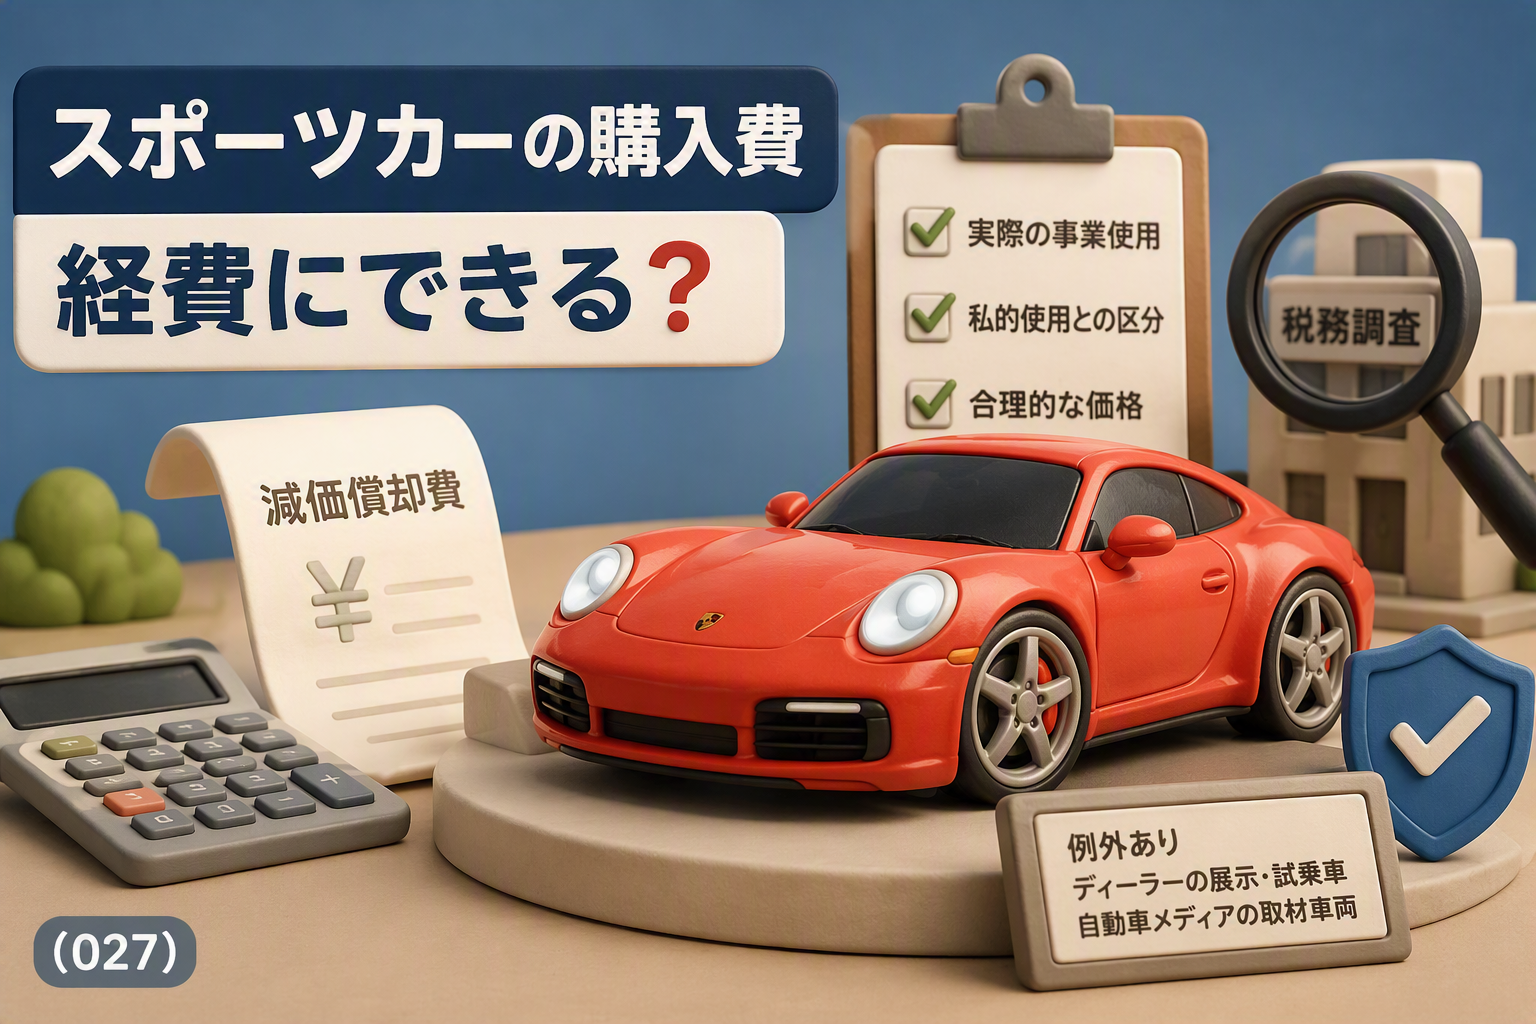
法人が購入した車両の取得費用は、減価償却を通じて経費(損金)に算入できます。ただし、税務上は「事業に必要であること」が前提です。具体的には、以下の3つの観点から総合的に判断されます。
| 判断のポイント | 内容 |
| ① 業務使用の実態 | 業務遂行に必要な使用実態があること |
| ② 私的使用との区分 | 業務用と私用の区分が明確であること(使用日報の作成など) |
| ③ 金額の妥当性 | 同業種の業務用車両と比較して過度に高額でないこと |
この3つをいずれも満たしていれば、車両の経費計上自体は認められます。
2. スポーツカーはなぜ否認されやすいのか
スポーツカーが問題になるのは、上記の3つの条件を満たすことが難しいためです。
まず、スポーツカーは一般的に「趣味性が高い車両」と見なされるため、税務調査では「本当に業務に必要なのか」が厳しく問われます。営業車や運搬車であれば業務上の必要性を説明しやすいですが、フェラーリやポルシェといった車両では、その説明が格段に難しくなります。
また、高額な車両ほど「③金額の妥当性」の観点でも不利になります。同じ用途であればもっと安い車両で十分ではないか、という指摘を受ける可能性があります。
3. 経費として認められる可能性があるケース
一方で、業種や使用状況によっては認められるケースもあります。たとえば、スポーツカーの販売会社が自社の商品として展示・試乗用に使用する場合や、自動車関連メディアがレビュー用に使用する場合などは、業務上の必要性を説明しやすいといえます。
ただし、こうした特殊なケースであっても、使用日報や走行記録をきちんと残しておくことが不可欠です。「事業で使っていた」と口頭で説明するだけでは、税務調査で認められることは難しいと考えておいた方がよいでしょう。
まとめ
スポーツカーの経費計上は、業務上の必要性・私的使用との区分・金額の妥当性の3点から総合的に判断されます。一般的な業種では否認リスクが高いため、基本的に経費計上は難しいと考えておいた方が安全です。
車両の経費計上についてご不明な点がありましたら、アマヤ・パートナーズ税理士法人までお気軽にお問い合わせください。
(参考:法人税法第22条、法人税基本通達7-1-1)
スポーツカーは経費にできる?
まずはお気軽にご相談ください
「今の税理士で本当にいいのだろうか」「もっと経営に活かせる税務サポートがほしい」
そんなお気持ちがあれば、東京都港区のアマヤ・パートナーズ税理士法人にお気軽にお問い合わせください。
初回のご相談は無料です。お客様の状況をお伺いし、最適なサポートのかたちをご提案いたします。