
業績が好調な場合に、従業員へ決算賞与の支給を検討することもあるかと思います。決算賞与は、一定の要件を満たせば期末時点で未払いであっても経費(損金)にできるという特徴がありますが、要件を1つでも満たさないと経費として認められません。今回は、決算賞与を支給する際の要件と注意点を整理します。
1. 決算賞与とは — 業績に応じて従業員に還元する賞与
決算賞与とは、通常の夏・冬の賞与とは別に、期末の業績に応じて臨時に支給する賞与です。従業員への賞与は会社の経費(損金)になりますので、決算賞与を支給した分だけ課税所得が減り、結果として法人税の負担も軽くなります。
【例】利益1,000万円の会社が300万円の決算賞与を支給した場合
| 決算賞与なし | 決算賞与300万円 | |
| 課税所得 | 1,000万円 | 700万円 |
| 法人税等(税率約30%) | 約300万円 | 約210万円 |
| 節税効果 | — | 約90万円 |
※税率は概算です。実際の税額は法人の規模や所得金額により異なります。
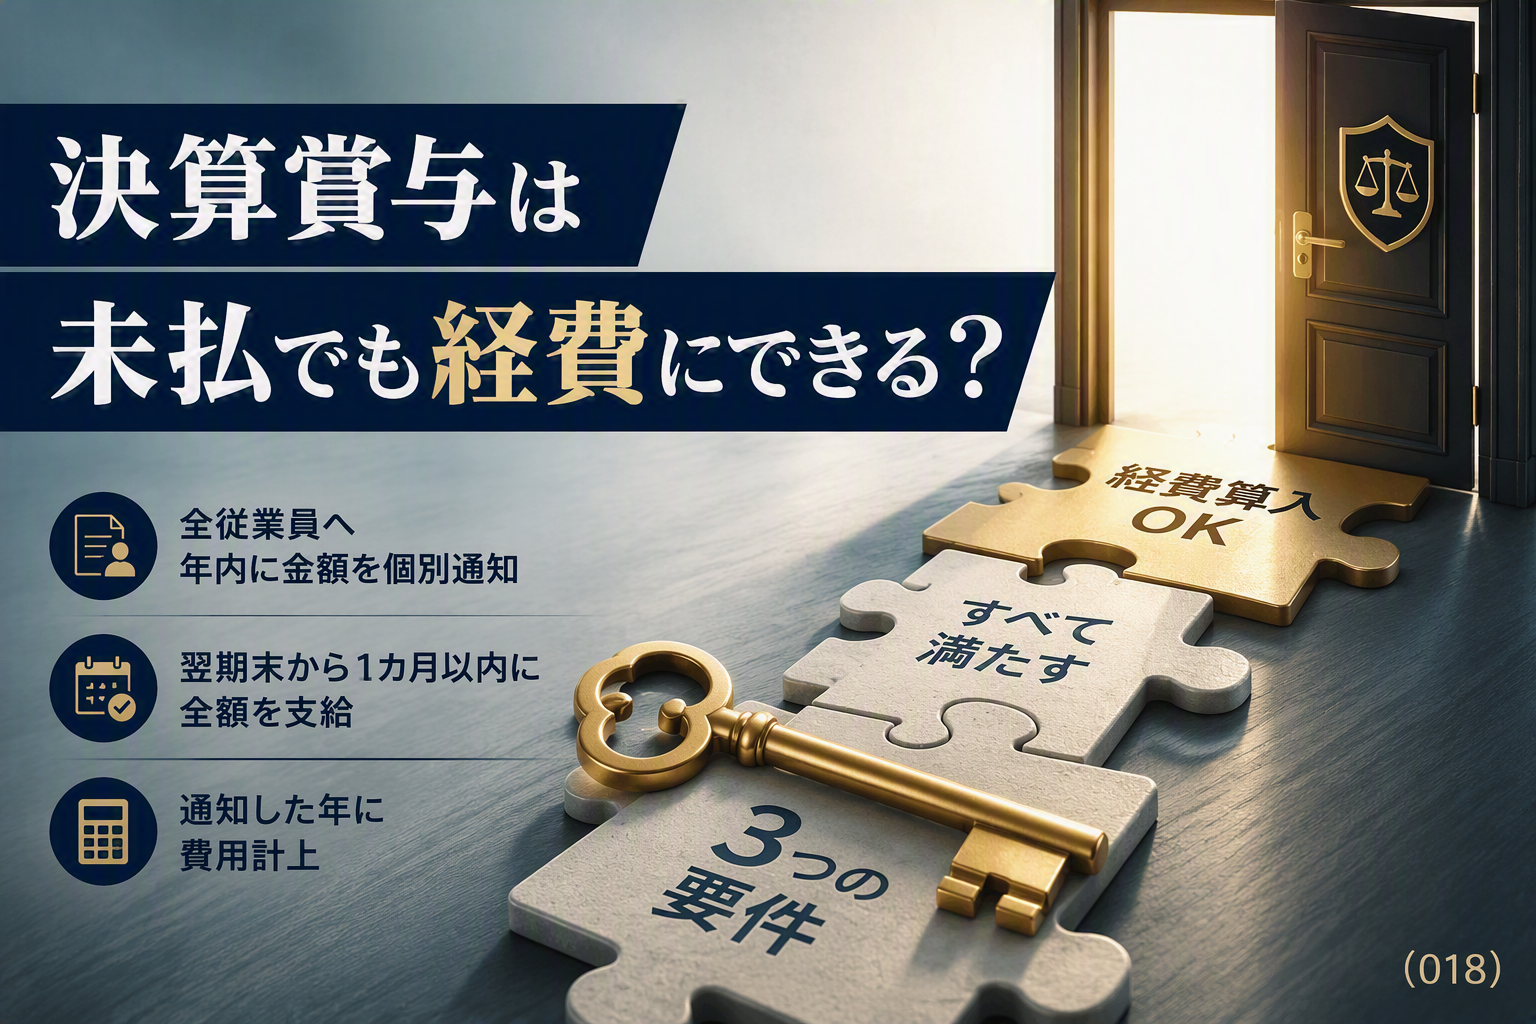
2. 未払いでも経費にできる — 3つの要件
決算賞与は、期末時点でまだ支払っていなくても、以下の3つの要件をすべて満たしていれば、その期の経費として計上できます。
① 期末までに、支給額を各人別に、すべての従業員に通知していること
② 通知した金額を、期末の翌日から1か月以内にすべての従業員に支払うこと
③ 支給額を、通知日の事業年度で経費として計上(損金経理)していること
この3つのうち1つでも欠けると、期末の経費としては認められず、実際に支払った翌期の経費となってしまいます。
3. 注意点 — 税務調査で否認されないために
■ 就業規則の「支給日在籍要件」に注意
就業規則に「賞与の支給日に在籍している者のみに支給する」という規定がある場合、期末時点では支給額が確定していないとみなされ、未払計上が認められません。実際に退職者がいなくても否認されますので、就業規則の確認が不可欠です。
■ 通知した金額を変更しない
通知後に支給額を変更した従業員が1人でもいると、その従業員分だけでなく全員分の決算賞与が否認される可能性があります。
■ 社会保険料の負担も考慮する
決算賞与にも社会保険料がかかります。法人税の節税効果だけでなく、会社負担分の社会保険料も含めたトータルの資金繰りを事前にシミュレーションしておく必要があります。
■ 通知の記録を残す
税務調査では「本当に期末までに全員に通知したか」が確認されます。書面やメールで通知し、日付入りの記録を保管しておきましょう。
まとめ
決算賞与は、従業員のモチベーション向上にもつながる制度ですが、未払計上の3要件や就業規則の確認など、手続き面で注意すべき点があります。なお、就業規則の「支給日在籍要件」を変更したくない場合は、決算日までの間に実際に支給を済ませておくことをお勧めします。期末までに支給が完了していれば、未払計上の要件に関係なく、その期の経費として処理できます。
決算賞与の支給をご検討の際は、アマヤ・パートナーズ税理士法人までお気軽にお問い合わせください。
(根拠条文:法人税法施行令第72条の3、法人税基本通達9-2-43)
参考:国税庁タックスアンサー No.5350「使用人賞与の損金算入時期」
決算賞与は未払でも経費にできる?
まずはお気軽にご相談ください
「今の税理士で本当にいいのだろうか」「もっと経営に活かせる税務サポートがほしい」
そんなお気持ちがあれば、東京都港区のアマヤ・パートナーズ税理士法人にお気軽にお問い合わせください。
初回のご相談は無料です。お客様の状況をお伺いし、最適なサポートのかたちをご提案いたします。