
— 基礎控除の仕組みと計算方法 —
「うちは相続税がかかるほどの財産はない」と思われている方も多いですが、不動産を含めると意外と基礎控除を超えるケースは少なくありません。今回は、相続税がかかるかどうかの判断基準となる「基礎控除」の仕組みを整理します。
1. 基礎控除の計算方法
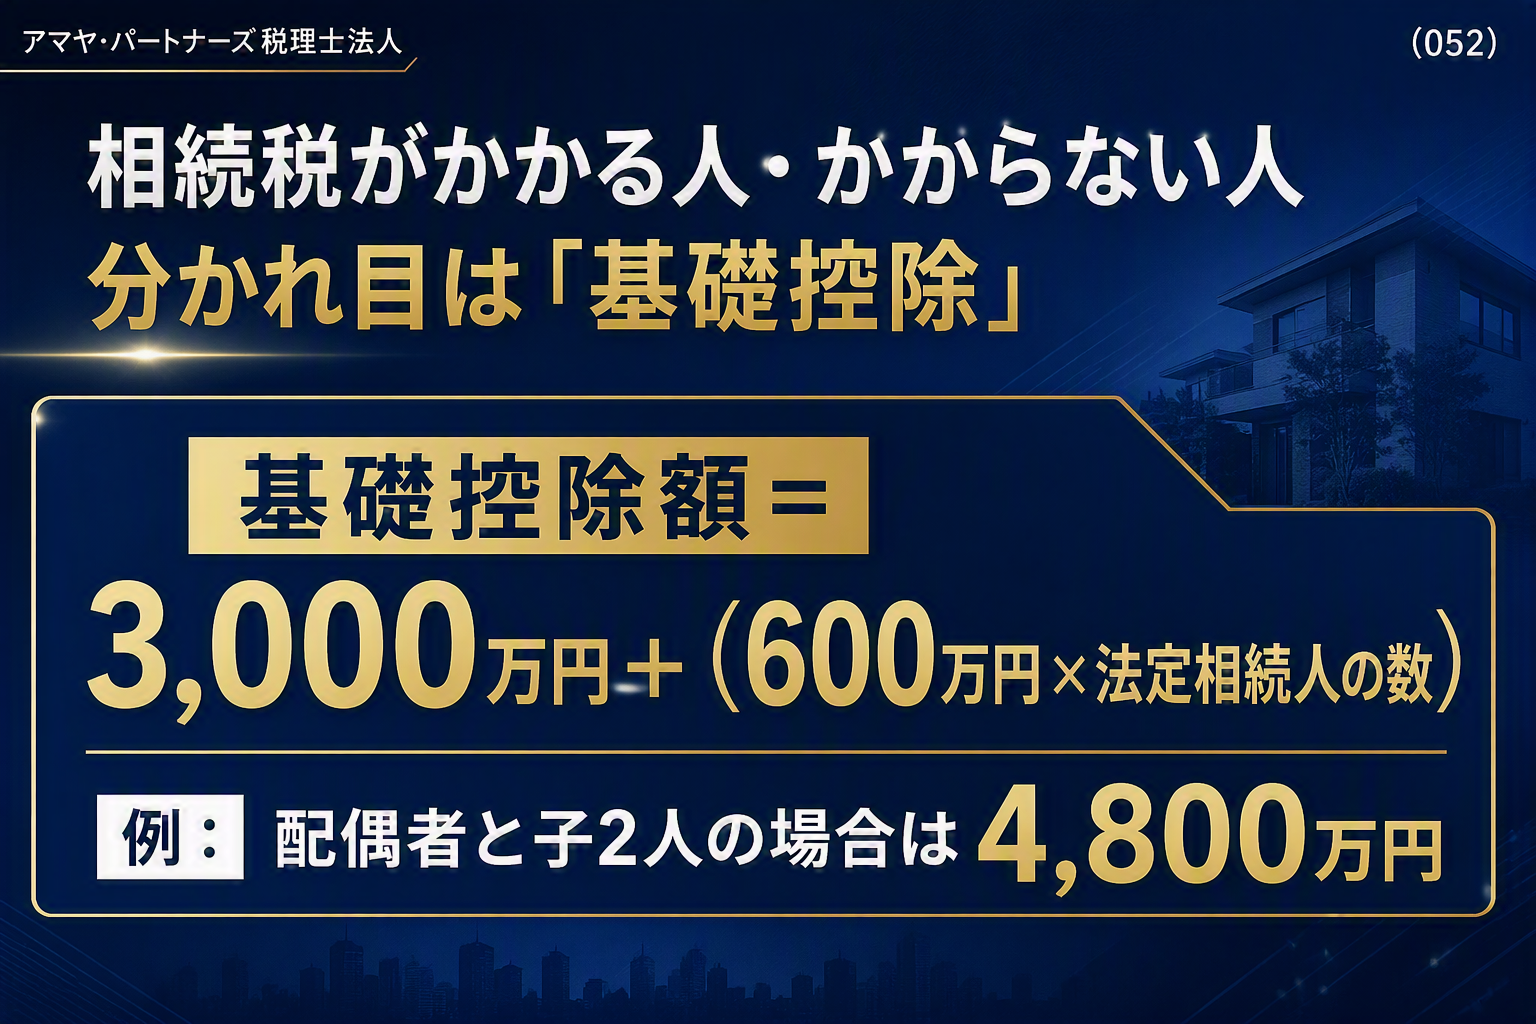
相続税は、遺産の総額が基礎控除額を超える場合にかかります。基礎控除額は以下の算式で計算します。
基礎控除額 = 3,000万円 +(600万円 × 法定相続人の数)
| 家族構成(法定相続人) | 基礎控除額 |
| 配偶者+子1人(蠈2人) | 4,200万円 |
| 配偶者+子2人(蠈3人) | 4,800万円 |
| 配偶者+子3人(蠈4人) | 5,400万円 |
| 子2人のみ(蠈2人) | 4,200万円 |
たとえば、配偶者と子供2人が相続人の場合、基礎控除額は4,800万円です。遺産の総額がこの金額以下であれば、相続税はかかりません。
2. 遺産の総額に含まれるもの
以下のものはすべて遺産の総額に含まれます。
・ 不動産(土地・建物):相続税評価額で計算。特に都市部の土地は評価額が高い場合があります
・ 預貯金・有価証券:銀行預金、株式、投資信託など
・ 生命保険金・退職金:みなし相続財産として加算(非課税枠あり)
・ その他:自動車、貴金属、ゴルフ会員権、貸付金など
自宅の土地だけで数千万円の評価額になることも珍しくないため、預貯金が少ないからといって申告が必要ないとは限りません。なお、自宅の土地については評価額を最大80%減額できる小規模宅地等の特例がありますが、この特例の適用を受ける場合であっても相続税の申告は必要となりますのでご注意ください。
また、2024年の税制改正により、亡くなる前7年以内(改正前は3年以内)に贈与した財産が相続財産に加算されることになりました(2031年以降の相続から完全適用)。ただし、この加算の対象となるのは相続によって財産を取得する人への贈与に限られます。たとえば、相続人ではない孫への贈与は加算の対象外ですので、贈与する相手を検討する際のポイントとして押さえておいていただければと思います。
3. 相続税の税率
基礎控除を超えた部分に対して、10%〜55%の累進税率で相続税がかかります。遺産が多いほど税率が高くなる仕組みです。
ただし、配偶者の税額の軽減や小規模宅地等の特例など、相続税を大幅に軽減できる制度もあります。これらの制度を活用することで、実際の税負担を抱えられる場合が多いため、早めに専門家に相談されることをおすすめします。なお、相続税の申告期限は、相続の開始を知った日(通常は亡くなった日)から10か月以内です。期限を過ぎるとペナルティが発生しますので、相続が発生した場合は早めにご相談ください。
相続税は、事前に準備をしておくことで大きく負担を軽減できる税金です。「相続が発生してから考える」のではなく、元気なうちに財産の状況を把握し、必要な対策を講じておくことが何よりも大切です。
まとめ
相続税は、遺産の総額が基礎控除額(3,000万円+600万円×法定相続人の数)を超える場合にかかります。不動産を含めると基礎控除を超えるケースは意外と多いため、一度ご自身の財産がどの程度の評価額になるか確認してみることをおすすめします。特に、自宅の土地の相続税評価額は路線価をもとに計算しますが、ご自身で調べることも可能です。国税庁のホームページで路線価図を確認できますので、目安として参考にしてみてください。
以上が概要となります。相続税の試算や相続対策についてお困りのことがありましたら、アマヤ・パートナーズ税理士法人まで個別にご相談ください。
(参考:相続税法第15条・第16条)