
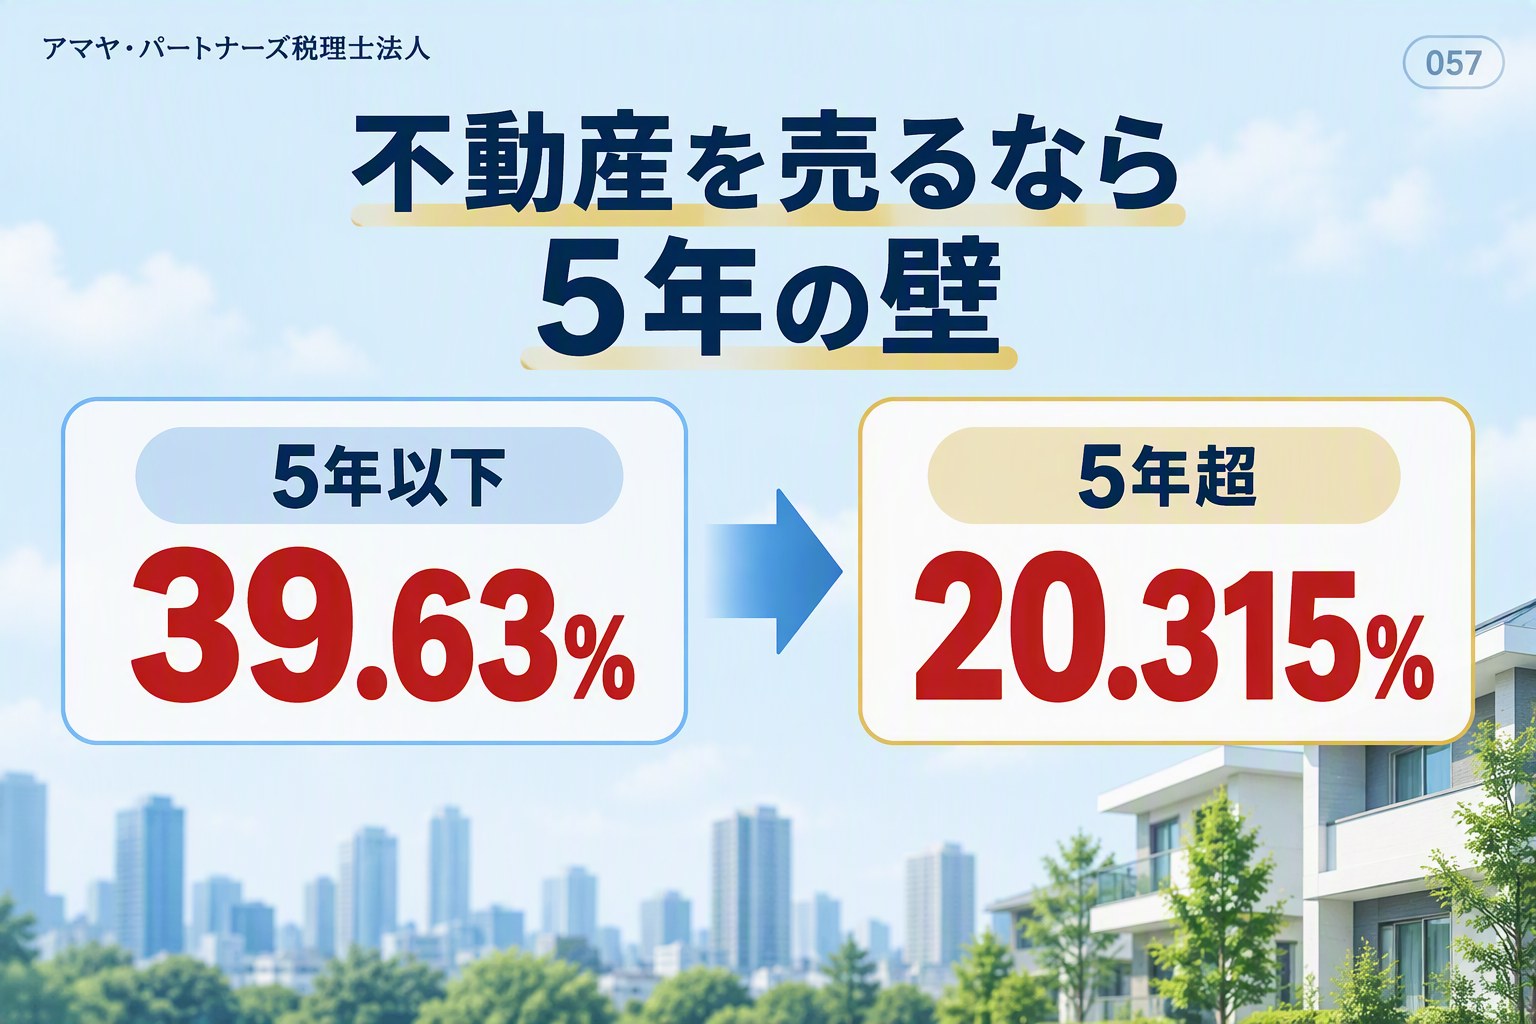
不動産を売ったときの税金は、持っていた期間が5年を超えているかどうかで税率がほぼ倍変わります。しかも5年の数え方に独特のルールがあり、知らずに売ると数百万円の差が出ることがあります。
1. 税率は20.315%と39.63%
売ったときにかかる税率は、次のとおりです。
| 区分 | 所有期間 | 所得税 | 住民税 | 合計 |
| 長期譲渡所得 | 5年超 | 15.315% | 5% | 20.315% |
| 短期譲渡所得 | 5年以下 | 30.63% | 9% | 39.63% |
所得税には復興特別所得税を含んでいます。ここでいう譲渡所得とは、売った金額から、買ったときの値段と売るためにかかった費用を引いたもうけの部分です。これが1,000万円なら、長期でおよそ203万円、短期でおよそ396万円。差はおよそ193万円です。
2. 数え方は「売った年の1月1日」
ここが最大の注意点です。持っていた期間は、売った日ではなく、売った年の1月1日の時点で数えます。
たとえば令和3年4月に買った物件を令和8年6月に売ったとします。実際に持っていたのは5年2か月ですが、令和8年1月1日の時点では4年9か月ですので短期になります。長期にするには、令和9年1月1日以降に売らなければなりません。
丸5年を超えていても足りない。「買った年から数えて6年目の1月1日以降」と覚えておくと間違いがありません。
3. 相続で取得した場合は、前の所有者の期間を引き継ぐ
相続や贈与で引き継いだ不動産は、亡くなった方が買った日から数えます。親が30年前に買った土地を相続してすぐに売っても、長期譲渡所得です。
ただし相続したものを売る場合は、取得費加算の特例や空き家の3,000万円特別控除といった、別の期限がある特例もあります。長期になるのを待っているうちに、そちらの期限が過ぎてしまうこともありますので、どの特例を使うかを先に決めてから売る時期を考えてください。
まとめ
売る時期を1年ずらすだけで税額が半分近くになることがあります。逆に、特例の期限を優先したほうが有利な場合もあります。売る前にご相談いただければ、どちらが有利かを試算できます。
売る時期は、一度決めてしまうと後から戻せません。ご予定が見えてきましたら、ご契約の前にアマヤ・パートナーズ税理士法人まで個別にご相談ください。
(参考:租税特別措置法第31条、第32条)
1月1日で判定する5年の壁
まずはお気軽にご相談ください
「今の税理士で本当にいいのだろうか」「もっと経営に活かせる税務サポートがほしい」
そんなお気持ちがあれば、東京都港区のアマヤ・パートナーズ税理士法人にお気軽にお問い合わせください。
初回のご相談は無料です。お客様の状況をお伺いし、最適なサポートのかたちをご提案いたします。