
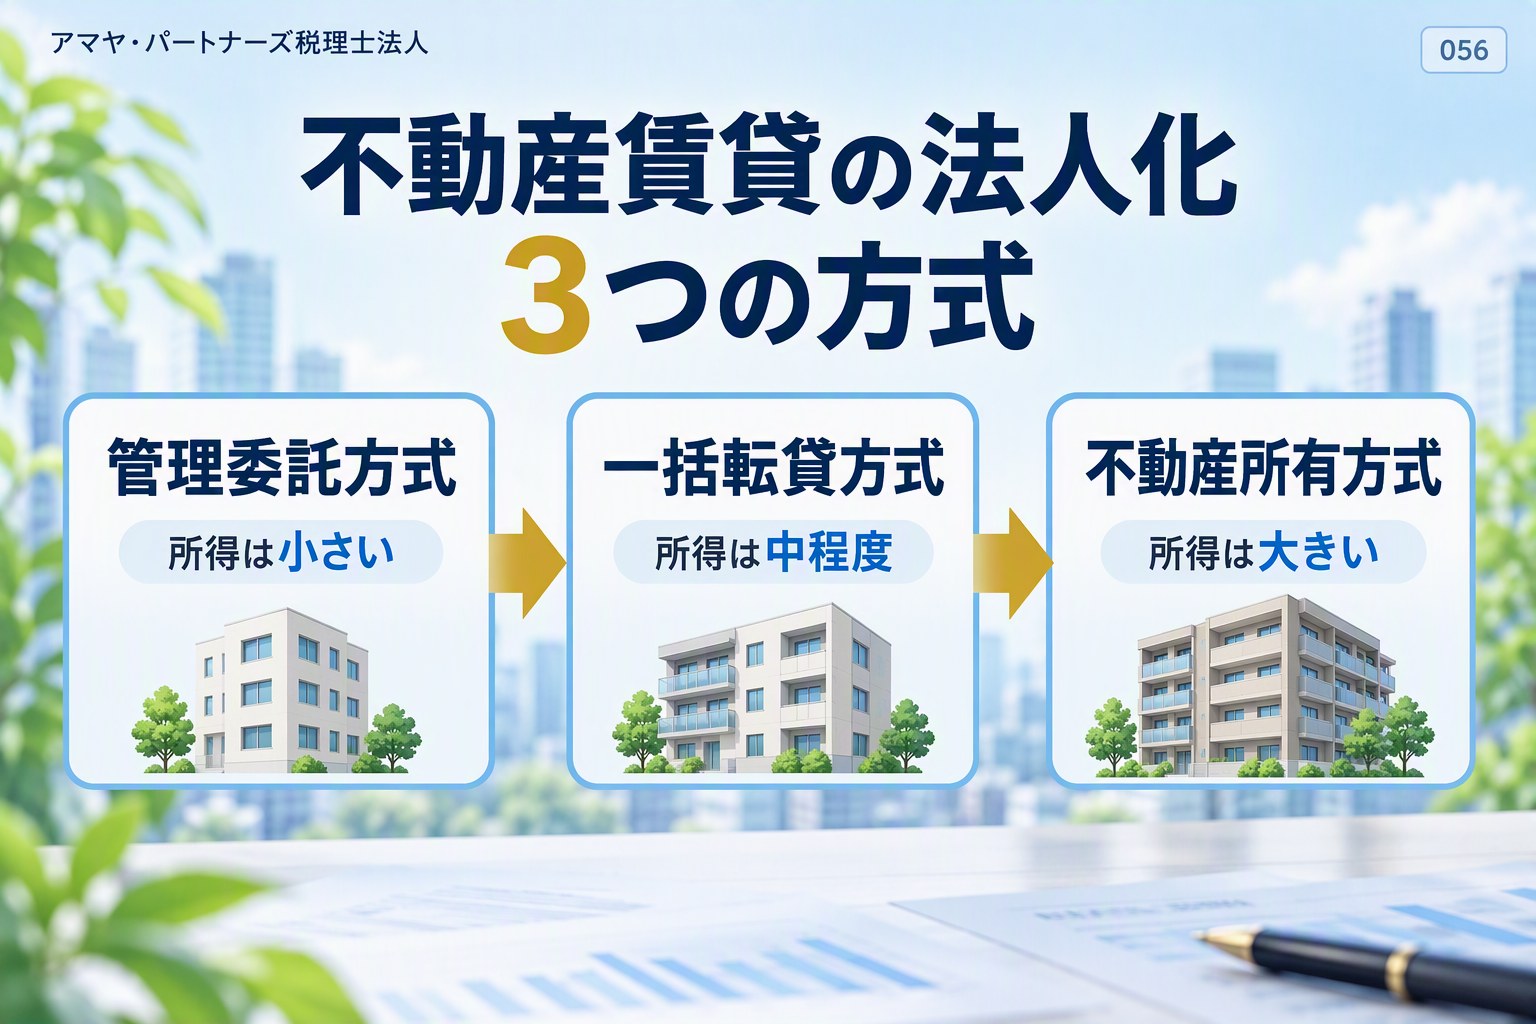
法人化といっても、やり方はひとつではありません。物件そのものを法人に移すかどうかで3つに分かれ、法人に移せるもうけの大きさも、かかる費用も変わります。今回はその違いを整理します。
1. 3つの方式
3つの方式の違いを整理すると、次のとおりです。
| 方式 | 物件の名義 | 法人の収入 | 法人に移る所得 |
| 管理委託方式 | 個人のまま | 個人から受け取る管理料 | 小さい |
| 一括転貸方式 | 個人のまま | 入居者からの家賃と借上げ家賃の差額 | 中程度 |
| 不動産所有方式 | 法人に移す | 家賃収入そのもの | 大きい |
(1)管理委託方式
物件は個人が持ったまま、入居者対応や清掃の手配といった管理の仕事だけを法人に任せ、個人が法人に管理料を払います。手軽に始められますが、法人に移せるのは管理料だけで、家賃の5%から10%程度が目安です。実態の伴わない管理料は、税務調査で指摘を受ける可能性がありますので、法人が実際に何をしているかを説明できる体制が必要です。
(2)一括転貸方式
法人が個人から物件をまるごと借り上げ、法人が入居者に貸します。いわゆるサブリースの形です。空室が出れば法人が損をしますので、その分だけ法人の取り分を多くできます。家賃の10%から20%程度が目安で、借上げ家賃の水準は周辺の相場を参考に決めます。
(3)不動産所有方式
物件そのものを法人の名義にします。家賃が丸ごと法人のものになるため効果は最も大きいのですが、名義を移すための費用がかかります。
2. 所有方式に移すときの費用
・ 個人側:建物を法人に売る形になりますので、売却のもうけに譲渡所得税がかかります(所有期間5年超なら20.315%)
・ 法人側:不動産取得税と、名義を書き換えるための登録免許税(建物は固定資産税評価額の2%)
・ 借入金がある場合:担保の関係で、金融機関の承諾が必要になります
実務では、土地は個人のまま、建物だけを法人に移すことが多くあります。建物は減価償却で帳簿上の値段が下がっていますので、売ったときのもうけが小さく、移す費用を抑えられるためです。この場合、法人が個人に土地の地代を払うことになりますが、その金額の決め方や「土地の無償返還に関する届出書」を出すかどうかによって、将来その土地を相続するときの評価額が変わります。事前の検討が欠かせない部分です。
3. どれを選ぶか
・ すでに物件が多く所得も大きい → 「不動産所有方式」を軸に検討する
・ 物件はあるが移す費用が重い → 「一括転貸方式」で様子を見る
・ これから物件を増やす → 「不動産所有方式」で、新しく買う分を最初から法人で取得する
・ まず法人を動かしてみたい → 「管理委託方式」から始める
まとめ
3つの方式は、物件の数、所得の大きさ、金融機関から借入ができるかどうかといった、今の状況に合わせて選びます。特に「不動産所有方式」は、移すときの費用と、その後の地代や相続税の評価までを見たうえで決める必要があります。
どの方式が合うかは、実際の数字を置いてみないと見えてきません。お考えの段階で結構ですので、アマヤ・パートナーズ税理士法人まで個別にご相談ください。
(参考:法人税法第22条、法人税基本通達13-1-7)
管理委託・一括転貸・所有型
まずはお気軽にご相談ください
「今の税理士で本当にいいのだろうか」「もっと経営に活かせる税務サポートがほしい」
そんなお気持ちがあれば、東京都港区のアマヤ・パートナーズ税理士法人にお気軽にお問い合わせください。
初回のご相談は無料です。お客様の状況をお伺いし、最適なサポートのかたちをご提案いたします。