
— 500万円×法定相続人の非課税枠を活用する —
社長に万が一のことがあった場合に備えて、生命保険に加入している方は多いと思います。この生命保険金は、受取人の固有の財産として遺産分割の対象にはなりませんが、税務上は「みなし相続財産」として相続税の課税対象になります。ただし、一定の非課税枠が設けられています。今回は、生命保険と相続税の関係を整理します。
1. 生命保険金にかかる税金の仕組み
被保険者が亡くなり、相続人が生命保険金を受け取った場合、その保険金は「みなし相続財産」として相続税の対象になります。預金や不動産と同じように相続財産に加算して相続税を計算します。
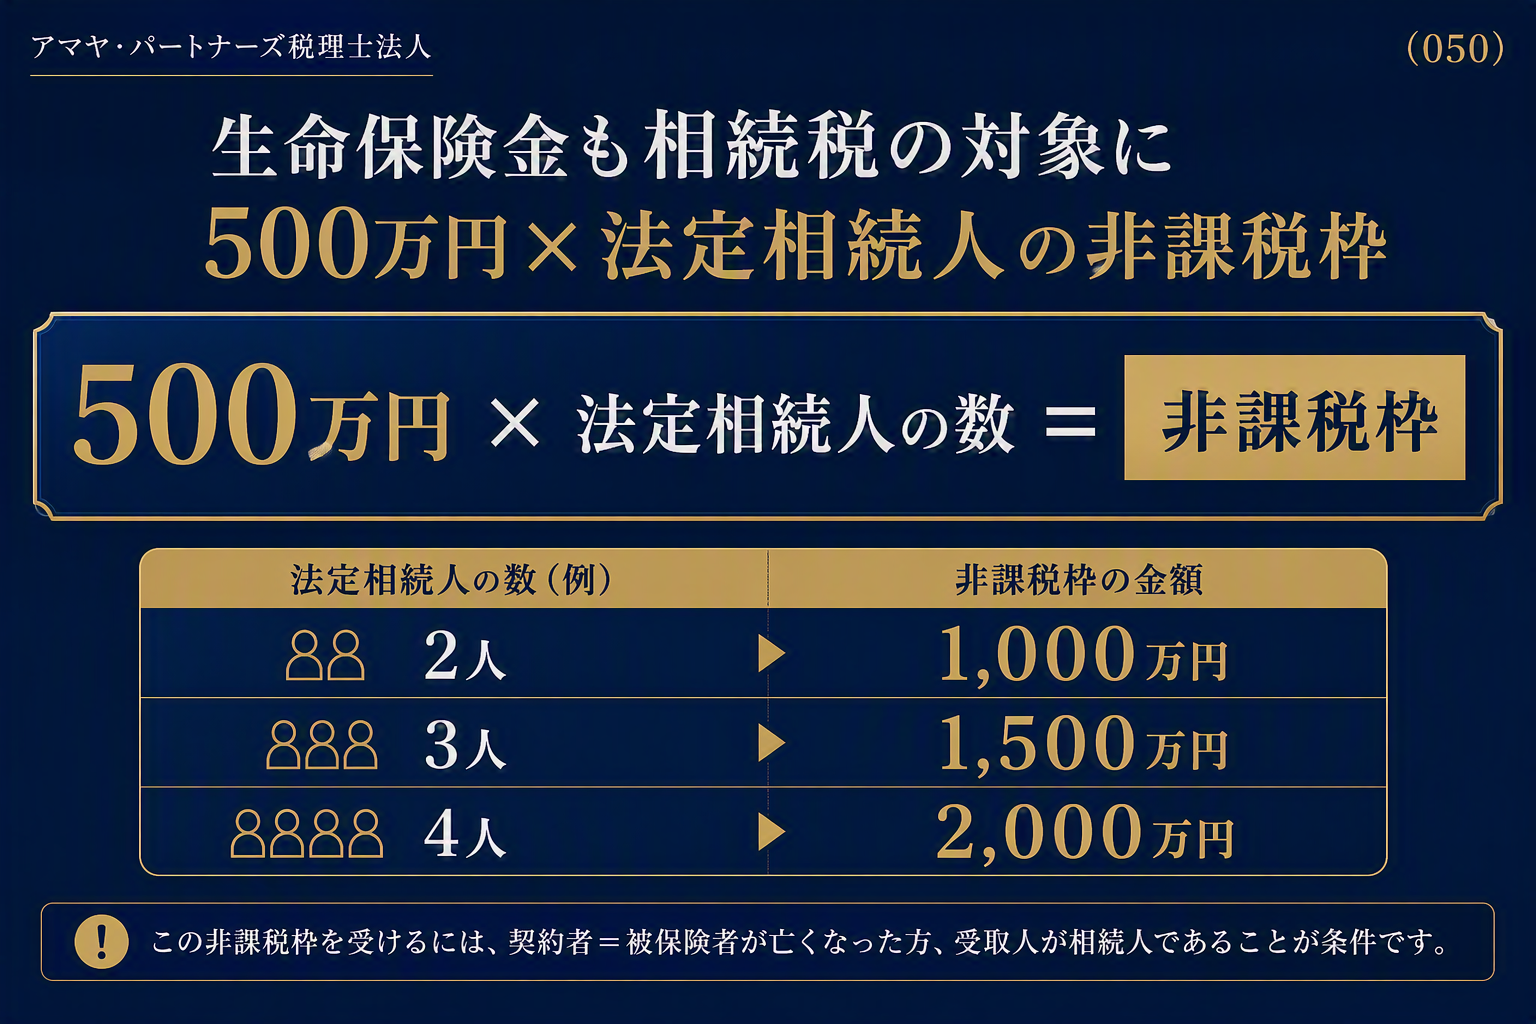
ただし、相続人が受け取る生命保険金には、500万円 × 法定相続人の数までの非課税枠があります。
| 法定相続人の数 | 非課税枠 |
| 2人 | 1,000万円 |
| 3人 | 1,500万円 |
| 4人 | 2,000万円 |
たとえば、法定相続人が配偶者と子供2人の合脈3人の場合、1,500万円までの保険金は相続税がかかりません。同〘1,500万円を預金で残した場合はそのまま課税対象となりますので、生命保険を活用することで相続税の負担を軽減できる可能性があります。
2. 非課税枠を活用するためのポイント
この非課税枠を活用するためには、契約形態に注意が必要です。非課税枠が適用されるのは、以下の契約形態の場合に限られます。
・ 契約者(保険料を支払う人)= 被保険者(亡くなる人)
・ 受取人 = 相続人
契約者と被保険者が異なる場合や、受取人が相続人以外の場合は、非課税枠が適用されず、贈与税や所得税の対象となることがあります。既に加入している保険の契約形態を確認しておくことをおすすめします。
なお、相続人以外の方(たとえば孫など)が保険金を受け取った場合は、非課税枠の適用がありません。受取人を誰にするかは、非課税枠の活用と遺産分割の両面から検討することが大切です。
3. 生命保険を相続対策に活用するメリット
生命保険を相続対策に活用するメリットは、非課税枠だけではありません。
・ 納税資金の確保:相続税は現金で納付する必要があります。不動産が多く現金が少ない場合でも、保険金で納税資金を確保できます
・ 受取人を指定できる:遺産分割とは別に、特定の相続人に確実にお金を渡すことができます
・ すぐに受け取れる:預金は口座凍結されますが、保険金は受取人の請求により比較的早く支払われます
このように、生命保険は単なる「万が一の備え」ではなく、相続対策としても非常に有効な手段です。加入の目的を明確にしたうえで、非課税枠を最大限に活用できるような契約内容にしておくことが大切です。
まとめ
生命保険金は相続税の課税対象ですが、500万円×法定相続人の非課税枠を活用することで、相続税の負担を軽減できます。非課税枠をまだ使い切っていない場合は、追加で加入することで枠を有効に活用できる可能性がありますので、現在の加入状況を一度確認されてみてはいかがでしょうか。また、納税資金の確保や受取人の指定など、相続対策としてのメリットも多い手段です。
以上は概要となりますので、具体的な保険の見直しや相続対策については、アマヤ・パートナーズ税理士法人まで個別にご相談ください。
(参考:相続税法第3条、第12条第1項第5号)